


インドネシアの契約物流:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Indonesia Contract Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157144
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
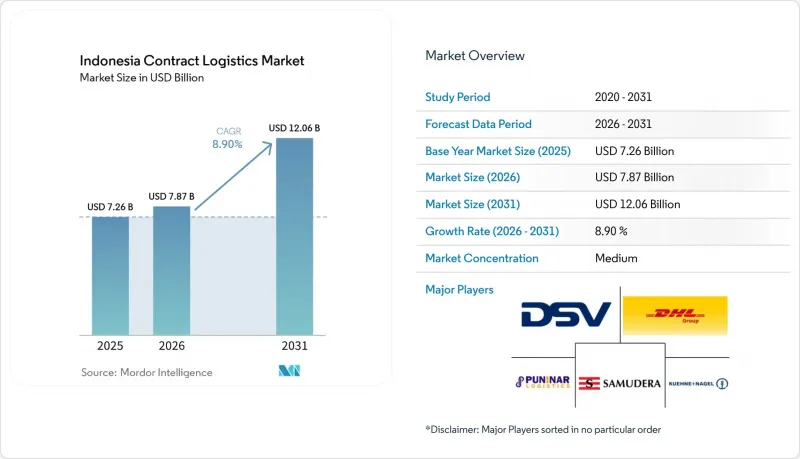
Mordor Intelligenceによると、インドネシアの契約物流市場の規模は2025年に72億6,000万米ドルと評価され、2026年の78億7,000万米ドルから2031年までに120億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.90%となる見込みです。
インドネシアの契約物流市場の動向と洞察
Eコマースのフルフィルメント業務の外部委託が、契約物流の需要を加速させています
インドネシアのEコマース活動は2025年まで二桁の取扱量成長を維持し、小包取扱量、在庫需要、およびリバースロジスティクスの業務量が増加しました。この活動により、各ブランドはより多くの拠点で在庫を管理し、ジャカルタ大都市圏以外の消費者にも対応する必要が生じました。ブランドがこれらの業務を、確立された倉庫および配送ネットワークを持つプロバイダーに移管したことで、インドネシアの契約物流市場は恩恵を受けました。より複雑なフルフィルメント契約では、常温、冷蔵、保税地域の在庫が単一の運営拠点内に統合されました。この仕組みにより、個別の倉庫専門業者との調整の必要性が軽減されました。また、第2級および第3級の都市に地域拠点を有するプロバイダーの価値も高まりました。
製造業の拡大が統合サプライチェーンの要件を高めている
インドネシアの下流産業政策により、ニッケル、銅、ボーキサイトの加工の多くが、輸出前に国内で行われるようになりました。自動車分野への投資もこうした要件に拍車をかけ、BYDのスバン工場や、2026年に操業を開始した吉利ファリゾン(Geely Farizon)のノックダウン組立施設などがその例です。これらの施設では、部品の手配、保税区域での物流、および各工業地帯にわたるジャスト・イン・タイム(JIT)配送が必要とされました。トヨタ・モーター・マニュファクチャリング・インドネシアは、2026年時点で240社以上のティア1サプライヤーと、520社のティア2およびティア3サプライヤーを統括しています。こうしたサプライヤー基盤の拡大により、入荷フローや通関手続きを管理できる物流パートナーへの需要が高まっています。また、中央ジャワ州へ移行しつつある繊維・アパレル生産により、スマラン周辺における貨物輸送ルート、保管、および輸出支援のニーズも生じています。
島間輸送コストが契約物流費用を押し上げている
島間輸送には、海路または空路による輸送、積み込み、積み下ろし、および港湾滞留時間が伴いました。こうした作業工程は、ベトナム、タイ、あるいはマレーシア半島における同等の陸上ルートには当てはまりませんでした。シー・トール(Sea Toll)の改善後も、貨物の集荷、混載、保管、および港湾での荷役が依然として必要であったため、コストは高止まりしました。復路の貨物流量が不均衡であったことも、さらなる圧力を生み出しました。これは、ジャワ島からの輸出需要が、ジャワ島へ戻ってくる貨物の量を上回っていたためです。2025年のシンガポール国立大学の研究では、インフラと貨物取扱能力の不足が、西カリマンタン州の物流競合に対する継続的な制約要因であると指摘されました。そのため、離島間の輸送ルートにおける固定価格契約では、コスト変動を顧客に転嫁できない場合、利益率のリスクが生じることになりました。
セグメント分析
2025年、インドネシアの契約物流市場において、輸送部門は58.97%のシェアを占め、依然として最大のサービスカテゴリーでした。ジャワ島の道路網と島間海上輸送が、国内の物流フロー全体を通じてその地位を支えていました。道路輸送サービスは、主要島々の工業団地、物流センター、小売チャネルを結んでいました。鉄道はジャワ島の特定のルートで代替手段を提供し、航空貨物はインドネシア東部へ向かう時間厳守の貨物を支えていました。NXロジスティクス・インドネシアとKAIロジスティクスは、2025年5月にクラリ、カラワン、スラバヤ間の鉄道貨物輸送における提携を開始しました。倉庫・物流サービスは、グレードAの倉庫施設がグレーター・ジャカルタからスラバヤ、セマラン、メダン、マカッサルへと拡大するにつれ、サービス構成の中核を形成しました。
付加価値サービスは、2026年から2031年にかけてCAGR11.46%で成長すると予測されており、これはサービス構成の中で最も高い成長率となります。組立、ラベル貼り、キット化により、電子機器、自動車、消費財の荷主は、生産支援とフルフィルメント活動をより近くに配置できるようになりました。これにより、工場、保管場所、配送業務間の引き継ぎが削減されました。これらの活動が単一の施設内で行われるようになったことで、インドネシアの契約物流業界は、より長期かつ統合的な顧客関係から恩恵を受けました。保税区域の認可も、輸出メーカーにサービスを提供する事業者間の差別化要因となりました。マースク・ロジスティクス・インドネシアは、2026年初頭にセマランにおける「Pusat Logistik Berikat(保税物流センター)」施設の認可を取得しました。同施設は、アパレル、履物、アクセサリーの輸出業者向けに、統合された保管および通関管理を支援しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
- 市場規模、成長率および将来予測
- 主な需要要因と契約物流の動向
- 主要な物流ネットワークと需要の集中
- 競合情勢と主要な契約物流プロバイダー
第4章 市場情勢
- 市場概要と契約物流の重要性
- 市場促進要因
- Eコマースのフルフィルメント業務の外部委託が、契約物流の需要を加速させています
- 製造業の拡大に伴い、統合サプライチェーンへの要件が高まっています
- 島間物流の発展と契約物流ネットワークの拡大
- コールドチェーンの成長が、専門物流の需要を牽引しています
- 統合的な可視性の需要が、コントロールタワーサービスの導入を加速させています
- ヌサンタラ開発により、物流需要がジャワ島の回廊地域以外にもシフトしています
- 市場抑制要因
- 島間輸送コストの増加が契約物流費を押し上げている
- 規制の断片化とインフラの格差が複雑さを増しています
- ゼロ・ODOL規制の順守により、車両運行コストへの圧力が高まっています
- バックホールの利用可能容量が限られているため、Java以外の地域でコストが上昇しています
- バリューチェーンの構造と契約ロジスティクスのフロー分析
- 規制の枠組みおよび物流コンプライアンス要件の分析
- 技術の導入と契約ロジスティクスのデジタル化に関する分析
- 運賃および輸送コストの動向分析
- 燃料価格が運賃の動向に与える影響
- 地域別物流投資および生産能力拡大の分析
- ポーターのファイブフォース分析
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測
- サービスタイプ別
- 輸送
- 道路
- 鉄道
- 航空
- 海上
- 倉庫・物流
- 付加価値サービス(組立、ラベル貼り、キット化)
- 輸送
- 契約期間別
- 1~3年
- 3年以上
- エンドユーザー産業別
- 製造・自動車
- 食品・飲料
- 小売・Eコマース
- 医療・医薬品
- 化学品
- その他の産業
- 地域別
- Java(ジャカルタおよびBOD)
- スマトラ
- カリマンタン
- スラウェシ
- バリおよびヌサ・テンガラ
- パプア地域およびモルッカ諸島
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- DHL Group
- DSV A/S
- Kuehne+Nagel
- CMA CGM Group
- A.P. Moller-Maersk
- GEODIS
- NX Group
- NYK Line(Including Yusen Logistics Co., Ltd.)
- Linfox Pty Ltd.
- CJ Logistics Corporation
- PT Karyatama Mitra Terampil(KMT Logistics)
- PT Mega Manunggal Property Tbk
- Rhenus Group
- Kiat Ananda Group
- PT Samudera Indonesia Tbk
- LINC Group
- PT Puninar Logistics
- PT Kamadjaja Logistics
- PT Cipta Krida Bahari
- Waresix
- Shipper
- MGM Bosco Logistics
第7章 市場機会と将来の展望
第8章 付録



