


貨物フォワーディング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Freight Forwarding - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123149
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、貨物フォワーディング市場の規模は、2025年の5,722億5,000万米ドルから2026年には6,025億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.19%で推移し、2031年には7,760億4,000万米ドルに達すると予測されています。
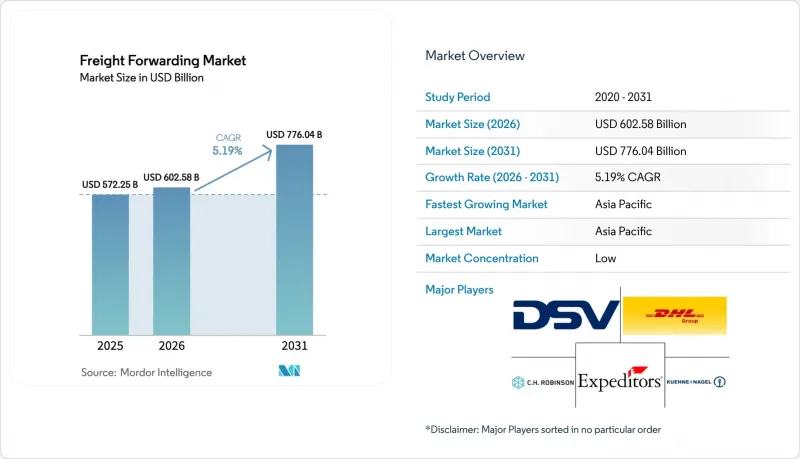
本レポートは、輸送手段(航空貨物フォワーディングなど)、企業規模(大企業など)、フォワーダーのビジネスモデル(従来の資産軽量型フォワーダーなど)、エンドユーザー業界(小売・Eコマース、自動車、化学など)、および地域(北米、南米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の貨物フォワーディング市場の動向と洞察
国境を越えるEコマース小包の急増
世界の越境小包は2024年に21億個に達し、2027年までに30億個を超えると予想されています。これにより、コンテナ単位の貨物輸送が、迅速な混載を必要とする小口貨物に細分化されています。現在、フォワーダー各社は、東南アジアにおいて48時間以内の配達枠を維持するため、小包ハブの構築やラストマイルにおける提携を進めています。世界税関機構(WCO)の越境EC基準などの規制枠組みにより、通関遅延を短縮する自動関税計算への投資が促進されています。リアルタイムの在庫可視性を提供できない事業者は、デジタルネイティブの競合他社に市場シェアを奪われるリスクがあります。そのため、貨物フォワーディング市場は、コストとスピードを同時に最適化できる、柔軟でデータ活用に長けた事業者に傾きつつあります。
エンドツーエンドの輸送可視化の導入
2025年初頭までに、海上貿易において1,200万個以上のIoTコンテナセンサーが稼働し、港湾の混雑や通関遅延を予測するコントロールタワー・プラットフォームにデータを提供するようになりました。機械学習による分析により、荷主は遅延が深刻化する前に貨物のルートを変更することが可能になります。これは、温度管理が必要な医薬品輸送ルートにおいて、滞留料を削減できる利点となります。ブロックチェーンを活用した船荷証券は、信用状(L/C)の処理期間を短縮し、書類の不正を防止しますが、運送業者と税関間の相互運用性が求められるため、普及のペースは鈍化しています。これらのツールを統合したフォワーダーは、信頼性を高め、貨物フォワーディング市場においてプレミアム料金を獲得しています。
港湾の混雑とコンテナの需給不均衡
ロサンゼルスおよびロングビーチ港における平均滞留日数は、2023年の4.8日から2025年初頭には6.2日に増加しました。一方、空コンテナの再配置コストは2024年に22%上昇しました。構造的な不均衡により、輸入が集中する地域ではコンテナが過剰となり、輸出地域では不足が生じ、これにより滞留料が上昇しています。内陸デポやコンテナ共有協定によって一部の費用は軽減されていますが、シャーシの不足や鉄道ヤードの混雑は依然として根強いボトルネックとなっており、貨物フォワーディング市場に重くのしかかっています。
セグメント分析
海上貨物フォワーディングは、主要航路におけるコスト効率の高さを背景に、2025年においても貨物フォワーディング市場シェアの61.77%を維持しました。しかし、荷主がスピード、コスト、およびカーボンインパクトのバランスを図る中、マルチモーダルおよびインターモーダル・フォワーディングはCAGR6.40%(2026年~2031年)で拡大しています。Eコマースの細分化に伴い、LCL(コンテナ未満積荷)の取扱量は増加しており、貨物の集荷・混載の複雑さが増しています。陸上輸送はラストマイルの拠点を結んでいますが、ドライバー不足や燃料価格の変動により、インフラが整っている地域では内陸輸送が鉄道へとシフトしています。航空輸送は半導体や医薬品のサプライチェーンを支えていますが、輸送能力の制限や炭素排出量に基づく追加料金が成長を抑制しています。「中国・欧州鉄道エクスプレス」などの鉄道回廊は、15~20日の輸送期間を提供し、航空と海運の間のギャップを埋めています。
貨物フォワーディング市場では、海上幹線輸送と鉄道または航空による最終区間を組み合わせるようネットワークの再構築が進められており、航空便の割高な料金を負担することなく、バッファ在庫を削減しています。デジタルによるコスト・時間シミュレーターは、在庫切れによるペナルティや在庫保有コストに基づいて輸送手段の選択を支援しています。IMO(国際海事機関)の炭素強度指標による規制圧力により、特に緊急性の低い貨物において、排出量の少ない輸送手段の組み合わせへの転換が促進されています。シームレスな引き継ぎを調整し、一元的な可視性を提供するフォワーダーは、荷主が単一輸送手段の契約から離脱する中で、市場シェアを獲得しています。
2025年には、大企業が貨物フォワーディング収益の68.50%を占め、取扱量を活かして契約運賃の交渉を行いましたが、デジタルツールによってアクセスが民主化されるにつれ、中小企業はCAGR6.53%(2026年~2031年)で拡大しています。従来、中小企業には、競争力のある価格を確保したり、通関手続きの複雑さを管理したりするための規模が不足していました。Flexportのようなプラットフォームは、分散した需要を集約し、即時見積もりを提供し、書類作成を自動化することで、ブローカーへの依存を解消し、中小企業のより迅速な事業拡大を支援しています。
フォワーディング市場が進化する中、大口荷主は依然としてオーダーメイドのソリューションや専任のアカウントチームを重視していますが、既存のサービスを評価するためにデジタルダッシュボードの試験導入も行っています。これにより、2つの層からなる動向が浮き彫りになっています。中小企業は透明性とスピードを重視する一方、大口顧客は関係性の継続性を優先します。セルフサービスポータルときめ細やかな専門知識の両方を提供する事業者は、この2つの層をカバーし、サービス品質を損なうことなく、新たな取扱量を獲得することができます。
地域別分析
2025年、アジア太平洋地域は貨物フォワーディング収益の36.49%を占め、2026年から2031年にかけてCAGR7.80%で成長すると見込まれており、これは貨物フォワーディング市場において最も急速な地域的な伸びとなります。中国は依然として最大の単一出荷地ですが、「チャイナ・プラス・ワン」による多角化の流れの中で、ベトナム、インド、インドネシアへの投資が増加しています。シンガポールと香港は、優れた港湾効率と貿易金融のエコシステムを背景に、地域内の集約化を牽引しています。日本と韓国は高付加価値の電子機器や自動車部品を輸出しており、オーストラリアはバルク商品を輸出するとともに、Eコマースによる輸入を受け入れています。
北米は依然として輸入中心の目的地ですが、慢性的な港湾の混雑や労働力不足により、荷役コストが上昇しています。荷主はメキシコ湾岸や東海岸のゲートウェイへ迂回したり、USMCAの規定に基づきメキシコを経由する国境を越える鉄道輸送を拡大したりしています。カナダの貨物フォワーディングの流れはエネルギーおよび自動車貿易と連動しており、メキシコは、電子機器や自動車生産の一部をアジアから移転させるニアショアリングの恩恵を受けています。
欧州には、ドイツ、オランダ、英国を中心とした成熟した貨物フォワーディング拠点があります。ブレグジットに起因する通関上の摩擦や倉庫の人手不足が、成長を緩やかにしています。スカンジナビアおよび中東欧は、医薬品や自動車部品などの専門分野における輸送ルートを通じて、ニッチな輸送量を獲得しています。南米、中東・アフリカのシェアは小さいもの、インフラの整備や貿易協定による接続性の向上に伴い、貨物フォワーディング市場は拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 国境を越えた電子商取引による小包の急増
- エンドツーエンドの輸送可視化の導入
- ニアショアリングと「チャイナ・プラス・ワン」による貿易のシフト
- 医薬品・食品分野におけるコールドチェーンへの投資
- 荷主のESG目標と炭素価格設定への需要
- 生成AIによる動的負荷マッチング
- 市場抑制要因
- 港湾の混雑とコンテナの需給不均衡
- 世界のドライバー不足および倉庫人手不足
- 地政学的な紛争地域とルートリスク
- デミニミス基準額の引き締めとコンプライアンス負担
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 価格分析
- 地政学的出来事の影響
第5章 市場規模と成長予測
- 輸送モード別
- 海上貨物フォワーディング
- FCL
- LCL
- 道路貨物フォワーディング
- FTL
- LTL
- 航空貨物フォワーディング
- 鉄道貨物フォワーディング
- マルチモーダルおよびインターモーダルフォワーディング
- 海上貨物フォワーディング
- 企業規模別
- 中小企業
- 大企業
- フォワーダー・モデル別
- 従来の資産軽量型フォワーダー
- デジタルファースト/ オンラインプラットフォーム
- ハイブリッド型資産活用型フォワーダー
- エンドユーザー産業別
- 産業・製造
- 小売・Eコマース
- 医療・医薬品
- 石油・ガス・エネルギー
- 食品・飲料
- 自動車
- 化学品
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- オランダ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- ベトナム
- インドネシア
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- A.P. Moller-Maersk
- C.H. Robinson
- CIMC Wetrans Logistics
- CMA CGM Group(including CEVA Logistics)
- DACHSER
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx
- GEODIS
- Hellmann Worldwide Logistics
- Kerry Logistics Network, Ltd.
- Kintetsu World Express
- Kuehne+Nagel
- Lineage, Inc.
- LX Pantos
- Nippon Express Co., Ltd.
- Rhenus Logistics
- Sinotrans, Ltd.
- Toll Group
- Uber Freight LLC
- United Parcel Service of America, Inc.
- XPO, Inc.
- Yusen Logistics Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


