


南米のネオバンキング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Neobanking - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155282
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
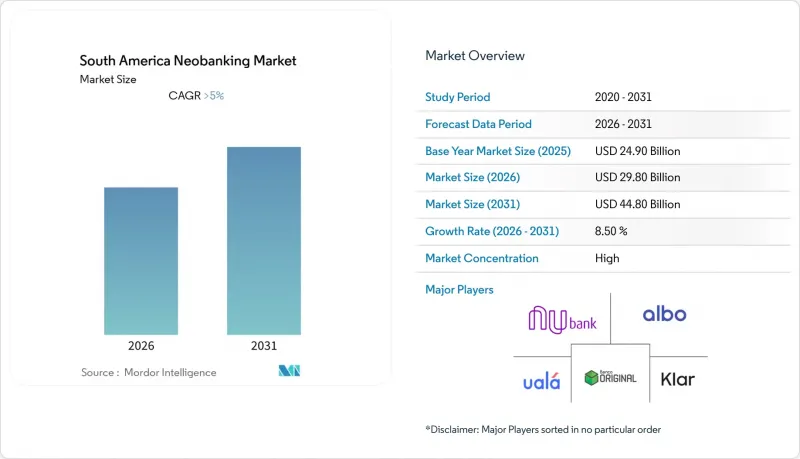
Mordor Intelligenceによると、南米のネオバンキング市場規模は、2025年の249億米ドルから2026年には298億米ドルへと拡大し、2026年から2031年にかけてCAGR8.5%で推移し、2031年には448億米ドルに達すると予測されています。
南米のネオバンキング市場の動向と洞察
スマートフォンおよびインターネットバンキングの利用拡大
ブラジルにおけるモバイルバンキングの取引件数は、2025年までの5年間で169%増加し、1,875億件に達しました。これは、日々の金融活動がますますデジタルインターフェースを中心に展開されていることを示しています。モバイル口座を通じて入金を受け取る顧客は、同じインターフェースを利用して貯蓄、融資、保険などのサービスを利用できるため、かつて実店舗の支店網が提供していた実用的な利点は薄れつつあります。ヌバンク(Nubank)の報告によると、2026年7月までに、これまで銀行口座を持っていなかった3,150万人のブラジル人に銀行サービスを提供し、多くの自治体に実店舗の銀行支店がない地域において、より強固な存在感を確立しました。ブラジルの銀行テクノロジーへの投資額は、2025年の468億レアル(91億9,000万米ドル)から、2026年には501億レアル(98億4,000万米ドル)に達すると予想されており、これにより安全かつ大容量のモバイルサービスが支えられます。南米のネオバンキング市場は、既存の金融機関やデジタル専門企業が基盤となる技術基盤を拡大し続けることで恩恵を受けています。利用しやすい口座開設プロセスは、支店インフラを複製することなく遠隔地の顧客に対応できるほか、主要口座の開設後に、より幅広い商品の利用を促進します。
銀行サービスへのアクセスが限られている消費者層における金融包摂の需要
デジタル製品は、従来の銀行サービスへのアクセスが限られている顧客にもリーチできるため、金融包摂は南米のネオバンキング市場における主要な需要源であり続けています。ヌバンク(Nubank)の報告によると、2025年のブラジル北東部における同社の与信業務は、同地域のGDPの6.8%に相当し、デジタル与信が従来の消費者向け商品を超えた意義を持つことを示しています。決済データを活用することで、プラットフォームは従来の信用履歴が限られている顧客を評価し、初めて融資を受ける人々を正式な金融システムに取り込むことができます。Yapeは2020年以降、660万人に銀行サービスを提供し、ペルーではユーザー数が1,900万人を突破しました。これは、デジタルプラットフォームが従来の銀行サービスへのアクセスが限られている顧客にどのようにリーチできるかを示しています。決済履歴は、その後の貯蓄、クレジット、保険商品の利用を支えることができるため、顧客の活動状況は口座開設と同様に重要です。南米のネオバンキング業界は、商品設計が信用履歴の乏しい顧客を反映し、かつプロバイダーが返済能力や返済リスクを適切に管理することで、正式な金融システムへの参加を拡大することができます。
南米市場における規制の分断とライセンシングの複雑さ
南米諸国では、デジタル金融事業者に対して個別の監督体制を採用しており、資本金、商品許可、預金取り扱い、データ義務について異なる要件が課されています。ヌバンク(Nubank)の2025年の年次報告書には、同社の規制対象業務および事業展開市場における承認の重要性が記載されています。事業者は、決済から融資、預金、あるいは投資商品の販売へと事業を拡大する際、個別のライセンスが必要となる場合があり、それによりコストや参入準備の負担が増大します。決済ライセンスは口座獲得を支援できますが、融資や預金商品にはより広範な認可とより多くの資本が必要となります。複数のライセンスを保有する体制は商品の提供範囲のギャップを埋めることができますが、小規模なプロバイダーは、申請や継続的なコンプライアンス対応のためのリソースが限られている場合があります。南米のネオバンキング市場は、顧客のニーズを通じて地域的に結びついていますが、国境を越えた事業拡大においては、現地の規制を考慮する必要があります。
セグメント分析
2025年、南米のネオバンキング市場規模のうち、融資およびクレジットが58.52%を占めました。この位置づけは、正式な信用履歴が限られている顧客を評価する際、プラットフォームがリアルタイムの決済行動を活用できる能力を反映しています。ヌバンクは、2025年末時点で総与信ポートフォリオが327億米ドルに達し、前年比40%増となったと報告しています。このポートフォリオは2026年第1四半期には372億米ドルに達し、これも前年同期比で40%増加しました。2025年末時点で、無担保融資はそのポートフォリオの25%を占めていました。
保険販売は、2031年までCAGR13.21%で成長すると予測されています。プロバイダーは、顧客がすでに決済や口座管理に利用しているアプリケーション内で保険を提供することができます。この仕組みにより、アクセスを拡大し、別の販売チャネルへの依存度を低減することが可能です。取引用口座、預金、貯蓄、決済、送金、およびカードは、依然として重要な参入および顧客エンゲージメントの製品となっています。投資、証券販売、その他のサービスの貢献度は小さいもの、顧客との関係を広げる可能性があります。南米のネオバンキング市場では、サービス構成がより多様化しつつあり、責任ある商品の適合性を維持しつつ、融資や関連金融商品の拡大に向けた機会が生まれています。
2025年、南米のネオバンキング市場シェアの78.12%を個人顧客が占めました。無料口座、年会費無料のカード、手数料無料の振込は、頻繁に基本的な金融ニーズを持つ消費者に適しています。また、個人向け業務は決済データを提供し、プロバイダーのインターフェースに対する信頼を築くことにもつながります。ヌバンク(Nubank)の報告によると、2025年第4四半期において、ブラジルの17州で成人人口の30%以上が同社を主要金融機関として利用していました。同社は、支店密度が低い低所得層の州において、より高い浸透率を示していると報告しています。
中小企業(SME)は、2031年までCAGR12.43%で成長すると予測されています。多くの中小企業は、担保を必要とする銀行融資へのアクセスが限られており、自社の事業形態に合わせたサービスを必要としています。決済受付ツールは、プロバイダーに売掛金や事業活動の可視性を提供します。DaviPlataの2026年第1四半期の業績は、少額取引向けの加盟店向け金融サービスに対する需要を如実に示しています。零細企業や個人事業主は、将来の与信判断に役立つ取引履歴を構築する決済ツールを利用できますが、大企業は依然として既存の法人向け銀行への依存度が高いままです。南米のネオバンキング市場の成長は、決済、回収、運転資金サービスを組み合わせつつ、慎重な支払能力評価を維持するプロバイダーによって支えられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スマートフォンおよびインターネットバンキングの利用拡大
- 銀行サービスへのアクセスが不十分な消費者における金融包摂への需要
- 即時決済およびデジタル決済エコシステムの拡大
- 中小企業や消費者における低コストのデジタル金融サービスへの需要の高まり
- オルタナティブ・データとデジタル取引による信用へのアクセス拡大
- デジタルバンキングの提携拡大と組み込み型金融エコシステムの拡大
- 市場抑制要因
- 南米市場における規制の断片化とライセンシングの複雑さ
- サイバーセキュリティ、デジタル詐欺、および顧客の信頼に関するリスク
- 高い顧客獲得コストと激化する競合
- マクロ経済の変動性と高まる信用リスク
- バリューチェーン分析
- 銀行インフラおよびテクノロジープロバイダー
- 決済、カード発行、および金融取引インフラ
- 顧客獲得、データ、リスクおよびコンプライアンスのエコシステム
- 規制情勢
- デジタルバンキングおよび金融機関のライセンシング制度
- オープンファイナンス、決済、およびデータ共有に関する規制
- 消費者保護、データプライバシー、およびサイバーセキュリティに関する要件
- 技術展望
- モバイルファーストおよびクラウドネイティブの銀行プラットフォーム
- 人工知能と高度なデータ分析
- デジタルID、オープンAPI、およびリアルタイムの不正防止
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービス別
- 当座預金、普通預金、貯蓄預金
- 決済および送金
- カード
- 融資およびクレジット
- 投資および証券販売
- 保険販売
- その他の付加価値サービス
- エンドユーザー別
- 小売・個人
- 零細企業および個人事業主
- SME(中小企業)
- 大企業
- 収益源別
- 利息収入
- カード・インターチェンジおよびカード手数料
- 口座・決済・取引手数料(カード以外)
- 外国為替およびクロスボーダー
- 定期購読料および会員費
- 販売手数料およびその他
- ライセンスタイプ別
- 完全銀行免許
- Payment-Account/ウォレットライセンス
- 専門クレジット/ 金融会社向けライセンス
- マルチライセンス・グループ
- 地域別
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他南米(ウルグアイ、パラグアイ、ボリビア、ベネズエラ、エクアドル)
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- Nubank(Nu Holdings)
- Mercado Pago(MercadoLibre)
- PicPay
- Banco Inter(Inter & Co.)
- PagBank(PagSeguro)
- C6 Bank
- Neon
- Uala
- Nequi
- DaviPlata
- Brubank
- Cora
- Tenpo
- Naranja X
- Yape
- MACH
- Banco Original
- RecargaPay
- Prex
- Agibank