


有機レオロジー修飾剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Organic Rheological Modifiers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154829
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
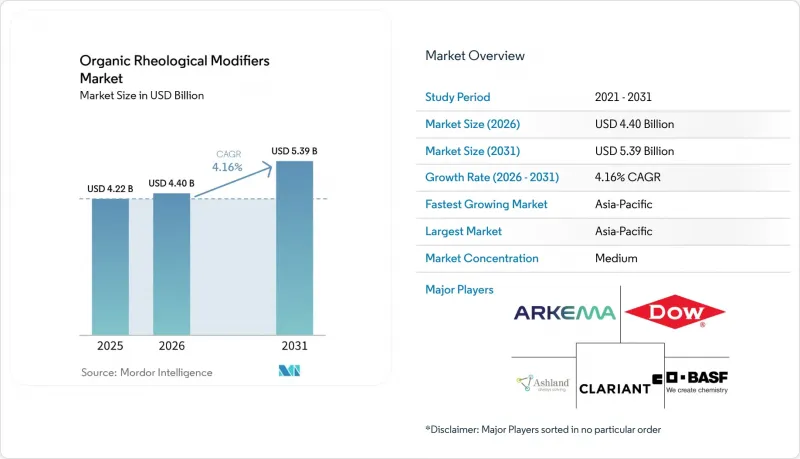
Mordor Intelligenceによると、有機レオロジー調整剤の市場規模は2025年に42億2,000万米ドルと評価され、2026年の44億米ドルから2031年までに53億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.16%となる見込みです。
世界の有機レオロジー調整剤市場の動向と洞察
水性および低VOC配合の採用
水性および低VOC塗料システムは、有機レオロジー調整剤市場の需要の中心的な源泉となっています。米国環境保護庁(EPA)は、2025年1月に「エアロゾル塗料に関する国家揮発性有機化合物(VOC)排出基準」を改定しました。カリフォルニア州サウスコースト大気質管理地区の規則1113号では、ほとんどの建築用塗料について揮発性有機化合物の含有量を1リットルあたり50グラム以下に制限しており、配合メーカーは、個別の配合を維持する必要を避けるため、このアプローチをより広範に適用する傾向が強まっています。中国では、特定の室内用塗料について1リットルあたり50グラムの制限を設定し、1リットルあたり420グラムを超える製品には4%の消費税を課しています。有機レオロジー調整剤の揮発性有機化合物(VOC)含有量はごくわずかであり、水性システムでは、塗布性や垂れ防止性を確保するために、同等の溶剤系システムに比べて1.5~2倍の添加剤使用量が必要となります。
バイオベースおよび生分解性改質剤への需要
バイオベースおよび生分解性化学物質への需要により、有機レオロジー調整剤市場は、従来の性能要件の枠を超えて拡大しています。2025年6月、BASFはドイツのルートヴィヒスハーフェンおよび英国のブラッドフォードにおいて、Rheovis製品群の転換を完了しました。この製品群は、米国材料試験協会(ASTM)D6866-18に基づく炭素14試験により追跡可能な最大35%のバイオ由来成分含有率を達成し、組成や性能仕様を変更することなく、製品のカーボンフットプリントを最大30%削減しました。2025年4月、アルケマ社は、Rheotech、Thixol、Viscoatexのブランド名で販売されている欧州のアクリル系増粘剤ラインを、フランス・カーリング産のバイオ由来アクリル酸エチルに切り替えました。これらの製品は、国際標準化機構(ISO)14040、ISO 14044、およびISO 14067の測定方法に基づき、最大30%のバイオ由来成分含有率を実現し、製品のカーボンフットプリントを最大25%低減しました。ヌリヨンは2026年2月、洗濯用洗剤用途向けの完全バイオベースかつ生分解性のカルボキシメチルセルロースを発売し、有機レオロジー調整剤市場におけるバイオセルロース系材料の役割を強化しました。
天然原料による性能のばらつき
天然原料による性能のばらつきは、有機レオロジー調整剤市場において、品質に敏感な用途での使用を制限しています。セルロースエーテルの性能は、綿リンターや木材パルプの分子量分布の変化によって影響を受けます。季節的な条件、加工時の化学的処理、および地域ごとの調達状況は、いずれもその分布に影響を及ぼす可能性があります。医薬品製造においては、国際調和会議(ICH)のQ9リスク管理ガイドラインにより、重要な材料特性の文書化された管理が求められており、規格外の高エーテル化セルロース(HEC)やヒドロキシプロピルメチルセルロース(HPMC)のバッチは、不合格となり再加工を余儀なくされる可能性があります。2025年の研究によると、高分子量の改質剤は界面での拡散速度が遅く、より高い安定性を示すことが判明しており、これは一貫した分子量管理の重要性を裏付けています。厳格な仕様が定められた製剤用グレードの材料は、工業用グレードに比べて15%から25%のプレミアム価格が付いていましたが、小規模な製剤メーカーは、仕様が固定された供給契約を確保する能力に限りがありました。
セグメント分析
2025年、セルロース系材料は有機レオロジー改質剤市場規模の59.45%を占めました。このセグメントは、水性塗料、ドライミックスモルタル、および医薬品の半固形製剤におけるHEC、HPMC、カルボキシメチルセルロース(CMC)、メチルヒドロキシエチルセルロース(MHEC)のコスト競争力に支えられていました。これらの材料は、セメント系システムにおいて保水性と増粘性の両方を提供します。合成の結合性増粘剤では、同等のコストでこの組み合わせを完全に再現することはできません。ヌリヨンは2025年3月の「European Coatings Show」で「Bermocoll EHM MAX」を発表し、同製品が同等のセルロースエーテルに比べて最大10%高い効率を発揮し、飛散防止性と垂れ防止性が向上していると述べました。
有機レオロジー調整剤業界は、塗料や建設用接着剤の配合において、バイオ由来および生分解性ポリマーの基準を満たすセルロース系材料の恩恵を受けています。この立場は、欧州連合(EU)のエコラベル要件への準拠を支えています。また、合成材料も、特に高級水性建築用塗料、自動車補修用塗料、および工業用塗料において、有機レオロジー調整剤市場で拡大するシェアを占めています。合成セグメントは、2031年までCAGR4.67%で拡大すると予測されています。BASFは2026年1月、水性木材用および建築用塗料向けの、アルキルフェノールエトキシレートおよび溶剤を含まないポリウレタン増粘剤「Rheovis PU 1294」を発売しました。また、BASFは2026年7月、REDcert2認証を取得したバイオマス・バランス型グレードである「Rheovis PU 1333 MB」および「Rheovis HS 1169 MB」をRheovis製品群に追加し、認証済みの上流原料とHEURおよびHASE化学技術を結びつけました。
地域別分析
アジア太平洋地域は2025年に40.26%の市場シェアを占め、2031年までCAGR5.78%で拡大すると予測されています。生態環境省(MEE)による各省・各地域での法執行が、水性塗料への移行を後押ししました。また、中国の「二酸化炭素排出ピークアウト・カーボンニュートラル」目標により、工業用および装飾用塗料向けのセルロース系およびHEUR系改質剤の調達が増加しました。インドのインフラ整備計画や都市部の住宅建設活動により、ドライミックスモルタルの消費量が増加しました。これらの配合において、HPMCおよびMHECは依然として主要な作業性向上剤として使用されています。
ベトナム、インドネシア、フィリピンを含む東南アジア諸国では、建築用塗料およびパーソナルケア製品の製造が拡大しました。これにより、生産拠点の多様化を目指す地域および国際的なサプライヤーによる投資が後押しされました。Elementis PLCは、2024年7月にNiSAT技術の生産を中国に拡大しました。同社は、アジアの建築用塗料向けに「RHEOLATE HX」、「IF」、「CVS」シリーズの材料を現地化しました。これらのグレードは、揮発性有機化合物、イソチアゾリン、スズ、およびアルキルフェノールエトキシレートを含まないものとされています。2025年、残りの有機レオロジー調整剤市場の大部分は北米と欧州が占めました。両地域とも仕様要件が厳しく、バイオベースの調整剤グレードへの移行が急速に進みました。
北米では、2025年1月の米国環境保護庁(EPA)による規制の更新およびカリフォルニア州規則1113の閾値設定により、建築用および工業用塗料における水性化への再配合がさらに促進されました。欧州では、改訂された欧州連合(EU)のエコラベル基準、化学物質の登録・評価・認可・制限(REACH)に関する開示要件、および計画されている「デジタル製品パスポート」により、バイオ認証グレードの早期導入が促進されました。BASFは2025年6月に「Rheovis」のバイオベースアクリル酸エチルへの移行を完了し、アルケマは2025年4月にバイオベースの「Rheotech」、「Thixol」、「Viscoatex」製品を発売しました。南米では、ブラジルの建設市場の回復や、高級スキンケア・ヘアケア製品への需要により、引き続き市場が活況を呈しました。一方、アルゼンチンではマクロ経済の変動により、輸入に依存する改質剤の採用が制限されました。中東・アフリカ地域では、サウジアラビアの「ビジョン2030」に基づくインフラ整備、建設用コンパウンドの需要、防水ニーズ、およびハラール認証を受けたパーソナルケア製品の開発が追い風となりました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 水性および低VOC配合の採用
- バイオ由来および生分解性改質剤の需要
- 建設、建築用塗料、インフラの成長
- パーソナルケアおよび医薬品の製剤の複雑化が進んでいます
- マイクロプラスチック規制に伴う配合変更の需要
- 市場抑制要因
- 天然原料間の性能のばらつき
- バイオベースおよび特殊化学品における高コストプレミアム
- 天然ポリマーの温度および電解質に対する感受性
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- セルロース系
- 合成
- 用途別
- 塗料・コーティング
- 接着剤・シーラント
- 建設用コンパウンド
- パーソナルケア・コスメ
- 医薬品
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ALTANA AG
- Arkema
- Ashland
- BASF
- Cargill Incorporated
- CLARIANT
- Croda International Plc
- Dow
- Elementis PLC
- Evonik Industries AG
- Lamberti S.p.A.
- Lubrizol
- Nouryon
- Syensqo
- Wacker Chemie AG
第7章 市場機会と将来の展望



