


中東・アフリカの軍用ヘリコプター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Middle East and Africa Military Helicopters - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154215
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
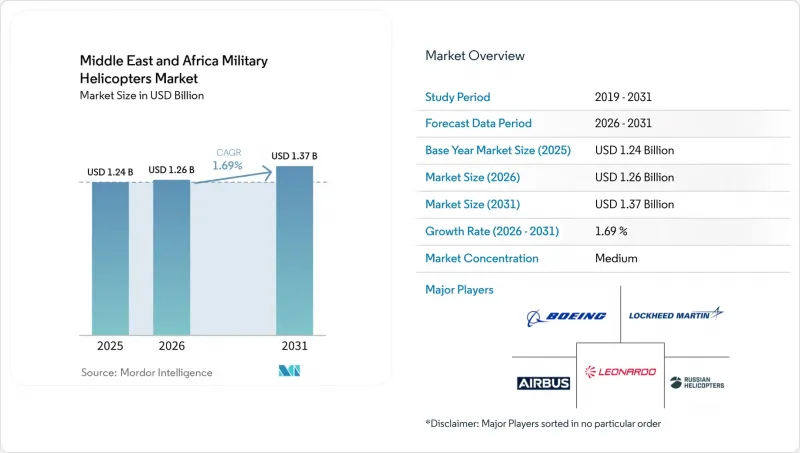
Mordor Intelligenceによると、中東およびアフリカの軍用ヘリコプター市場規模は2025年に12億4,000万米ドルと評価され、2026年の12億6,000万米ドルから2031年までに13億7,000万米ドルへと成長し、2026年から2031年にかけてCAGR1.69%を記録すると予測されています。
中東・アフリカの軍用ヘリコプター市場の動向と洞察
老朽化した回転翼機フリートの更新
機体の老朽化により、同地域全体で防衛調達計画において更新の決定が優先順位を高めています。旧式の航空機はより多くの整備を必要とし、部品の入手難は作戦準備態勢を弱める可能性があります。また、各国政府は、航空機の生存性、通信能力、および任務用装備の向上を求める圧力にも直面しています。エジプトで承認されたCH-47Fプログラムは、北アフリカにおける大型輸送ヘリコプターの機体更新が引き続き重要な役割を果たしていることを示しています。したがって、中東・アフリカの軍用ヘリコプター市場は、輸送や作戦上の要件を満たさなくなった航空機を運用者が更新することによる恩恵を受けています。また、更新プログラムは、整備、パイロット訓練、およびロジスティクス支援において、より長期的なサービス機会を生み出す可能性もあります。
機体更新は、湾岸諸国の大規模な空軍に限られた話ではありません。アフリカの運用者は、最新の能力要件と、利用可能な技術スタッフや運用予算とのバランスを取らなければなりません。信頼性の高い予備部品と訓練計画によって支えられれば、最新鋭のプラットフォームは稼働率を向上させることができます。1機の機体で輸送、医療後送、治安任務をすべて遂行できる場合、調達への説得力はさらに高まります。長期的な支援体制を構築するサプライヤーは、旧式機からの移行に伴う運用リスクを軽減することができます。このため、中東およびアフリカの軍用ヘリコプター市場において、ライフサイクル計画は航空機の取得と同様に重要となります。
湾岸諸国主導の多目的近代化
湾岸諸国の運用者は、単一の機体群で複数の任務を遂行できるヘリコプターを引き続き好んでいます。この傾向は、適応性の高い客室、センサー、通信機器、ミッションキットを備えた機体の購入を後押ししています。また、分散した作戦地域全体で限られた機体数を有効活用する必要性も反映しています。サウジアラビアの国防費は2025年に832億米ドルに達し、堅固な国防資金基盤を形成しています。中東およびアフリカの軍用ヘリコプター市場は、近代化予算に航空機動や海上作戦が含まれる場合、この支出の恩恵を受けています。調達判断においては、性能に加え、整備のしやすさや現地の産業参画がますます重視されるようになっています。
多目的機隊を導入することで、運用者は複数の任務セットにわたり、共通の訓練および支援体制を活用できるようになります。これにより、輸送、救助、監視といった各任務ごとに異なる機種を管理する負担を軽減できます。このアプローチは、作戦上の優先順位が急速に変化しうる状況において特に有効です。また、個別の維持管理システムを構築することなく装備を統合できる航空機サプライヤーを優遇することにもつながります。湾岸諸国の調達動向は、可用性と任務の柔軟性を重視する姿勢を地域の購入者が注視しているため、他の地域における期待形成にも影響を与えています。こうした状況は、市場における多目的航空機への継続的な需要を支えています。
高いライフサイクルコストと予算上のトレードオフ
軍用ヘリコプターには、初期の機体契約を超える支出が必要となります。運用者は、予備部品、整備施設、シミュレーター、乗員訓練、および任務用装備に資金を充てなければなりません。こうしたコストは、防衛予算が限られている国にとっては維持が困難な場合があります。アフリカにおける軍事支出の増加であっても、防空、地上部隊、無人システムに対する競合する要件がなくなるわけではありません。したがって、中東およびアフリカの軍用ヘリコプター市場では、航空機プログラムが他の緊急の優先事項と競合する場合、遅延が生じる可能性があります。長期サポートパッケージは不確実性を軽減できますが、契約金額の表面上の額を増やす可能性があります。
高度なセンサーを搭載した双発機は、その耐用年数にわたる運用コストが特に高額になる可能性があります。運用者は、その高い能力と、継続的な整備・訓練コストとを天秤にかける必要があります。機種が混在する機隊は、機種ごとに異なる部品、工具、技術的スキルが必要となるため、複雑さを増す可能性があります。低コストの航空機は、限定的な輸送や訓練のニーズには応えられるかもしれませんが、あらゆる種類の任務を代替することはできません。したがって、予算上の決定においては、少数の高性能な航空機を導入するか、あるいは機隊の段階的な近代化が優先される可能性があります。この制約は、調達計画の拡大に運用資金が追いついていない場合において、最も強く現れます。
セグメント分析
2025年、中東およびアフリカの軍用ヘリコプター市場規模の89.58%を多目的ヘリコプターが占めました。この地位は、輸送、護衛、医療後送、海上任務など、幅広い用途での柔軟な運用を運用者が重視していることを反映しています。共通のプラットフォームを採用することで、訓練、整備、および部品計画が簡素化されます。これは、限られた機数で多様な要件に対応しなければならない部隊にとって有益です。また、このセグメントは、適応性の高い航空機と持続的な支援を求める湾岸諸国の調達傾向にも合致しています。その規模の大きさから、確立された多目的ヘリコプター機群を持つサプライヤーは、同地域において強固な基盤を築いています。
その他のヘリコプタータイプは、2031年までCAGR3.62%で成長すると予測されています。このカテゴリーには、より特化した攻撃や偵察の要件を満たすために導入される機体が含まれます。需要は、対テロ作戦や専用の戦闘能力へのニーズと密接に関連しています。特殊用途の機体は、多目的機隊に取って代わるのではなく、それを補完する役割を果たします。輸送ヘリコプターも、重量物の輸送や部隊の機動性確保において依然として重要な役割を果たしています。中東・アフリカの軍用ヘリコプター市場では、汎用性の高い機体群と任務に特化した能力とのバランスが今後も求められ続けるでしょう。
2025年、中東・アフリカの軍用ヘリコプター市場において、陸軍航空部隊が43.87%を占めました。大規模な陸上部隊は、機動性、支援、補給、緊急対応のためにヘリコプターを活用しています。この役割は、広大な砂漠、遠隔地の国境、分散した治安作戦が行われる国々において、依然として重要です。陸軍の機体群は、人員や装備の迅速な移動も支援しています。その運用範囲の広さが、このセグメントが主導的な地位を占める理由の一つとなっています。需要は、地上部隊の即応態勢と機体群の運用可能状況と密接に関連しています。
海軍・海兵隊航空部門は、2031年までCAGR3.12%で拡大すると予測されています。このセグメントは、紅海およびアデン湾における安全保障への関心の高まりから恩恵を受けています。監視、救助、輸送、および海上調整のためには、艦載機が必要とされています。エジプトが合同任務部隊153を率いていることは、地域的な海上協力の重要性が引き続き高いことを示しています。海軍航空機プログラムには、艦船への統合や専門的な乗組員の訓練も含まれます。これらの要因が、地域市場における持続的な運用需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 老朽化した回転翼機の機体群の更新
- 湾岸諸国主導の多目的近代化
- テロ対策および国境警備活動
- 現地生産、MRO、および技術移転の要件
- 紅海、アデン湾、およびアフリカ沿岸における海上保安の需要
- 有人・無人連携とネットワーク化された精密作戦の効果
- 市場抑制要因
- ライフサイクルコストの高さと予算上のトレードオフ
- 輸出規制と技術移転をめぐる摩擦
- 特定の攻撃およびISR任務における武装UAVへの代替
- アフリカのティア2市場における保守スキルと対応態勢の不足
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ヘリコプターの種類別
- 多目的ヘリコプター
- 輸送用ヘリコプター
- その他のヘリコプター
- エンドユーザーサービス別
- 空軍
- 陸軍航空部隊
- 海軍・海兵隊航空
- 合同/特殊作戦
- 準軍事組織および沿岸警備隊
- エンジンタイプ別
- 単発エンジン
- ツインエンジン
- 用途別
- 戦闘および近接航空支援
- 兵員輸送
- 人道支援および災害救援
- パイロット訓練
- 地域別
- 南アフリカ
- ナイジェリア
- カタール
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Airbus SE
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Bell Textron Inc.
- Russian Helicopters(Rostec)
- Turkish Aerospace Industries, Inc.
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Aviation Industry Corporation of China, Ltd.
- MD Helicopters, LLC
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Safran SA
- Saudi Arabian Military Industries
- Denel SOC Ltd.