


米国の医薬品冷蔵チェーン空輸物流:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Pharmaceutical Cold Chain Air Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156867
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国の医薬品コールドチェーン航空物流市場の規模は、2025年に106億9,000万米ドルと評価され、2026年の115億4,000万米ドルから2031年までに166億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.57%となる見込みです。
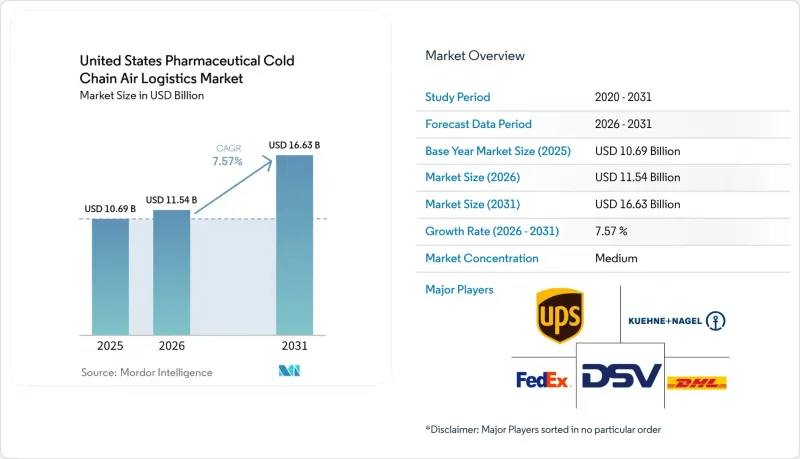
この拡大は、温度管理が必要な医薬品のパイプラインの拡大と、患者により近い場所での流通モデルへの移行を反映しています。本レポートは、温度範囲(冷蔵、冷凍、常温、超低温)、医薬品の製品タイプ(低分子医薬品、生物製剤、専門医薬品、細胞・遺伝子治療、動物用医薬品、その他)、出荷フロー(国内、国際)、および地域(北東部、南東部、中西部、南西部、西部)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
米国の医薬品コールドチェーン航空物流市場の動向と洞察
生物製剤および専門医薬品の輸送量の増加
生物製剤は、管理された輸送と文書化された出荷手続きを必要とするため、米国医薬品コールドチェーン航空物流市場のコスト構造を変革しつつあります。CDERは2025年に12の生物製剤を含む46の新薬を承認し、CDERとCBERを合わせた新規承認数は58件に達しました。各製品の発売には、商業流通開始前に検証済みの輸送ルートを通過する必要があるため、輸送適格性評価作業が発生します。したがって、米国の医薬品コールドチェーン航空物流市場は、貨物の輸送そのものと、新製品に伴う適格性確認作業の両方から需要を得ています。2025年のFDA承認には、10の参照製品に対する18のバイオシミラーが含まれていました。個別のバイオシミラー製造業者は、独自の適格な包装および運送業者の手配を必要とするため、1つの先発品プログラムの下で貨物を統合するのではなく、アクティブな貨物輸送契約の数が増加することになります。
細胞・遺伝子治療の商業化
細胞・遺伝子治療は、臨床段階から商業流通へと移行しており、米国の医薬品コールドチェーン航空物流市場において、最も要求の厳しい貨物カテゴリーとなっています。Cryoport社は、2026年3月31日時点で、商業的に承認された21の細胞・遺伝子治療薬および766件のグローバル臨床試験を支援したと報告しています。2026年8月の「GENGLYCOS」および2026年7月の「TREGZI」のFDA承認により、認定治療センターへの専門的な流通を必要とする治療薬が追加されました。自家由来療法では、患者の細胞を病院から製造拠点へ輸送し、その後、同じ医療施設へ戻す必要があります。この往復輸送により、身元管理、タイミング、および温度管理が輸送プロセスにおいて極めて重要となります。-150°C以下で稼働する液体窒素蒸気シッパーは、UN 1977に関するIATA危険物規制の対象となり、これにより運送業者の選択肢が制限され、取り扱い要件が厳しくなります。
高いバリデーション、梱包、および温度管理コスト
バリデーション要件により、輸送量にかかわらず、医薬品コールドチェーン航空輸送ルートには一定のコスト下限が設定されています。21 CFR Part 211.142および211.150に基づき、製造業者および流通業者は、保管および流通の過程において、医薬品の同一性、効力、品質、および純度を保護するための書面による手順を維持しなければなりません。米国の医薬品コールドチェーン航空物流市場では、季節ごとの輸送ルートの適格性評価、包装性能、および文書化された輸送手順を考慮する必要があります。USP一般章1079では、医薬品の適正な保管および流通に関する基準が規定されており、正式な温度管理プロセスが支持されています。アクティブコンテナや認定済みの機器は、継続的な認証費用や運用コストの増加につながります。これらの要件は、少量かつ高価値の治療薬の輸送を管理する小規模なプロバイダーやスポンサーにとって、負担がより重くなります。
セグメント分析
2025年、常温輸送は市場シェアの46.62%を占め、米国の医薬品コールドチェーン航空物流市場において最大のシェアを占めました。このカテゴリーには、管理された常温要件が求められるGLP-1注射剤や、延長された常温プロファイルを持つ経口専門医薬品が含まれます。これらの輸送量の多さが、空港の貨物施設や取り扱いプロセスへの投資を支えています。また、その投資は、同じ輸送ルートを通る特殊貨物の輸送も支えることができます。冷蔵製品については、多くの生物製剤やワクチンにおいて、厳格な取り扱い管理が求められます。FDAの資料では、承認済み医薬品にとって適切な流通条件の重要性が説明されています。また、製品の安定性上、より低い温度での保管が必要な場合、冷凍製品も依然として重要な位置を占めています。
米国の医薬品コールドチェーン航空物流市場において、超低温製品および極低温製品の市場規模は、2026年から2031年にかけてCAGR11.55%で拡大すると予測されています。この成長ペースは、他の温度カテゴリーを上回っています。細胞療法や遺伝子治療が、この需要の主な要因となっています。その多くは、-150°C以下の温度で液体窒素蒸気による輸送を必要とするためです。IATAは、UN 1977に指定される液体窒素の輸送を、特定の取り扱い規制を含む危険物規則に基づいて取り扱っています。成長は、活発なコンテナエリアを有し、地上待機中の冷蔵設備を管理できる認定ゲートウェイに集中する見込みです。こうした能力を持たない空港は、先進治療薬の輸送ルートにおいて果たせる役割が限られています。このように輸送が集中するため、インフラの質は、米国の医薬品コールドチェーン航空物流市場において重要な要素となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要と医薬品コールドチェーン航空貨物物流の重要性
- 市場促進要因
- 生物製剤および専門医薬品の出荷量の伸び
- 細胞・遺伝子治療の商業化
- 患者への直接配送および専門薬局による調剤
- 臨床試験の分散化と患者別配送
- 空港レベルでのコールドチェーンのレジリエンスと、認定クロスドック施設の拡充
- デジタル・チェーン・オブ・カストディと予測的例外管理
- 市場抑制要因
- 高い検証コスト、パッケージングコスト、および温度管理コスト
- 温度変動、遅延、および製品廃棄のリスク
- 航空ハブにおけるドライアイスおよび極低温製品の供給変動
- GxP研修を受けた人材の不足および医療現場における極低温対応体制の整備状況
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- 主要な医薬品航空貨物ハブ空港とインフラ
- 医薬品の輸出入動向と主要な貿易ルート
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 温度範囲別
- 冷蔵(0~5°C)
- 冷凍(-18~0°C)
- アンビエント
- 超低温冷凍/ 超低温(-20°C以上)
- 医薬品の製品タイプ別
- 低分子医薬品
- ブランド医薬品
- 一般用医薬品(OTC)
- ジェネリック医薬品
- 生物学的製剤(バイオロジクス、バイオシミラー、ワクチン、血液由来医薬品)
- 専門医薬品
- 細胞・遺伝子治療
- 動物用医薬品
- その他の医薬品
- 低分子医薬品
- 出荷動向別
- 国内出荷
- 国際出荷
- 地域別
- 北東
- 南東
- 中西部
- 南西部
- 西
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- United Parcel Service, Inc.(UPS Healthcare, including Marken)
- FedEx Corporation
- DHL Group
- Kuehne+Nagel International AG
- DSV A/S
- CEVA Logistics(CMA CGM Group)
- GEODIS
- World Courier(Cencora, Inc.)
- Cryoport, Inc.
- AIT Worldwide Logistics, Inc.
- JAS Worldwide
- Biocair(Geopost)
- Nippon Express Holdings, Inc.(NX Group)
- Expeditors International of Washington, Inc.
- Hellmann Worldwide Logistics SE & Co. KG
- Yusen Logistics Co., Ltd
- Kintetsu World Express, Inc.
- A.P. Moller-Maersk A/S
- Crane Worldwide Logistics
- Rhenus Group
- DACHSER SE
- Scan Global Logistics A/S
- GXO Logistics, Inc.
- XPO, Inc.
第7章 市場機会と将来の展望
第8章 付録



