


インドネシアの海上貨物輸送:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Indonesia Ocean Freight Transport - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157072
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
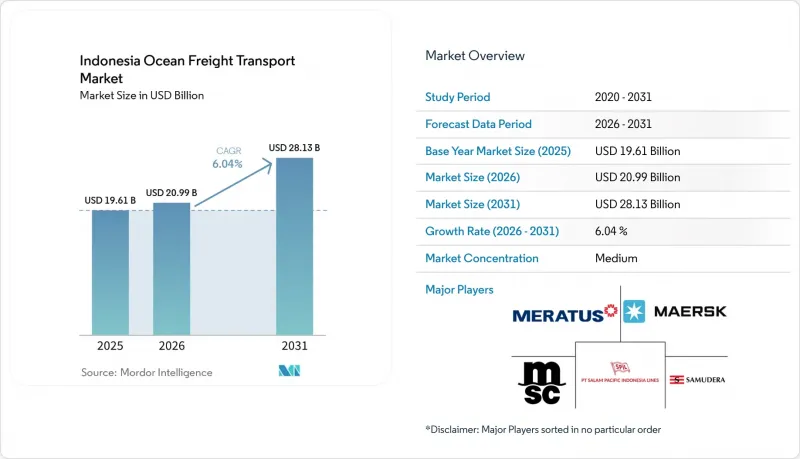
Mordor Intelligenceによると、インドネシアの海上貨物輸送市場の規模は2025年に196億1,000万米ドルと評価され、2026年の209億9,000万米ドルから2031年までに281億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.04%となる見込みです。
インドネシアの海上貨物輸送市場の動向と洞察
国内および国際コンテナ貿易の成長
2026年上半期、ペリンドが管理するターミナルにおける国際コンテナ取扱量は9.13%増加し、輸入量は11.67%増加しました。この増加は、消費者の在庫補充ではなく、製造業に関連する資本財の需要によって牽引されています。原材料と資本財はインドネシアの輸入の78%を占めており、これが産業活動とコンテナ輸入需要との直接的な関連性を裏付けています。製造業者は生産において輸入された投入資材や設備を使用するため、その貨物需要は短期的な家計需要への依存度が低くなります。2026年1月から4月にかけて、インドネシアの輸出額は前年同期比5.48%増の921億5,000万米ドルに達しました。輸出活動の活発化は、輸出向けコンテナ需要を支えるとともに、ジャワ島を中心とする航路における船舶の稼働率向上にも寄与します。物流の流れがより均衡化することで、海運会社は設備を双方向で活用できるようになり、空コンテナの配置コストを削減できます。貿易基盤が国内の供給需要と輸出動向を組み合わせているため、こうした状況はインドネシアの海上貨物輸送市場を支えています。
港湾の近代化とネットワークの拡大
タンジュン・プリオク第2コンテナターミナルは、2026年8月に操業を開始し、517.5メートルのバースと9万8,700平方メートルのヤードを備えています。この追加容量により、輸出入貨物の増加に伴い、ジャカルタのコンテナ貨物処理能力が向上します。また、同国のコンテナ貿易の大部分を扱うこのゲートウェイにおいて、海運各社はより多くのバースおよびヤード容量を確保できるようになります。ペリンド社は2025年から2026年にかけて74カ所の施設を改修したほか、PINPプログラムでは最大20の新たな島間航路の開設を目指しました。これらの取り組みにより、焦点は個々のターミナルのアップグレードから、全国的な港湾ネットワークを通じた貨物の移動へと移行しています。ジャワ島のゲートウェイで処理能力が増強されることで、スラウェシ、パプア、その他の東部地域の二次港に対するフィーダー需要が高まる可能性があります。コンテナが大型ハブターミナルを経由して到着するもの、最終目的地がジャワ島外にある場合、信頼性の高い二次的な接続ルートが不可欠です。大規模なハブでは、小規模な港湾との間でより定期的なサービスが必要となるため、こうした接続はインドネシアの海上貨物輸送市場の成長を支えることになります。
燃料価格の変動とバンカーコストのリスク
インドネシアの島間近海航路において、バンカーコストは営業費用の45%から55%を占めています。このリスクは外洋航路よりも大きく、運賃を引き上げる余地が限られている運航事業者にとっては最も大きな課題となっています。小規模な島々を結ぶ航路では、貨物流量が不安定なことが多いため、運航事業者は必ずしも満船の復路荷積みを通じて高騰した燃料費を回収できるとは限りません。PT IMC Pelita Logistik社は、燃料価格の変動を2026年第1四半期の主要な課題として特定し、航海最適化を活用してコスト抑制を図りました。PT TEMAS社は、2026年8月より、スラバヤ・ケンダリ・ゴロンタロ航路でLNG推進船「MV Digul Mas」の運航を開始しました。同船は、燃料価格の変動リスクを低減するアプローチの一例と言えますが、船隊の転換には、小規模な運航会社には確保が難しい資本が必要となります。また、国際海運会社も、デュアルフューエル(二元燃料)オプションを通じて、IMO(国際海事機関)の炭素強度指標への準拠を目指しています。
セグメント分析
2025年、インドネシアの海上貨物輸送市場において、非コンテナ貨物は57.86%のシェアを占めており、個別のユニットロードではなく大量に輸送されるコモディティ貨物の重要性が依然として高いことを反映しています。一方、コンテナ貨物は2031年までCAGR7.89%で拡大すると予測されており、インドネシアの海上貨物輸送市場において最も成長の速い貨物カテゴリーとなる見込みです。ドライバルクでは石炭や鉱物が、液体バルクでは原油、LPG、パーム油が、ブレークバルクでは標準コンテナに収まらない貨物が取り扱われました。これらの貨物流は、生産拠点や加工施設が沿岸航路に依存しているカリマンタン、スラウェシ、スマトラと密接に関連しています。多くの輸出が大量の大宗商品の輸送に依存していること、また貨物の物理的特性に合わせた船種が必要とされることから、このセグメントは依然として重要な位置を占めています。PTペルタミナ・インターナショナル・シッピングは2025年に111隻の船舶を運用し、LNGの輸送頻度を前年比で5.5倍に増加させました。同社の船隊の活動は、インドネシアの海上貨物輸送市場における液体バルク貨物の役割の拡大と、島々間の定期的なエネルギー供給の必要性を示しています。また、ブレークバルク貨物は、モロワリでのニッケル製錬所の建設や、インドネシア東部での電力インフラ整備を支援しており、これらのプロジェクト資材は、多くの場合、標準的なコンテナサービスでは輸送できません。
Eコマースの補充、医薬品の流通、電子機器の輸入により、時間厳守の貨物に対する定期的な配送パターンを支える定期航路サービスへの貨物シフトが進んでいます。この変化により、荷主はスポット用船による一般貨物輸送よりも予測可能なサービスを利用できるようになり、寄港スケジュールを物流スケジュールとより適切に調整できるようになります。医薬品の流通では、港への到着から内陸への配送に至るまで、より厳格な温度管理が求められるため、冷蔵コンテナの重要性が高まっています。生物製剤に対するBPOMの温度記録要件により、コンテナ貨物内での専用リーファーコンテナの使用が促進されています。また、従来の燃料費がサービスの採算性を圧迫していた航路では、運航事業者がコンテナ輸送能力と燃料費対策とを組み合わせています。スラバヤ・ケンダリ・ゴロンタロ航路を運航するTEMAS社のMVディグル・マス号は、運航コストに対応しつつ貨物需要に応えるというこのアプローチを体現しています。こうした貨物の移行により、インドネシアの海上貨物輸送市場は、バルク貨物の大きな役割を維持しつつ、より強固なコンテナ輸送基盤を築いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
- 市場規模、成長率および将来予測
- 主な需要要因と海上輸送の動向
- 主要な海上貿易回廊と貨物の集中
- 競合情勢と主要な海上貨物輸送事業者
第4章 市場情勢
- 市場概要と海上輸送の重要性
- 市場促進要因
- 国内外のコンテナ貿易の成長
- 港湾の近代化とネットワークの拡大
- 資源の下流化とバルク貨物の輸出需要
- Eコマース、小売業の仕入れ、および消費財の輸入
- インドネシア東部航路の統合とフィーダー・ネットワークの正式化
- デジタル貨物可視化とデータ駆動型のコンテナ再配置
- 市場抑制要因
- 燃料価格の変動性とバンカーコストのリスク
- 内陸部との接続性の格差と、島間物流コストの高さ
- より厳格化された内航運送規制および外国投資に関する要件
- インドネシアの島間回廊における空コンテナの需給不均衡
- バリューチェーンの構造と海上貨物流動の分析
- 海上貨物輸送業務に関する規制の枠組み
- 港湾および海運業務における技術の導入
- 港湾取扱量およびコンテナ輸送量の動向
- 主要港湾および海上ゲートウェイのパフォーマンス評価
- 海上運賃と輸送コストの動向
- 燃料費および船舶運航費の動向
- ポーターのファイブフォース分析
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測
- 貨物タイプ別
- コンテナ貨物
- ドライ
- 冷蔵貨物
- 非コンテナ貨物
- ドライバルク貨物
- 液体バルク貨物
- バラ積み貨物および一般貨物
- コンテナ貨物
- エンドユーザー産業別
- エレクトロニクス・半導体
- 化学・石油化学
- 食品・飲料
- 医薬品・医療
- 小売・Eコマース
- その他
- 地域別
- Java(ジャカルタおよびBOD)
- スマトラ
- カリマンタン
- スラウェシ
- バリおよびヌサ・テンガラ
- パプア地域およびモルッカ諸島
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mediterranean Shipping Company(MSC)
- A.P. Moller-Maersk
- CMA CGM
- COSCO SHIPPING Lines
- Ocean Network Express(ONE)
- Hapag-Lloyd
- ZIM Integrated Shipping Services
- Pacific International Lines(PIL)
- Meratus
- PT Salam Pacific Indonesia Lines(SPIL)
- PT TEMAS Tbk
- PT Samudera Indonesia Tbk
- PT Tanto Intim Line
- PT Pertamina International Shipping
- PT Pelayaran Nasional Indonesia(PELNI)
- Evergreen Marine Corporation(Evergreen Line)
- PT Soechi Lines Tbk
- PT Humpuss Maritim Internasional Tbk
- PT IMC Pelita Logistik Tbk
- PT Transcoal Pacific Tbk
- PT Habco Trans Maritima Tbk
- PT Berlian Laju Tanker Tbk
第7章 市場機会と将来の展望
第8章 付録



