


欧州の軍用ヘリコプター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Military Helicopters - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154216
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
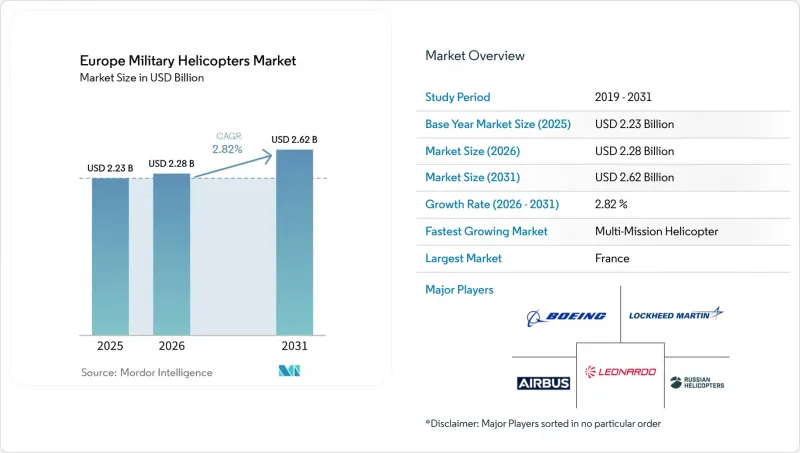
Mordor Intelligenceによると、欧州の軍用ヘリコプター市場規模は2025年に22億3,000万米ドルと評価され、2026年の22億8,000万米ドルから2031年までに26億2,000万米ドルへと成長し、2026年から2031年にかけてCAGR2.82%を記録すると予測されています。
欧州の軍用ヘリコプター市場の動向と洞察
NATOおよび欧州の防衛支出に関する公約
NATO加盟国の防衛支出に関する公約は、単なる政治的な目標にとどまらず、複数年にわたる支出枠組みとして定着しつつあります。2025年にはNATO加盟32カ国すべてがGDPの2%という基準を達成し、2025年6月のハーグ・サミットでは、2035年までに5%という目標が設定され、各国の年間支出計画が策定されました。この報告体制により、長期にわたる投資不足がより明確になり、各省庁はヘリコプターの購入順序を決定するためのより明確な根拠を得ることができます。EUの装備調達額は2025年に1,000億ユーロ(1,159億8,000万米ドル)に達し、2024年から26%増加しました。したがって、欧州の軍用ヘリコプター市場は、航空機、予備部品、訓練用装備、インフラを支える予算の恩恵を受けています。スペインによる100機規模の調達契約は、エアバス・ヘリコプターズがアルバセテにおけるカスタマイズおよび訓練能力を拡大する一助となり、調達をより持続可能な現地の供給基盤と結びつけることとなりました。
機体の近代化と老朽化したプラットフォームの更新
欧州の回転翼機フリートは老朽化が進んでおり、1,800機の輸送ヘリコプターと600機の戦闘ヘリコプターを含み、平均耐用年数は20年を超えています。更新が行われない場合、多くの大型機は2040年代までに50年以上も運用され続ける可能性があります。各国が旧式フリートの退役時期を定め、新機種への資金を確保するにつれ、更新プログラムはより具体的なものになりつつあります。ドイツが保有する60機のCH-47FブロックIIヘリコプターは、2030年までに退役が予定されているCH-53G「シー・スタリオン」に取って代わる予定です。同国のH145Mプログラムには、契約締結時から訓練、シミュレーター、予備部品、整備支援が含まれており、ライフサイクルサービスが初期の購入決定に組み込まれています。このアプローチにより、欧州の軍用ヘリコプター市場は機体納入の枠を超え、信頼性の高い支援体制がサプライヤー選定の核心となっています。
高いライフサイクルコストと維持管理の負担
ヘリコプターの30年にわたる耐用年数において、ライフサイクルコストは取得価格を上回る可能性があり、納入後の防衛予算に多大な圧力をかけます。ノルウェーが2025年にNHIndustries社と結んだ和解は、NH90の予備部品の入手可能性に関する継続的な問題に端を発するものであり、支援上の問題がプログラムレベルの紛争に発展し得ることを示しました。NATOの13億ユーロ(15億1,000万米ドル)規模のNH90支援契約は、2025年から2030年にかけて、ベルギー、フランス、ドイツ、イタリア、オランダを対象としています。この共同契約により、個別の二国間契約と比較して22%のコスト削減が見込まれています。しかし、共同支援体制であっても、機体更新期間中の可用性の制約により、訓練や作戦準備態勢が制限される可能性があります。NGRCプログラムの3,500万ユーロ(4,061万米ドル)というフライアウェイコスト目標およびライフサイクルコスト要件は、現在、費用対効果が航空機の設計や購入決定に影響を与えていることを示しています。
セグメント分析
2025年、欧州の軍用ヘリコプター市場において、多目的ヘリコプターは39.94%を占め、ヘリコプターの種類別カテゴリーの中で最大のシェアを占めました。運用者は、これらの機体を戦闘支援、兵員輸送、捜索救助に活用しており、これにより、任務ごとに別々の機体群を維持する必要性が軽減されています。スペインは、すでに45機を運用または発注していたのに続き、2025年12月にNH90戦術輸送ヘリコプターをさらに31機発注しました。これは、各軍種にプラットフォームが確立されると、その導入へのコミットメントの規模がいかに大きくなるかを浮き彫りにしています。この発注は、陸軍、空軍、海軍向けの計100機のヘリコプター調達パッケージの一部を構成するものです。共通のプラットフォームは、乗員の訓練、整備計画、およびミッションシステムのサポートを簡素化できます。また、任務が重複する場合、各軍が調達を調整するのにも役立ちます。これは、部隊構成上、航空機が国内支援と軍事作戦の間を迅速に移動する必要がある場合に重要です。その結果、市場では、複数の役割に合わせて構成可能な適応性の高い機体が高く評価されています。
輸送ヘリコプター市場は、2031年までCAGR3.99%で拡大すると予測されています。NATOの「強化部隊モデル」により、兵員、装備、物資を長距離にわたって輸送する必要性が高まっています。したがって、各国の防衛省が汎用機隊の共通化を図ろうとしている中でも、重量物輸送機は依然として必要とされています。ドイツが計画しているCH-47FブロックIIの導入は、2030年までにCH-53G機隊を退役させることに関連しているため、この必要性を明確に示す好例です。一方、軽連絡・観測機を含むその他の機種については、各国がプラットフォームを統合するにつれて、調達数量は減少する見込みです。ただし、これらの機種は、パイロットの訓練や領土監視の分野では依然として重要な役割を果たしています。2026年7月にフランスの特殊部隊へ最初に納入されたNH90スタンダード2は、任務に特化したアビオニクスが、ベースラインとなるプラットフォームの能力をいかに拡張できるかを示しています。NAHEMAとNHIndustriesは、2040年以降の運用を見据え、2026年4月にブロック2のアーキテクチャ研究を開始し、同プラットフォームの有用性をさらに拡大しています。フランスが計画している169機のH160M「ゲパード」は、多目的機隊の更新をさらに後押しするものであり、陸軍への最初の納入は2028年を予定しています。
2025年の欧州の軍用ヘリコプター市場において、陸軍航空部隊が41.97%を占めました。これは、NATOの東部戦線における陸上中心の部隊構成と要件に支えられたものです。陸軍の利用者は、偵察、戦術輸送、医療支援、指揮官の機動性確保、および戦闘任務のためにヘリコプターを必要としています。その需要は、展開可能な地上部隊の可用性およびそれらの部隊を維持する必要性と密接に関連しています。空軍、海軍、海兵隊の航空部隊、ならびに統合部隊および特殊作戦部隊のユーザーが、残りの調達を占めています。対潜戦や海上哨戒には特殊な回転翼機能力が求められるため、海軍の需要は堅調に推移しています。統合部隊および特殊作戦部隊も、高度な通信・任務装備を備えた航空機を求めています。こうした要件により、各省庁が中核となる機体の数を減らそうとしているにもかかわらず、欧州の軍用ヘリコプター市場は多様性を保ち続けています。
準軍事組織および沿岸警備隊の需要は、2031年までCAGR3.58%で拡大すると予測されており、これはエンドユーザー機関の中で最も高い成長率です。国境管理、海上監視、緊急対応任務において、軍用級の航空機および支援システムの必要性がますます高まっています。ルーマニアは2026年6月、内務省向けにH175MおよびH145ヘリコプターを発注するとともに、別途H225M軍用輸送ヘリコプターの調達も行いました。この構造は、国内治安担当機関が、軍隊の近代化も支援する調達メカニズムを活用できることを示しています。英国は2026年3月、陸軍および戦略司令部の任務において、3種類の旧式機種を置き換えるため、AW149ヘリコプター23機を選定しました。フランスのNH90スタンダード2の納入やスペインの注文も、特殊作戦任務における標準化を後押ししています。NATOの航空乗員訓練要件や同盟国間の相互運用性協定は、承認済みで維持管理が容易なプラットフォームを優先しています。これにより、同盟軍と共同作戦を行う必要があるユーザーにとって、現実的な選択肢の数が絞り込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- NATOおよび欧州の防衛支出に関する公約
- 艦隊の近代化および老朽化したプラットフォームの更新
- 多目的任務における標準化および相互運用性の要件
- 地域における安全保障上の脅威の高まりと国境警備の要件
- オープンアーキテクチャ、有人・無人機によるチーム編成、およびデジタルアビオニクス
- 多国籍企業による調達と国家主導の産業基盤の現地化
- 市場抑制要因
- ライフサイクルコストの高さと維持管理の負担
- 調達リードタイムと熟練労働力の不足
- 輸出規制、技術移転の制限、および政治的リスク
- 移行期間中の要件の細分化と車両稼働率の低下
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ヘリコプターの種類別
- 多目的ヘリコプター
- 輸送用ヘリコプター
- その他のヘリコプター
- エンドユーザーサービス別
- 空軍
- 陸軍航空部隊
- 海軍・海兵隊航空
- 合同/特殊作戦
- 準軍事組織および沿岸警備隊
- エンジンタイプ別
- 単発エンジン
- ツインエンジン
- 用途別
- 戦闘および近接航空支援
- 兵員輸送
- 人道支援および災害救援
- パイロット訓練
- 地域別
- 英国
- フランス
- ドイツ
- スペイン
- イタリア
- ロシア
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Airbus SE
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Bell Textron Inc.
- Russian Helicopters(Rostec)
- Turkish Aerospace Industries, Inc.
- Aviation Industry Corporation of China, Ltd.
- MD Helicopters, LLC
- Kawasaki Heavy Industries, Ltd.
- Safran SA
- BAE Systems plc
- Rheinmetall AG
第7章 市場機会と将来の展望



