


日本のデータセンター建設:市場シェア分析、業界動向と統計、成長予測(2026~2032年)
Japan Data Center Construction - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2032)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125687
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、日本のデータセンター建設市場規模は、2025年の71億4,000万米ドルから2026年には75億9,000万米ドルへと拡大し、2026~2032年にかけてCAGR6.24%で推移し、2032年には109億1,000万米ドルに達すると予測されています。
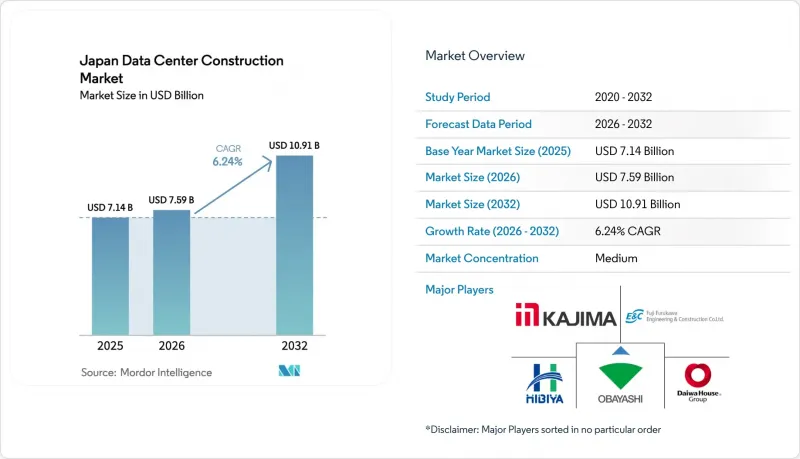
本レポートは、インフラ(電気インフラ、機械インフラ、その他)、ティア基準(ティアI・II、ティアIII、その他)、データセンタータイプ(コロケーション、ハイパースケール、その他)、エンドユーザー産業(銀行・金融サービス・保険、IT・通信、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
日本のデータセンター建設市場の動向と洞察
クラウド、AI、ビッグデータのワークロードの加速
生成AIプロジェクトの増加により、ラック密度が100kW以上に達し、電力需要が最大20%増加しているため、事業者は液体浸漬冷却システムの導入を余儀なくされています。SoftBankの300MW規模の苫小牧キャンパスは、新たな規模のベンチマークを示しており、再生可能エネルギー100%の電力供給を目指しています。サクラインターネットなどのGPUクラウドプロバイダは、2025年に476.3%の利益急増を記録し、需要の牽引力を裏付けています。国内大手石油会社の出光興産は現在、冷却電力を90%削減する液浸用流体を供給しており、サステイナブルAIインフラ用地域バリューチェーンを確立しています。
米国と国内の主要クラウド企業によるハイパースケールキャンパスの拡大
AWSは2027年までに2兆2,600億円の予算を計上しており、これにより年間3万500人の雇用創出と5兆5,700億円のGDP効果が見込まれています。Oracleの80億米ドル規模の計画は、東京と大阪におけるデータ主権を求める顧客を中核としています。国内では、KDDIとシャープの提携によるアジア最大級のクラウドキャンパスの開設が目指されており、エッジコネックスはAIクラスター用に大阪で140MWの設備を展開しています。こうした複数年にわたるプログラムが建設受注を牽引し、熟練した請負業者をめぐる競合を激化させています。
送電網のボトルネックと電気料金の急騰
関西電力は2026年以降、新規キャンパスに電力を供給する4つの変電所に対し、1,500億円以上を投資する予定です。電力事業者は、系統連系の待ち時間が長期化していることに加え、北海道が最も高く、北陸が最も安いという料金格差に直面しています。コストの上昇が利益率を圧迫する一方で、水冷技術の導入により電力消費量が過去最高水準を上回っています。一部の企業は、リスクをヘッジするために再生可能エネルギーの電力購入契約(PPA)を締結したり、自社発電設備を導入したりしています。
セグメント分析
2025年の売上高に占める電気インフラの割合は37.62%で、高圧開閉装置やバスウェイのアップグレードにより、日本のデータセンター建設市場シェアの基盤となっています。サービス部門は規模こそ小さいですが、事業者が耐震設計、液冷設計、AIワークロードのレイアウト最適化に追加費用を支払うことから、2032年までCAGR8.05%を達成すると予測されています。CanonITソリューションズの西東京サイトでは、現在100kVAの液冷ラックに対応しており、ハイブリッド冷却の統合が実証されています。2021年以降、建設資材の価格が21~24%上昇していることから、企業は建設のモジュール化や電源室のプレハブ化を進め、納期の短縮を図っています。
日本のデータセンター建設市場におけるサービスセグメントの規模拡大は、生成AIの普及に伴うキャパシティプランニング、試運転、改修コンサルティングへの需要を反映しています。機械インフラは誘電性流体やダイレクトチップ冷却へと進化している一方、ITインフラでは、企業のクラウド移行が進む中でもGPUサーバーの受注は堅調に推移しています。
2025年、ティアIII施設は日本のデータセンター建設市場シェアの56.42%を維持し、コストバランスを重視する企業やコロケーション利用者に対応しています。ティアIVプロジェクトは件数は少ないですが、ハイパースケール事業者がAIモデルのトレーニングを中断させないために高い資本集約度を受け入れるにつれ、2032年までCAGR8.43%で増加しています。大林組は、地震多発地域においてティアIVの稼働時間を確保するため、能動型免震構造と超高強度鋼を採用しています。
日本におけるティアIVデータセンター建設市場の規模は、土地コストの高さから高密度・高可用性の設計が正当化される東京・大阪回廊に集中しています。一方、ティアIとティアIIのレガシー施設では、テナントがより高い耐障害性を求めるクラウドプラットフォームへワークロードを移行するにつれ、利用率が低下しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウド、AI、ビッグデータのワークロードの加速
- 米国と国内の主要クラウド企業によるハイパースケールキャンパスの拡大
- ソブリンクラウドとデータ居住地に関する規制
- 5Gに牽引される、中規模都市におけるエッジデータセンターの需要
- J-REITによる即入居可能なデータセンター(DC)サイトへの資本流入
- 免震技術による巨大施設のリスク低減
- 市場抑制要因
- 送電網のボトルネックと電気料金の急騰
- ティアIII・IV認定を受けたMEP労働者の不足
- 環境ライセンシングに時間がかかることや地域住民からの反対
- 東京・千葉・神奈川回廊内における地価の高騰
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- 日本のデータセンター建設に関する主要統計
- 2023年と2024年の日本におけるデータセンターの総設置容量(MW)
- 日本における建設中のIT総負荷量(MW)、2025~2030年
- 日本のデータセンター建設における平均設備投資額と運営費
- 日本におけるデータセンターインフラへの設備投資額が最も多い企業
第5章 市場規模と成長予測(金額、10億米ドル)
- インフラ別
- 電気インフラ
- 配電ソリューション
- 配電ユニット
- 開閉装置
- その他
- 電源バックアップソリューション
- UPS
- 発電機
- 配電ソリューション
- 機械インフラ
- 冷却システム
- 液冷
- 空冷
- ラック・キャビネット
- その他の機械インフラ
- 冷却システム
- ITインフラ
- サーバー
- ストレージ
- その他のITインフラ
- 一般建設
- サービス
- 設計・コンサルティング
- インテグレーション
- サポート・メンテナンス
- 電気インフラ
- ティア基準別
- ティアI・II
- ティアIII
- ティアIV
- データセンタータイプ別
- コロケーションデータセンター
- ハイパースケール・自社建設データセンター
- その他(エンタープライズ・エッジ・モジュラー)
- エンドユーザー産業別
- 銀行・金融サービス・保険
- IT・通信
- 政府・防衛
- ヘルスケア
- その他
第6章 競合情勢
- 市場シェア分析
- 企業プロファイル
- Obayashi Corporation
- Taisei Corporation
- Kajima Corporation
- Shimizu Corporation
- Takenaka Corporation
- Tokyu Construction
- Toda Corporation
- Maeda Corporation
- Daiwa House Industry Co., Ltd.
- Penta-Ocean Construction
- Fuji Furukawa Engineering and Construction
- Nishimatsu Construction
- Sumitomo Mitsui Construction
- Hazama Ando
- Kitano Construction
- Mirai-Build(Mirait Holdings)
- Haseko Corporation
- Kinden Corporation(EPC)
- JGC Japan
- DRP Construction Japan
- AECOM Japan
- Fluor Japan
- Hibiya Engineering Ltd
- ARUP Japan
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日