


AI搭載睡眠技術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AI-Powered Sleep Technologies - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118039
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、AIを活用した睡眠技術市場は、2025年の59億2,000万米ドルから2026年には69億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR20.35%で推移し、2031年には174億6,000万米ドルに達すると予測されています。
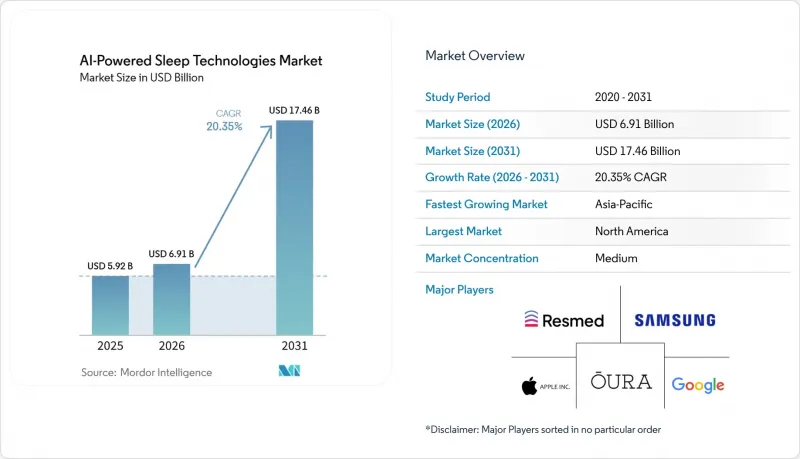
本レポートは、製品タイプ(AI搭載睡眠トラッカーなど)、技術(機械学習およびセンサーフュージョンなど)、用途(睡眠モニタリングおよびスコアリングなど)、エンドユーザー(在宅ケア環境、病院など)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のAI搭載睡眠技術市場の動向と洞察
パーソナライズされた睡眠最適化への需要の高まり
AIを活用した睡眠技術市場は、静的なスコアレポートではなく、個別化されたガイダンスを求めるユーザーの期待が明確にシフトしていることから、成長を遂げています。ユーザーは、一般的な睡眠衛生のアドバイスではなく、自身の生理機能、日々の行動、数週間にわたる睡眠パターンを反映した推奨事項をますます求めています。睡眠段階、心拍変動、皮膚温度、回復シグナルを組み合わせたデバイスやプラットフォームにより、そのパーソナライゼーションが日常の使用においてより実用的なものとなっています。Eight Sleep社は、同社の「Autopilot」プラットフォームがユーザー1人あたり毎晩数百万回の生体データ調整を行っていると述べており、同社は回復の成果をシミュレートし最適化するように設計された「AI Sleep Agent」を用いて、そのモデルをさらに拡張しています。AIを活用した睡眠技術市場において、この動きは、適応型コーチングと測定可能な成果を通じて、より長期的なユーザーエンゲージメントを維持できるプラットフォームへと競争上の価値をシフトさせています。
受動的なモニタリングから閉ループ型睡眠介入への移行
AIを活用した睡眠技術市場は、もはや夜間のデータを収集し、翌朝に提示することだけに焦点を当てたものではありません。閉ループシステムは、睡眠中の生理的変化を検知し、環境や治療法の直接的な調整をもって対応し始めています。これは、特にシステムが睡眠終了後ではなく睡眠中に反応できる場合、介入は受動的なモニタリングのみよりも持続性の高い価値提案を生み出すため、重要な意味を持ちます。Eight Sleep社は、リアルタイムの生体分析と自動温度調節を連携させ、AI主導の睡眠時無呼吸症や更年期障害に伴う睡眠障害への応用に向けたロードマップを拡大しました。その結果、AIを活用した睡眠技術市場は、センサーの所有から、介入の質やアルゴリズムの応答性へと着実にシフトしつつあります。
アルゴリズムによる睡眠スコアリングをめぐる消費者の信頼のギャップ
AIを活用した睡眠技術市場は、依然として信頼性の問題に直面しています。その理由は、多くのスコアリングシステムが独自仕様であり、臨床医が解釈するのが困難なためです。『Scientific Reports』誌の2025年の研究によると、臨床医がアルゴリズムのバイアスや意思決定の不透明性を適切に評価できない場合、臨床現場での導入は限定的なままであることが明らかになりました。こうした懸念は、肌の色、BMI、併存疾患のサブグループによってスコアリングの質が異なる可能性がある場合、さらに深刻になります。2026年に『Sleep and Breathing』誌に掲載された総説では、睡眠時呼吸障害の診断に向けた説明可能なAIの枠組みが概説されましたが、臨床規模においては、解釈可能性と精度のトレードオフが依然として未解決であることも指摘されています。臨床医がアルゴリズムがどのように出力に至るかをより明確に把握できるようになるまで、AIを活用した睡眠技術市場は、重症度の高い医療現場での普及が遅れる状況が続くでしょう。
セグメント分析
2025年時点で、AI搭載睡眠トラッカーはAIを活用した睡眠技術市場の42.83%のシェアを占めていましたが、睡眠アプリやデジタル睡眠プラットフォームは2031年までに年率20.63%の成長が見込まれています。トラッカーが主導的な地位を占めているのは、手首装着型ウェアラブル、指輪型デバイス、マットレス下センサーといった形式が成熟しており、すでに日常生活にほとんど抵抗なく溶け込んでいることを反映しています。これらのデバイスは、幅広い普及、継続的なデータ収集、そして明確な消費者向けウェルネス使用事例を兼ね備えているため、AIを活用した睡眠技術市場への主要な入り口であり続けています。
ソフトウェア主導の製品が勢いを増しているのは、ハードウェアのみの拡大よりも、デジタル配信の経済性が魅力的であるためです。2025年に『npj Digital Medicine』誌で発表されたメタ分析では、不眠症に対する完全自動化されたデジタル認知行動療法の有効性が確認され、アプリベースのケアに対する機関側の信頼がさらに高まっています。このエビデンスは、AIを活用した睡眠技術市場が、サブスクリプション、臨床プログラム、データを活用したコーチングを通じて長期的なエンゲージメントを収益化できる製品へと徐々にシフトしている理由を説明する一助となります。
2025年には、機械学習とセンサーフュージョンが売上高の38.57%を占めましたが、AIを活用した行動療法は2031年まで年率21.84%で成長すると予想されています。センサーフュージョンは、AIを活用した睡眠技術市場において依然として中心的な位置を占めています。これは、主流の睡眠測定デバイスが、生体生理学的生データを有用な夜間プロファイルに変換するために、依然として光脈波計、加速度計、および関連する多信号処理に依存しているためです。この技術基盤は現在、ウェアラブル機器や在宅モニタリングツール全体で十分に確立されており、それが現在の売上高における主導的地位を説明する一因となっています。
レーダー、音響、および熱感知によるアプローチは、身体にデバイスを装着することなくモニタリングが可能であるため、この目的に適しています。クラウドとエッジAIの統合は、低遅延処理と大規模なデータセットにわたる継続的なモデル更新のバランスを取ることで、これらすべてのモダリティをサポートしています。AIを活用した睡眠技術市場において、これにより、価値が単一のセンサーに依存するよりも、信号をいかに効果的に組み合わせ、解釈し、行動へと変換できるかに大きく左右される、より広範な技術競争が生まれています。
地域別分析
2025年、北米はAI搭載睡眠技術市場の41.28%を占めました。同地域が主導的な地位を占めているのは、診断済みおよび未診断の睡眠障害の患者数が非常に多いことに加え、強固な臨床インフラと、AIを活用した睡眠ツールに対するより積極的な規制環境が組み合わさっているためです。『Respiratory Medicine』誌の推計によると、2024年には米国の成人の8,370万人が閉塞性睡眠時無呼吸症候群を患っており、これにより同地域には非常に大規模なスクリーニングおよび管理基盤が形成されています。
欧州は、AIを活用した睡眠技術市場において依然として重要な位置を占めています。これは、導入が臨床的検証やデータガバナンスとますます密接に関連しているためです。同地域には充実した医療提供体制がありますが、臨床的な役割を担うことを目指す製品は、エビデンスの質、相互運用性、およびプライバシーに配慮したデータ処理に関して、より高いハードルに直面しています。技術的な道筋は改善しつつあり、『Frontiers in Digital Health』誌が報じたように、ガーミンのウェアラブル睡眠データをGDPRに準拠したHL7 FHIR形式で標準化されたリポジトリに統合する事例が確認されています。これにより、消費者によって生成された情報のより実用的な臨床利用が可能になります。つまり、欧州のAIを活用した睡眠技術市場では、消費者向けのモニタリングデータをコンプライアンスに準拠した臨床ワークフローに変換できる企業が優位に立つ可能性が高いと考えられます。
アジア太平洋地域は、AIを活用した睡眠技術市場において最も急成長する地域になると予測されており、2031年までのCAGRは23.86%と見込まれています。中国は政策的な方向性を通じてこの分野を支援しており、国家計画や健康的な生活に関する取り組みにより、睡眠の健康が、より広範な予防や脳科学の優先事項の中で明確な位置づけを得ています。こうした動きは、地域全体における消費者の需要と機関による受容の両方を強化する点で重要です。中東・アフリカ、特にGCC諸国や南米の一部地域は、依然として初期段階の市場であり、プレミアム製品がまず世界のウェアラブル・エコシステムを通じて参入しています。これらの市場では、価格設定、保険償還、医療インフラがより支援的な環境となるまで、AIを活用した睡眠技術市場はより緩やかなペースで拡大していくものと見られます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- パーソナライズされた睡眠最適化への需要の高まり
- 受動的なモニタリングから閉ループ型睡眠介入への移行
- 在宅睡眠診断および遠隔モニタリングの成長
- デジタルヘルスエコシステムとの睡眠データの相互運用性
- AIを活用した睡眠スクリーニングの保険適用経路
- 睡眠障害およびそれに関連する慢性疾患の有病率の増加
- 市場抑制要因
- アルゴリズムによる睡眠スコアリングをめぐる消費者の信頼のギャップ
- 医療機器の分類ごとにばらつきのある臨床検証基準
- 夜間生体認証モニタリングにおけるデータプライバシーの制約
- 高度なAI搭載型睡眠モニタリング機器およびプラットフォームの高コスト
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- AI搭載型睡眠トラッカー
- AI統合型睡眠環境デバイス
- AIを活用した睡眠治療および介入法
- 睡眠アプリおよびデジタル睡眠プラットフォーム
- 技術別
- 機械学習とセンサーフュージョン
- レーダー、音響、および熱感知
- AIを活用した行動療法
- クラウドとエッジAIの統合
- 用途別
- 睡眠モニタリングおよびスコアリング
- 睡眠時無呼吸およびいびきの検出
- 睡眠の最適化とコーチング
- デジタル睡眠療法
- エンドユーザー別
- 在宅医療
- 病院
- 睡眠クリニックおよびセンター
- 企業向けウェルネスおよび調査プログラム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Apollo Neuroscience, Inc.
- Apple Inc.
- Awake Labs Inc.
- Compumedics Limited
- Eight Sleep, Inc.
- Emfit Ltd.
- Fitbit, LLC
- Garmin Ltd.
- Google LLC
- Huawei Technologies Co., Ltd.
- Masimo Corporation
- Oura Health Oy
- Philips N.V.
- ResMed Inc.
- Samsung Electronics Co., Ltd.
- Sleep Number Corporation
- SleepScore Labs, Inc.
- Somnox B.V.
- Withings
- Xiaomi Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


