


タイの金属包装:市場シェア分析、業界動向・統計、成長予測(2026年~2031年)
Thailand Metal Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125560
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、タイの金属包装市場の規模は、2025年に18億4,000万米ドル、2026年に19億1,000万米ドルとなり、2031年までに22億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 3.58%で成長すると見込まれています。
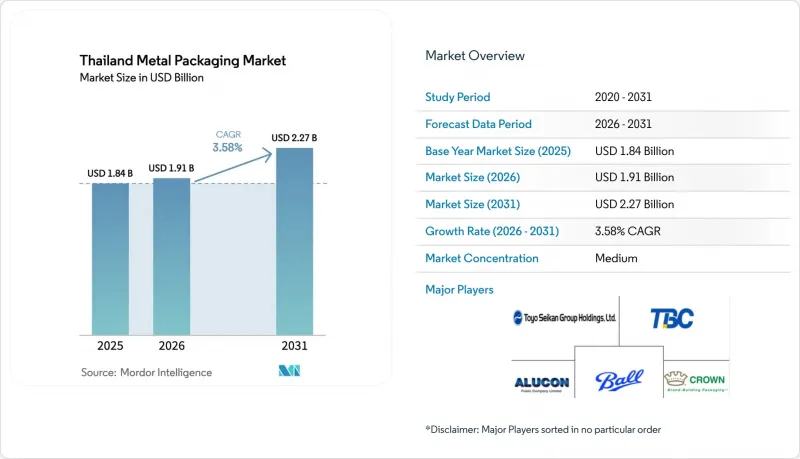
本レポートは、材料別(アルミニウム、スチール)、製品タイプ別(缶、バルクコンテナ、輸送用バレル・ドラムなど)、エンドユーザー業種別(飲料、食品、塗料・化学品など)、缶製造技術別(2ピースDWI、2ピースDRDなど)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
タイの金属包装市場の動向とインサイト
即飲飲料のプレミアム化
洗練された250ミリリットル・330ミリリットルの缶に詰められたクラフトビール、エナジードリンク、スパークリングティーは、主流の飲料よりも急速に成長しており、これにより加工業者は、単位当たりアルミニウムの使用量を10%近く削減できる2ピース・ドロー・アンド・リドロー生産ラインへの投資を進めています。各ブランドは、コールドチェーンにおける結露を軽減するために360度ダイレクト印刷を採用しており、この機能はすでに大手多国籍企業が運営する高速生産ラインに組み込まれています。このプレミアム化の動向はノンアルコール飲料の新商品にも波及しており、テザー付きキャップやミシン目入りシュリンクスリーブが、コンビニエンスストアなどの販売チャネルにおけるプラスチック規制への対応を後押ししています。こうした仕様により、シームの公差や厚みの要件が厳格化されるにつれ、小規模な地元のコンバーターは設備投資のハードルに直面しており、これが業界の再編を加速させる可能性があります。短期的には、プレミアム化によりアルミニウムの需要がスチールを上回り、1缶あたりの平均価格を押し上げているため、飲料総販売量が横ばいになっても利益率の堅調さが維持されています。
タイのペットフード輸出拠点の成長
タイは2030年までにペットフードの輸出額を50億米ドルに引き上げることを目指しており、これにより、121°Cのレトルト殺菌に耐える85グラム・170グラムの缶に対する持続的な需要が生まれています。輸出先のお客様は、魚由来のタンパク質による硫黄腐食に耐性のあるエポキシフェノール系コーティングを要求しており、この要件を最も満たせるのは、自動コーティングラインを備えたコンバーターです。湾岸市場がすでに缶詰食品輸出の3分の1以上を占めていることから、ハラール認証が重要な障壁となっています。FDA 21 CFR 113・欧州の移行限界値への準拠は、さらなる技術的検証の要件となり、ロット追跡が可能なサプライヤーが有利となります。これらの仕様により、高バリア性金属缶は長期保存可能なウェットペットフードの標準となり、輸出ルートにおいてフレキシブルパウチを上回る勢いを見せています。
圧延鋼コイルの価格変動の激化
2024年、ASEAN地域の熱間圧延コイルの相場は2桁の変動を見せ、鋼材をスポット価格で仕入れながら、顧客への請求は直近の平均価格に基づいて行う3ピース缶メーカーを圧迫しました。溶接食品缶のコストのうち、鋼材が最大70%を占めるため、短期的な価格急騰は、転嫁条項が再設定される前に利益率を圧迫することになります。タイは平板鋼の需要の約60%を輸入に依存しており、中国が輸出を拡大した際には、加工業者は運賃の乱高下や貿易救済措置のリスクにさらされます。スコープ3のカーボン報告により、グローバルブランドは低炭素パッケージへの移行を迫られており、アルミニウムの循環性という強みが、鉄鋼にとってさらに大きな逆風となっています。大型の塗料缶や工業用ドラム缶では依然として鉄鋼が主流ですが、飲料や水産加工業者では、より軽量な2ピース構造のアルミニウム製代替品への移行が始まっています。
セグメント分析
2025年の売上高のうち69.03%をアルミニウムが占めており、これは飲料缶や水産物缶におけるアルミニウムの圧倒的な地位を反映したものです。これらの分野では、リサイクル材料の含有率が調達決定の基盤となっています。タイの金属包装市場におけるアルミニウムのシェアは、大手加工業者3社がボール社のリサイクル材料含有率74%というベンチマークに追随するにつれ、さらに上昇すると予測されています。軽量化の取り組みにより、ビールメーカーは1缶あたり8~12%の重量削減が可能となっています。一方、炭素国境調整措置により、炭素排出量の多い鋼鉄には価格上の負担が課されることになります。鋼鉄は盗難防止用キャップや20リットルの塗料缶では依然として重要な役割を果たしていますが、輸入運賃が急騰したり、顧客がより高いリサイクル材含有率を要求したりすると、国内におけるコスト面での優位性は薄れていきます。
合金コストの上昇にもかかわらず、タイの金属包装市場は2031年にかけて拡大すると予想されます。これは、輸入スラグに対するBOIの関税免除や、スクラップ調達コストを低減するEECのリサイクル拠点に支えられているためです。鉄鋼加工メーカーは、エアゾール用ドームや工業用ドラム缶におけるニッチ市場のリーダーシップで対抗していますが、コイル価格の持続的な変動やVOC規制の強化により、新しい溶接ラインへの資本配分は制限されています。アルミニウム・スチュワードシップ・イニシアチブ(ASI)への準拠を証明できるサプライヤーは、飲料分野における長期契約を確保でき、アルミニウムの成長軌道をさらに強固なものにするでしょう。
2025年の売上高のうち、飲料缶が47.37%を占めましたが、缶(飲料、食品、エアゾールを含む)の合計は、2031年までにCAGR4.26%で成長する最も急成長している分野となります。このセグメントに関連するタイの金属包装市場規模は、2024年に水産加工業者が63万434トンのツナ缶を出荷することや、醸造所が店頭での存在感を高めるためにスリム缶を好むことから恩恵を受けています。また、潤滑油の輸出業者が、ISO 14001監査に適合する加圧式アルミニウム容器へスチールドラムから移行していることから、エアゾール製品がさらなる成長の追い風となっています。
樽、ドラム缶、キャップなどの缶以外の容器は、化学薬品分野でのフレキシタンクへの代替や、清涼飲料分野でのプラスチック製キャップの普及により、成長ペースが鈍化しています。とはいえ、ビールやスピリッツの瓶詰めにおいて、改ざん防止機能を備えたスチール製キャップが依然として不可欠であるため、キャップ市場は安定したニッチ市場を確立しています。予測期間を通じて、ブランドオーナーがパウチでは実現できない積載性、循環性、高級感のあるグラフィックを優先するにつれ、缶は引き続きシェアを拡大していくでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因の影響
- 市場促進要因
- 即飲飲料の高付加価値化
- タイのペットフード輸出拠点の成長
- ハラール認証を受けた水産缶詰の拡大
- 循環型経済におけるアルミニウムへの政府の推進
- Eコマースによる食料品販売形態の急速な拡大
- ビールメーカーによる、洗練されたスリムな缶形状への移行
- 市場抑制要因
- 圧延鋼コイルの価格変動幅の拡大
- ソース分野におけるバイオポリマー製パウチへの代替
- EEC域外におけるリサイクルインフラの普及の遅れ
- エアロゾル製造プラントに対する厳格なVOC排出基準
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 材料タイプ別
- アルミニウム
- スチール
- 製品タイプ別
- 缶
- 食品用缶
- 飲料用缶
- エアゾール缶
- バルクコンテナ
- 輸送用バレル・ドラム
- キャップ・クロージャー
- 缶
- エンドユーザー業種別
- 飲料
- 食品
- 塗料・化学製品
- 工業用・自動車用オイル
- 缶製造技術別
- 2ピースDWI
- 2ピースDRD
- 3ピース溶接式
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Toyo Seikan Group Holdings, Ltd.
- ALUCON Public Company Limited
- Crown Holdings, Inc.
- Ball Corporation
- Thai Beverage Can Co., Ltd.
- Bangkok Can Manufacturing Co., Ltd.
- Swan Industries(Thailand)Co., Ltd.
- Lohakij Rung Charoen Sub Co., Ltd.
- Next Can Innovation Co., Ltd.
- Asian-Pacific Can Co., Ltd.
- Standard Can Co., Ltd.
- Royal Can Industries Co., Ltd.
- Great Siam Metal Packaging Co., Ltd.
- Siam Toppan Packaging Co., Ltd.
- Perfect Can Manufacturing Co., Ltd.
- Can One(Thailand)Co., Ltd.
- Thai Oil Can Manufacturing Co., Ltd.
- Supreme Metal Container Co., Ltd.
- Thien Long Metal Can(Thailand)Co., Ltd.
- WR Will(Thailand)Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


