


タイのICT:市場シェア分析、業界動向・統計、成長予測(2026年~2031年)
Thailand ICT - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125540
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、タイのICT市場規模は、2025年の177億4,000万米ドルから2026年には196億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 10.95%で推移し、2031年には330億8,000万米ドルに達すると予測されています。
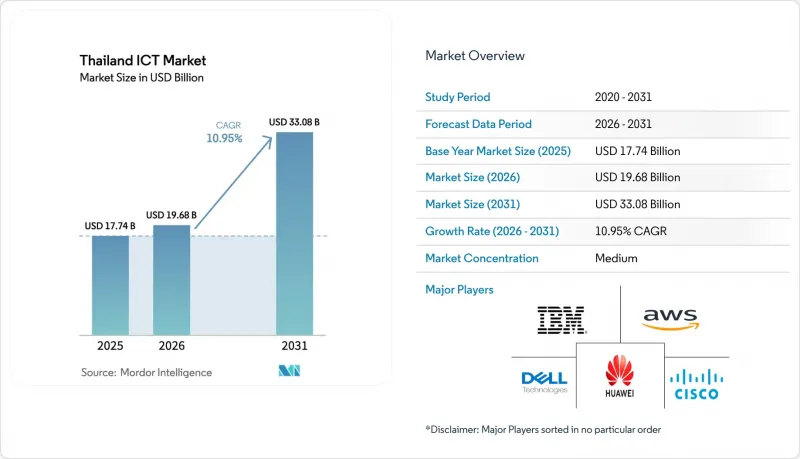
本レポートは、製品タイプ(ITハードウェア、ITソフトウェア、ITサービス、ITインフラ、ITセキュリティ、通信サービス)、エンドユーザー企業規模(中小企業、大企業)、エンドユーザー業種(政府・公共行政、BFSI、エネルギー・ユーティリティなど)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
タイのICT市場の動向と洞察
5Gネットワークの急速な展開と加入者の増加
2024年までに全国規模の5G展開により人口の95%をカバーするに至り、製造業における予知保全や物流のリアルタイム追跡といったエッジコンピューティングの使用事例が可能となりました。通信事業者はネットワークスライシングを導入し、ミッションクリティカルなアプリケーション向けに専用のスループットを提供することで、消費者向けの音声・データ通信を超えた新たな企業向け収益源を開拓しています。国家放送通信委員会による周波数帯の割り当て・インフラ共有に関する規則により、地方における展開コストが削減され、バンコク以外の地域での導入が加速しています。東部経済回廊の製造業者は、5GセンサーとAI分析を統合することで、予期せぬダウンタイムを削減し、スループットを向上させています。5G対応端末の普及率の上昇が加入者の移行を後押ししており、ユーザー1人あたりの月間平均データ消費量は2桁のギガバイト水準に達しています。
政府の「クラウドファースト」政策が導入を加速
2024年以降、すべての公共機関はオンプレミスでの調達を例外として正当化しなければならず、これにより各省庁は、ISO 27001・「個人データ保護法」の認証を受けた国内のクラウドリージョンへレガシーシステムを移行するよう促されています。150億バーツ(4億7,000万米ドル)規模の「スマート・ネイション・スマート・ライフ」プログラムは、共有APIゲートウェイや、政府が承認したクラウド上でホストされる「ThaiLLM」と呼ばれる主権型大規模言語モデル(LLM)プラットフォームへの資金提供を行っています。国営企業は現在、単一の調達ポータルを通じてサービスカタログを公開しており、民間ベンダーに統合に向けた明確なロードマップを提供しています。この政策は、規制対象業界においても同様の動きを促進しており、金融機関は政府のフレームワークを基準としてクラウドセキュリティのベースラインを策定しています。その結果、クラウドスキル、リファレンスアーキテクチャ、調達テンプレートが民間部門に波及し、タイのICT市場は相乗効果を享受しています。
中小企業におけるデジタルスキルの断片化とサイバーセキュリティ対応力の格差
タイの中小企業の10社中9社は、正式なデジタル投資計画を策定しておらず、クラウドに移行した企業の多くも、多要素認証や役割ベースのアクセス制御といった基本的なセキュリティ設定を見落としています。ゼロトラスト・フレームワークに対する認識が乏しいため、小規模企業はフィッシングやランサムウェアの攻撃にさらされ、業務が数週間にわたって麻痺するリスクに直面しています。「SME 4.0」プログラムに基づく政府のバウチャー制度では、研修やコンサルティング費用が補助されていますが、経営者が当面のキャッシュフロー問題を優先しているため、利用率は依然として30%を下回っています。保険引受会社が中小企業における情報漏洩の頻度上昇をリスク要因として考慮した結果、サイバー保険の保険料は上昇しています。継続的なスキル開発が行われない場合、タイのICT市場では、都市部以外でのクラウド導入の進展が鈍化するリスクがあります。
セグメント分析
2025年、タイのICT市場シェアにおいて、ITサービスが32.08%と最大の割合を占め、マネージドサービス契約やマルチクラウド移行プロジェクトが牽引しました。通信事業者はネットワーク運用センターを外部委託し、製造業者は予知保全の導入に向けてシステムインテグレーターを活用しています。この枠組みの中で、企業がモノリシックなアプリケーションをAPI駆動型のマイクロサービスにリファクタリングするにつれ、クラウドサービスはCAGR11.45%で成長すると予測されています。ハードウェアの需要は、5G無線設備のアップグレードやデータセンターへの設備投資を背景に堅調に推移している一方、サイバーセキュリティへの支出は、絶え間ない脅威ベクトルにより加速しています。
設備投資(Capex)から運用費(OpEx)への移行は、ベンダーの収益モデルを再構築しています。PTT Exploration and Production社がクラウドネイティブの開発プラットフォームに移行した結果、アプリケーションのリリースサイクルが480%短縮され、レガシーシステムの近代化によって得られる成果が実証されました。低遅延要件を満たすため、製造工場ではエッジコンピューティングアプライアンスが普及しており、タイ国立放送通信委員会(NBTC)の基準に認定されたハードウェアベンダーにとって新たな収益源となっています。タイのICT市場では、ビジネスアナリストがアプリケーションのプロトタイプを作成できるローコード開発ツールが導入されており、不足している開発人材への負担を軽減しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gネットワークの急速な展開と加入者の増加
- 政府の「クラウド・ファースト」政策が導入を加速
- 企業のインダストリー4.0によるデジタルトランスフォーメーションの急拡大
- ハイパースケールデータセンターへの外国直接投資(FDI)の流入
- バーチャル銀行のライセンシングがフィンテックのインフラ整備を後押し
- AI対応・水冷式データセンターハブとしての野心
- 市場抑制要因
- 中小企業におけるデジタルスキルのばらつきとサイバーセキュリティ対応力の格差
- 高度なICT人材の不足と人件費の上昇
- データローカリゼーションに関する規制の強化により、TCOが増加
- サイバー詐欺による賠償責任の急増が、ICT予算の抑制に
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
- マクロ経済要因の影響
- 業界利害関係者分析
第5章 市場規模と成長予測
- 製品タイプ別
- ITハードウェア
- コンピュータ・ハードウェア
- ネットワーク機器
- 周辺機器
- ITソフトウェア
- ITサービス
- ITコンサルティング・導入
- ITアウトソーシング(ITO)
- ビジネスプロセスアウトソーシング(BPO)
- マネージドセキュリティサービス
- クラウド・プラットフォームサービス
- ITインフラ
- ITセキュリティ/サイバーセキュリティ
- 通信サービス
- ITハードウェア
- 企業規模別
- 中小企業
- 大企業
- エンドユーザー業種別
- 政府・公共行政
- BFSI
- IT・通信
- エネルギー・ユーティリティ
- 小売、Eコマース、物流
- 製造・インダストリー4.0
- ヘルスケア・ライフサイエンス
- 石油・ガス
- ゲーム・eスポーツ
- その他の業種
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Advanced Info Service Public Company Limited
- True Corporation Public Company Limited
- National Telecom Public Company Limited
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Dell Technologies Inc.
- Amazon Web Services, Inc.
- Google LLC
- Microsoft Corporation
- Oracle Corporation
- SAP SE
- Cognizant Technology Solutions Corporation
- Wipro Limited
- Ericsson AB
- Nokia Corporation
- Check Point Software Technologies Ltd.
- Palo Alto Networks, Inc.
- Alibaba Cloud Computing Co., Ltd.
- VMware, Inc.
- Fujitsu Limited
- NEC Corporation
- Accenture plc
- Hewlett Packard Enterprise Company
- Seagate Technology Holdings plc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日