


インドネシアのICT:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Indonesia ICT - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116926
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インドネシアのICT市場規模は2026年に577億1,000万米ドルとなり、2031年までに1,149億6,000万米ドルに達すると予測されており、CAGRは14.78%となります。
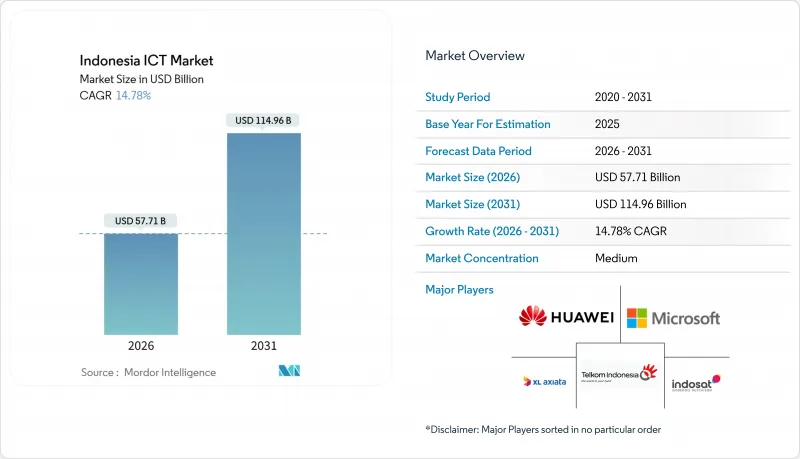
本レポートは、製品タイプ(ITハードウェア、ITソフトウェアなど)、企業規模(中小企業、大企業)、エンドユーザー業界(BFSI、政府・公共部門、石油・ガス、IT・通信、小売・Eコマース、製造、エネルギーなど)、導入モデル(オンプレミス、クラウド、ハイブリッド)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
インドネシアのICT市場の動向とインサイト
インドネシア企業のデジタルトランスフォーメーション
大手複合企業がSAPやOracleのワークロードをクラウドネイティブのスタックへ移行させ、工場現場にIoTセンサーを導入する中、技術予算の大部分は近代化イニシアチブに充てられています。アクセンチュアがIndosatと提携して「ソブリンAIクラウド」を構築した事例は、通信事業者が単なる通信インフラ事業者から、変革のパートナーへと自らを再定義しつつあることを示しています。TKDN(国内コンテンツ比率)の義務化基準により、現地のソフトウェア開発が奨励されており、地域のシステムインテグレーターは、コンプライアンスと技術的な実行力を組み合わせたターンキーソリューションの提供に注力しています。「Making Indonesia 4.0」ロードマップを通じて、製造業は明確な政策支援を受けています。しかし、社内のスキルレベルにばらつきがあるため、アウトソーシングが魅力的な選択肢となっており、これがインドネシアのICT市場におけるサービス収益の持続的な2桁の成長を説明しています。
政府によるデジタルスキルとインフラの推進
「デジタル・タレント・スカラシップ」は、2018年から2024年にかけて100万人の卒業生を輩出し、2025年にはさらに10万人の育成を目標としています。SATRIA-1の150 Gbpsバックボーンは現在、3万カ所の公共施設をサポートしており、利用率が低い3万6,000 kmの「パラパ・リング」光ファイバーを補完しています。これらの取り組みにより、これまで信頼性の高い帯域幅が不足していた州にも基本的な接続性が拡大され、クラウド、サイバーセキュリティ、電子政府プラットフォームに対する新たな需要が創出されています。しかし、雇用主を対象とした調査によると、多くの卒業生は本番環境の業務を遂行できるようになるまでに6ヶ月間の追加研修を必要としており、インドネシアのICT市場における短期的な生産性向上の妨げとなっている、根強い能力格差が浮き彫りになっています。
高度なICT人材の不足
インドネシアでは2030年までに900万人のICT専門家が求められていますが、現在の教育システムでは600万人しか供給できません。ジャカルタにおけるシニアクラウドエンジニアの給与は2023年以降、毎年25~30%上昇しており、地域のハブ都市に対するコスト面での優位性が失われつつあります。グローバルベンダー各社は、認定資格レベルのスキルを保証するために社内アカデミーを立ち上げていますが、企業は依然として、新入社員が完全な生産性を発揮できるようになるまでに、6~12ヶ月のOJT(実務同行研修)を予算に組み込んでいます。サービス企業は現在、現地の若手社員と、インドやフィリピンからの経験豊富なオフショアアーキテクトを組み合わせる方式を採用しており、これにより賃金上昇を緩和できる一方で、調整にかかるオーバーヘッドや、データ主権をめぐる潜在的な摩擦が生じています。
セグメント分析
ITサービスは2025年にインドネシアのICT市場シェアの32.73%を占め、2031年までCAGR15.22%で成長する見込みです。企業が変革に伴う複雑さを外部委託する中、マネージドセキュリティおよびクラウドプラットフォームサービスが最大のシェアを占めています。ハードウェアの更新サイクルは長期化する一方、ソフトウェア予算はSaaSサブスクリプションへとシフトしています。ゼロトラストアーキテクチャはインフラとセキュリティの領域を統合し、ベンダーに統合スタックの提供を迫っています。ランサムウェアの脅威やコンプライアンス要件が厳格化する中、インドネシアのICTサービス市場規模は2031年までに倍増する見込みです。
インドネシア語(Bahasa Indonesia)によるローカライズされたSaaSへの需要は、国内のソフトウェア開発企業を後押ししており、これらの企業はTKDN(国内内容要件)の優遇措置を活用して多国籍企業と競争しています。しかしながら、人材不足により大規模なERP移行が遅れており、段階的な導入が必要となるため、プロジェクトのスケジュールが長期化しています。5Gの資本集約性により通信サービスの利益率は圧迫されており、通信事業者は付加価値層として企業向けIoTやエッジ分析に注力するよう迫られています。
2025年の支出のうち、大企業が62.84%を占めていますが、中小企業(SME)のCAGRは15.67%と最も高く、その差は縮まりつつあります。政府のプログラムにより、1,700万社の零細企業が電子商取引(eコマース)やフィンテックのエコシステムに統合され、参入のハードルが低下しました。QRISの普及により、加盟店はスマートフォンを介してキャッシュレス決済を受け入れられるようになり、POS端末への設備投資を節約できます。ローコードプラットフォームはアプリケーション開発の民主化をさらに進め、不足しがちな開発者への依存度を低減させ、インドネシアのICT市場における中小企業による導入を促進しています。
レガシーシステムの近代化は、大規模な国有企業にとって負担となっています。メインフレームへの依存や複雑なコンプライアンス要件により、移行ロードマップは数年単位の長期化を余儀なくされています。テルコム・インドネシアの光ファイバー事業の分社化により、資本はクラウドやセキュリティ分野へ再配分されていますが、組織再編により社内のITアップグレードが遅れる可能性があります。高速なクラウドネイティブ型中小企業とリスク回避的な既存企業の双方に対応できるベンダーは、市場シェアの大幅な拡大を見込める立場にあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インドネシア企業のデジタルトランスフォーメーション
- 政府によるデジタルスキルとインフラ整備の推進
- Eコマースの急成長がオンライン決済を後押ししています
- 「パラパ・リング」および「サトリア-1」衛星の展開
- 電力料金の高騰を背景としたグリーンデータセンターへの移行
- AIを活用したインドネシア語向けクラウドサービスのローカライゼーション
- 市場抑制要因
- データプライバシーおよびサイバーセキュリティに関する懸念
- 高度なICT人材の不足
- 現地調達(Tkdn)規則がハードウェアコストを押し上げている
- 電気料金の上昇がデータセンターの運用コストを脅かす
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- クラウドコンピューティング
- 人工知能とアナリティクス
- サイバーセキュリティ
- IoTとエッジコンピューティング
- 5GとBeyond 5G
- ポーターのファイブフォース分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- 製品タイプ別
- ITハードウェア
- コンピュータ・ハードウェア
- ネットワーク機器
- 周辺機器
- ITソフトウェア
- ITサービス
- ITコンサルティングおよび導入
- ITアウトソーシング(ITO)
- ビジネスプロセスアウトソーシング(BPO)
- マネージド・セキュリティ・サービス
- クラウドおよびプラットフォームサービス
- ITインフラ
- ITセキュリティ/サイバーセキュリティ
- アプリケーションセキュリティ
- クラウドセキュリティ
- データセキュリティ
- ネットワークセキュリティ
- エンドポイントセキュリティ
- インフラ保護
- 統合リスク管理
- IDおよびアクセス管理(IAM)
- 通信サービス
- ITハードウェア
- 企業規模別
- 中小企業
- 大企業
- エンドユーザー産業分野別
- BFSI
- 政府・公共部門
- 石油・ガス
- IT・通信
- 小売、Eコマース、および消費者
- 製造・産業
- エネルギー・ユーティリティ
- ヘルスケア
- その他のエンドユーザー産業分野(運輸、物流、教育、ホスピタリティ)
- 展開モデル別
- オンプレミス
- クラウド
- ハイブリッド
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- PT Telkom Indonesia(Persero)Tbk
- Indosat Ooredoo Hutchison Tbk
- XL Axiata Tbk
- Huawei Technologies Co., Ltd.
- Microsoft Corporation
- Samsung Electronics Co., Ltd.
- Dell Technologies Inc.
- Lenovo Group Ltd.
- HP Inc.
- IBM Corporation
- Oracle Corporation
- SAP SE
- Accenture plc
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Cisco Systems, Inc.
- Fortinet, Inc.
- Palo Alto Networks, Inc.
- Kaspersky Lab
- Trend Micro Incorporated
- Equinix, Inc.
- ST Telemedia Global Data Centres(STT GDC)
- NTT Ltd.
- Alibaba Cloud Computing Ltd.(added)
- Amazon Web Services, Inc.(added)
- Google Cloud Platform LLC(added)
- PT DCI Indonesia Tbk(added)
- PT Biznet Gio Nusantara(added)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日

