


中東・北アフリカの情報通信技術(ICT):市場シェア分析、業界動向と統計、成長予測(2026~2031年)
MENA Information And Communications Technology (ICT) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119802
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、中東・北アフリカのICT市場規模は、2025年の1,771億米ドルから2026年には1,938億9,000万米ドルへと拡大し、2026~2031年にかけてCAGR9.5%で推移し、2031年には3,052億米ドルに達すると予測されています。
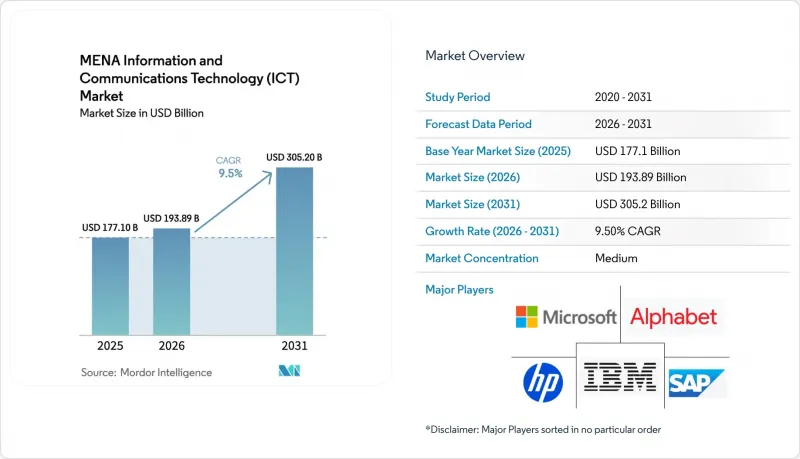
本レポートは、タイプ(ITハードウェア、ITソフトウェア、その他)、企業規模(中小企業、大企業)、展開モデル(オンプレミス、クラウド、ハイブリッド)、エンドユーザー産業(政府・公共行政、BFSI、その他)、国(サウジアラビア、カタール、その他)ごとに分類されています。市場予測は金額(米ドル)で示されています。
中東・北アフリカの情報通信技術(ICT)市場の動向と洞察
政府主導のスマートシティ・メガプロジェクト
サウジアラビアのNEOMは、交通、エネルギー、市民サービスシステムを統合する技術プラットフォームに50億米ドルを割り当てています。また、アラブ首長国連邦の「ドバイ2040都市マスタープラン」では、2025年までに政府サービスの25%をAIで提供することを目標としています。これらの取り組みは、初期の建設サイクルをはるかに超えて、クラウド容量、IoTセンサ、サイバーセキュリティソリューションに対する継続的な需要を生み出しています。自治体は、交通、公益事業、公共安全の各セグメントにわたるデータを集約する相互運用可能なプラットフォームを必要としており、これによりエッジコンピューティングや分析機能の導入が加速しています。GCC(湾岸協力理事会)レベルでの施策調整によりベンダーの標準化が進み、地域サプライヤーの統合コストが削減されています。「スマートドバイ」の下で処理された24億件のデジタル取引など、成功したパイロットプロジェクトは、さらなる政府系ファンドの支援を引き付ける規模の経済性を示しています。
ハイパースケールクラウドとデータセンターへの投資
Microsoftによる21億米ドル規模のサウジアラビアデータセンター複合施設、Oracleによる15億米ドル規模のリヤド地域プロジェクト、AWSによる53億米ドル規模の複数年にわたる拡大計画は、中東・北アフリカのICT市場がグローバルプロバイダにとって優先事項であることを裏付けています。現地での拠点展開は、データ主権に関する規制を満たしつつ、企業のワークロードにおける遅延を低減し、ネットワーク機器、マネージドサービス、コロケーションスペースに対する二次的な需要を喚起しています。アラブ首長国連邦がCore42と締結した130億ディルハム(35億4,000万米ドル)規模のソブリンクラウド提携は、このモデルを公共部門のワークロードにまで拡大し、他国の政府も採用しつつある青写真となっています。ゲーム、自動運転車、リアルタイム分析をサポートするため、人口密集地の近くにエッジノードが急増しており、インフラの足跡をさらに広げつつあります。
サイバーセキュリティ人材の不足
2024年、サウジアラビアではサイバーセキュリティの未充足ポストが26.8%、アラブ首長国連邦では9.7%増加しました。これは、労働力が2桁の伸びを示したにもかかわらず発生したものであり、地域の人材不足が拡大しています。このため、企業はクラウド移行を延期せざるを得なかったり、高額なコンサルタントに依存せざるを得なくなったりしています。公共部門のネットワークは1日あたり約5万件のサイバー攻撃の試みにさらされていますが、セキュリティ責任者の51%が、主要障害として資金不足を挙げています。大学教育プログラムは、クラウドセキュリティアーキテクトやインシデント対応アナリストに対する需要と供給の比率が3対1という状況に追いついていません。サウジアラビアの国家サイバーセキュリティ庁による奨学金制度を含む政府主導の取り組みは、5年以内にこの格差を解消することを目指していますが、短期的な人材不足は依然として続いています。このため、企業がマルチクラウド分析など、セキュリティ上重要な高度ワークロードを導入するスピードが制限されています。
セグメント分析
2025年、ITサービスセグメントは中東・北アフリカのICT市場の27.10%を占め、複雑なクラウド移行において統合の専門知識が不可欠であることを浮き彫りにしています。データ主権に準拠したアーキテクチャへの需要が加速する中、システムインテグレーターやマネージドサービスプロバイダは、ハイパースケーラーと企業の双方にとって戦略的パートナーとしての地位を確立しています。このセグメントは、複数年にわたる変革プログラム、サイバーセキュリティ監査、アプリケーションの近代化契約に紐づく継続的な収益モデルの恩恵を受けています。PaaS(Platform-as-a-Service)ソリューションの採用が進むにつれ、組織がレガシーワークロードのプラットフォーム移行を進める中で、アドバイザリー業務の機会がさらに拡大しています。現地のプロバイダは、アラビア語のサポートや地域の規制枠組みへの精通によって差別化を図っており、純粋な国際系コンサルティング企業にとって参入障壁となっています。
クラウドサービスはCAGR9.85%という最も高い成長軌道を記録しており、2031年までにITサービスとの収益格差を縮めると予想されています。Microsoft、Oracle、AWSによる主権クラウドリージョンの確立は、遅延やコンプライアンス上の障壁を軽減し、ワークロードの移行を加速させています。企業はベンダーロックインを回避するため、マルチクラウド戦略をますます採用しており、これによりオーケストレーションツールやコスト最適化サービスへの需要が高まっています。AIモデルのトレーニングやリアルタイム分析といったデータ集約型アプリケーションの急増は、IaaS(Infrastructure-as-a-Service)の利用を拡大させています。一方、ITハードウェアは5Gバックホールやエッジコンピューティングノードにとって依然として不可欠ですが、仮想化の動向により、サービス中心のカテゴリーに比べて成長は鈍化しています。
2025年には、大企業が支出の61.35%を占め、その規模を活かして、ERPの近代化、サイバーセキュリティの統合、AIの実験に及ぶエンドツーエンドのデジタルイニシアチブを推進しました。この層は、ハイパースケーラーや通信事業者から優遇価格を確保しており、その調達における影響力を強めています。エネルギー、航空、金融セクタの多国籍企業は、マルチリージョンでのクラウド導入を牽引しており、データガバナンスソフトウェアやSD-WANソリューションといった関連セグメントの成長を後押ししています。
中小企業は、高度ソフトウェアスイートへの参入障壁を下げる「クラウドファースト」方針に支えられ、CAGR10.04%で市場全体の成長率を上回る見込みです。アラブ首長国連邦の「モハメドビン・ラシッドイノベーションファンド」やサウジアラビアの「カファラプログラム」は、中小企業が電子調達義務(MBRF.AE)を履行できるようにするための技術アップグレードへ資金を投入しています。中小企業におけるSaaS(Software-as-a-Service)の導入は2022年以降3倍に増加しており、特にCRM、会計、エンドポイントセキュリティツールで顕著です。サプライチェーンのデジタル化が進むにつれ、大企業はニッチなAI、ブロックチェーン、IoT機能について、ますます中小のベンダーに依存するようになり、これにより中小企業が地域のエコシステムに組み込まれています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府主導のスマートシティ・メガプロジェクト
- 各国のデジタルトランスフォーメーション推進計画
- ハイパースケールクラウドとデータセンターへの投資
- 5Gによるモバイルデータトラフィックの爆発的増加
- 政府系ファンドによるAIと半導体セグメントへの資金提供
- データ居住要件が、現地のIaaSを後押し
- 市場抑制要因
- サイバーセキュリティ人材の不足
- エネルギー補助金改革により、DCの運営費が増加
- 水と電力の相互関係が北アフリカのデータセンターを制約
- レバント地域の光ファイバー回廊における政治的リスク
- 産業バリューチェーン分析
- 規制情勢
- マクロ経済要因の影響
- 技術展望
- ポーターのファイブフォース分析
- 主要使用事例
- 政府のプロジェクトと取り組み
- エコシステム分析
第5章 市場規模と成長予測
- タイプ別
- ITハードウェア
- コンピュータハードウェア
- ネットワーク機器
- 周辺機器
- ITソフトウェア
- ITサービス
- マネージドサービス
- ビジネスプロセスサービス
- ビジネスコンサルティングサービス
- クラウドサービス
- ITインフラ
- ITセキュリティ
- 通信サービス
- ITハードウェア
- 企業規模別
- 中小企業
- 大企業
- 展開モデル別
- オンプレミス
- クラウド
- ハイブリッド
- エンドユーザー産業別
- 政府と公共行政
- BFSI
- エネルギー・公益事業
- 小売、eコマース、物流
- 製造業とインダストリー4.0
- ヘルスケア・ライフサイエンス
- (上流・中流・下流)
- ゲームとeスポーツ
- 国別
- サウジアラビア
- アラブ首長国連邦
- カタール
- オマーン
- エジプト
- その他の中東・北アフリカ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Alphabet Inc.(Google LLC)
- IBM Corporation
- Microsoft Corporation
- HP Inc.
- SAP SE
- Emirates Telecommunications Group Company PJSC(e&)
- Oracle Corporation
- Salesforce Inc.
- Accenture plc
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- Huawei Investment and Holding Co., Ltd.
- Dell Technologies Inc.
- Orange Business Services S.A.
- Saudi Telecom Company(stc solutions)
- Ooredoo Q.P.S.C.
- Injazat Data Systems LLC
- Gulf Business Machines FZ-LLC
- Etihad Etisalat Co.(Mobily)
- Mobile Telecommunications Company K.S.C.P.(Zain Group)
- Ericsson AB
- Nokia Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日

