


シンガポールのICT:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Singapore ICT - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125535
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、シンガポールのICT市場規模は、2025年の697億7,000万米ドルから2026年には792億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 13.57%で推移し、2031年には1,496億8,000万米ドルに達すると予測されています。
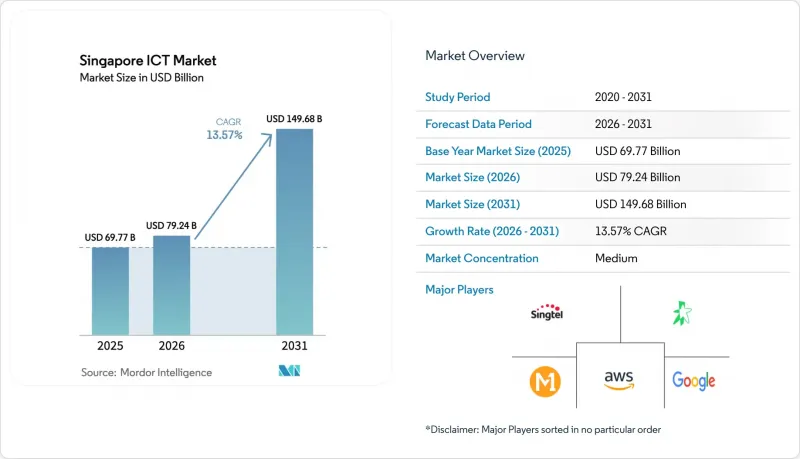
本レポートは、タイプ(ITハードウェア、ITソフトウェアなど)、エンドユーザー企業規模(中小企業・大企業)、展開モデル(オンプレミスなど)、エンドユーザー業種(政府・公共行政など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
シンガポールのICT市場の動向と洞察
政府による「スマート・ネーション」関連支出の急増
「スマート・ネーション2.0」は、シンガポールを単なるデジタル導入から「デジタルファースト」のガバナンスへと移行させ、2024会計年度には33億米ドルをサイバーセキュリティ、データプラットフォーム、近代化されたインフラに投入しています。この支出により、分析エンジン、エッジデバイス、リアルタイム処理ツールの調達が加速し、公共部門をはるかに超えた需要を喚起しています。これらの基準を反映した規制要件により、特に金融や医療分野の民間企業は、レガシーシステムのアップグレードを迫られています。APIオーケストレーションやクロスプラットフォームセキュリティを専門とするベンダーは、多年にわたる大規模な契約を直接獲得する機会を得ており、相互運用可能なフレームワークにより、業界横断的な統合における摩擦が軽減されています。
企業の「クラウドファースト」方針
「クラウドファースト」の方針により、インフラ計画のあり方は一変し、クラウドワークロードは17.7%増加したのに対し、オンプレミス展開は11.2%の増加にとどまりました。マルチクラウド戦略はベンダーロックインを軽減し、データ主権に関する規則を満たすことで、35億米ドル規模の国内クラウド市場を牽引しています。中小企業は、サブスクリプション型のAI、アナリティクス、自動化を活用して大企業並みの機能を確保し、最も急速な導入を推進しています。分散環境を規制コンプライアンスに適合させるための、統合された可観測性ダッシュボード、ハイブリッド接続ファブリック、自動化されたポリシーガバナンスに対する二次的な需要も生じています。
熟練したデジタル人材の不足
2,800人から4,400人に上るサイバーセキュリティ専門家の不足が、導入スケジュールを阻害し、人件費を押し上げています。一方で、セキュリティ需要は2029年までに48億2,000万米ドルに達すると見込まれています。この人材不足はAIエンジニアやクラウドアーキテクトにも及んでおり、中小企業は報酬面で多国籍企業と競争せざるを得ない状況にあります。4,500人の学習者を対象とするIBMの「SkillsBuild」をはじめとする政府支援のスキル向上プログラムは、人材不足を徐々に解消するに過ぎません。そのため、企業は、希少な専門家への依存度を低減するローコード・プラットフォーム、AIを活用した開発、マネージド・サービスへと軸足を移しています。
セグメント分析
2025年、シンガポールのICT市場規模のうち、ITインフラが25.86%を占めており、データセンター、ネットワーク機器、サーバー容量への継続的な投資が裏付けられています。このセグメントは、AWSの120億米ドル規模の計画など、ハイパースケール拡張への取り組みの恩恵を受けていますが、仮想化によってサーバーラックの密度が高まるにつれ、前年比の成長率は鈍化しています。ITソフトウェアは、クラウドネイティブプラットフォーム、AIツールチェーン、ワークフロー自動化スイートに牽引され、CAGR 16.35%で、他のすべてのカテゴリーを上回る成長を見せています。このソフトウェアへの転換により、コンテナオーケストレーション、マイクロサービスセキュリティ、アジャイル統合サービスへの需要が高まっています。インフラとアプリケーションの並行した拡大が、バランスの取れた成長の基盤となっています。企業はエンタープライズソフトウェアに対してサブスクリプション型価格設定をますます採用しており、これにより設備投資の急増が抑制され、キャッシュフローが安定しています。コモディティ化が進む中、ハードウェアの利益率は縮小傾向にありますが、特殊なAIアクセラレータやエッジデバイスには依然としてプレミアム価格が付いています。SAPなどの主要ベンダーはシンガポールに研究開発(R&D)拠点を構えており、業界固有のAIモデルを現地の使用事例に適合させる「デジタル・イノベーション・アクセラレータ」がその好例です。大容量のインフラと先進的なソフトウェアの相乗効果により、好循環が生まれ、シンガポールのICT市場は上昇軌道を維持しています。
2025年、大企業はシンガポールのICT市場シェアの66.78%を占め、予算と社内の人材を活用して、複雑で多分野にわたるデジタル化を推進しました。しかし、多くの企業がすでに第一段階の変革を完了しているため、成長率は12.84%へと鈍化しています。対照的に、中小企業は、導入サイクルを短縮する政府の助成金やクラウドサブスクリプションに後押しされ、CAGR14.88%を記録しています。ターンキー型のAIサービスの利用機会が拡大していることで、中小企業は高価なハードウェアを所有することなく、チャットボット、分析、ロボティック・プロセス・オートメーション(RPA)を統合できるようになっています。また、人材育成イニシアチブにより、中小企業へのデジタル人材の供給が持続的に確保されています。IBMの「SkillsBuild」は、データ分析やサイバーセキュリティに関する無料の認定コースを提供する一例です。「Productivity Solutions Grant(生産性ソリューション助成金)」などの財政的インセンティブでは、対象となる技術投資の最大70%が還付され、導入条件の公平性がさらに高まっています。中小企業が規模を拡大するにつれ、マネージドサービスプロバイダーや付加価値再販業者にとって大きな顧客基盤を形成し、シンガポールのICT市場を支える多様なベンダーエコシステムを強化しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 市場の定義と調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府による「スマート・ネーション」関連支出の急増
- 5Gの急速な展開と普及
- 企業の「クラウドファースト」方針
- デジタル銀行の免許取得がBFSIセクターの技術投資を後押し
- National AI Compute Resource(NACR)の展開
- グリーン電力を利用したハイパースケールデータセンターに対する優遇措置
- 市場抑制要因
- 熟練したデジタル人材の不足
- 拡大するサイバー攻撃の標的範囲
- 新しいDC建設における電力網容量の制限
- 外国人労働者の受け入れ制限による賃金インフレ
- バリューチェーン分析
- 重要な規制枠組みの評価
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- タイプ別
- ITハードウェア
- コンピュータ・ハードウェア
- ネットワーク機器
- 周辺機器
- ITソフトウェア
- ITサービス
- マネージドサービス
- ビジネスプロセスサービス
- ビジネスコンサルティングサービス
- クラウドサービス
- ITインフラ
- 通信サービス
- ITハードウェア
- エンドユーザー企業規模別
- 中小企業
- 大企業
- 展開モデル別
- オンプレミス
- クラウド
- ハイブリッド
- エンドユーザー業種別
- 政府・行政
- BFSI
- エネルギー・ユーティリティ
- 小売、Eコマース、物流
- 製造業・インダストリー4.0
- ヘルスケア・ライフサイエンス
- 石油・ガス(上流・中流・下流)
- ゲーム・eスポーツ
- その他の業種
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon Web Services(AWS)Singapore
- International Business Machines Corporation(IBM Singapore Pte. Ltd.)
- Cognizant Technology Solutions Asia Pacific Pte. Ltd.
- Micron Semiconductor Asia Operations Pte. Ltd.
- SAP Asia Pte. Ltd.
- Wipro Ltd.(Singapore)
- Hewlett Packard Enterprise Singapore Pte. Ltd.
- Intel Technology Asia Pte. Ltd.
- Singapore Telecommunications Ltd.(Singtel)
- StarHub Ltd.
- M1 Ltd.
- TPG Telecom Pte. Ltd.(SIMBA Telecom)
- NCS Pte. Ltd.
- NEC Asia Pacific Pte. Ltd.
- Dell Technologies Singapore Pte. Ltd.
- Google Asia Pacific Pte. Ltd.
- Microsoft Operations Pte. Ltd.(Microsoft Singapore)
- Equinix Singapore Pte. Ltd.
- Alibaba Cloud(Singapore)Private Limited
- Palo Alto Networks(Singapore)Pte. Ltd.
- Check Point Software Technologies(Singapore)Pte. Ltd.
- Trend Micro(Singapore)Pte. Ltd.
第7章 市場機会と今後の動向
- 未開拓分野・未充足ニーズの評価
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日