


中国のICT:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
China ICT - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116937
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、中国のICT市場規模は、2025年の8,900億米ドルから2026年には9,500億米ドルへと拡大し、2026年から2031年にかけてCAGR7.14%で推移し、2031年までに1兆3,500億米ドルに達すると予測されています。
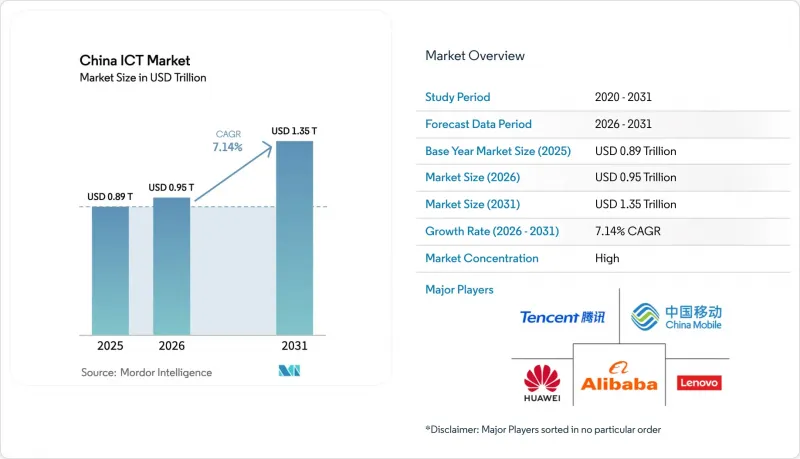
本レポートは、タイプ別(ハードウェア、ソフトウェアなど)、企業規模別(中小企業および大企業)、業界別(BFSI、IT・通信、政府・公共部門など)、技術分野別(クラウドコンピューティング、人工知能、サイバーセキュリティなど)、および地域別に分類されています。市場予測は金額(米ドル)で提示されています。
中国のICT市場の動向と洞察
インターネットおよび5Gの普及率の上昇
2024年には、全国的な5Gの展開により加入者数が1億140万人を超え、モバイルインターネットの利用率は78.6%に達しました。工業団地では、リアルタイムの品質管理や無人搬送車の運用を可能にするため、プライベート5Gネットワークが導入されています。基地局が1つ増えるごとにデータトラフィックが倍増し、エッジサーバーやIoTゲートウェイが処理すべきワークロードが増加します。価格設定モデルは、帯域幅の従量課金から、測定された生産性向上にサービス料金を連動させる成果ベースの契約へと移行しています。したがって、企業が低遅延接続を軸にプロセスを再設計する中、中国のICT市場は、サブスクリプション収入と高利益率の統合サービスの両方を獲得しています。
政府の「デジタル・チャイナ」および第14次五カ年ICT計画
中央政府による計画では、2030年までにGDPに占める割合を45%とするなど、デジタル経済に関する明確な目標が設定されています。統一された技術基準により、スマートシティ、遠隔医療、電子政府プラットフォームの統合コストが削減されます。「東部データ、西部コンピューティング」プログラムの下、省からの助成金によりワークロードが西部へ誘導され、エネルギー費用が削減されるとともに、地域間の処理能力のバランスが図られています。地元サプライヤーへの優先的な調達義務により、国内のチップ、サーバー、ミドルウェアベンダーの市場参入機会が拡大しています。このように、政策支援によって予測可能な需要サイクルが創出されることで、中国のICT市場は数量面でも価値面でも成長を遂げています。
国有企業におけるレガシーITの複雑性
多くの国有企業は、依然として数十年にわたって導入されてきたプロプライエタリなメインフレーム環境に依存しています。クラウドアプリケーションをこれらのシステムと統合するには、ミドルウェアやカスタムコネクタが必要となり、プロジェクトの期間とコストが増大します。調達枠組みではベンダーの実績が重視されるため、新興ソフトウェア企業の市場参入が制限されています。また、デジタルワークフローは既存の業務手順と抵触することが多いため、従業員の再教育は組織的な課題となります。こうした慣性により、中国のICT市場が重工業のバリューチェーンに浸透する全体的なペースは鈍化しています。
セグメント分析
2025年、ハードウェアセグメントは中国のICT市場収益の42.65%を占めました。5G基地局、高密度サーバー、エッジゲートウェイへの投資は、全国的なデジタル化に不可欠な基盤を形成しています。スマートシティ、交通、製造プロジェクトに関連する調達は、安定した機器の更新サイクルを保証しています。データセンター事業者は、輸出リスクを軽減し、価値を地元に定着させるため、国産チップやスイッチ機器を優先しています。
ソフトウェアは、現時点では規模は小さいもの、CAGR10.09%を記録すると予測されており、中国ICT市場で最も急成長している分野となる見込みです。PaaS(Platform-as-a-Service)サービスはコードの展開を加速させ、ローコードツールにより、技術的知識を持たないスタッフでも顧客向けアプリケーションのプロトタイプを作成できるようになります。企業がレガシーワークロードの近代化を進める中、システムインフラソフトウェアはクラウドの波に乗っています。ハードウェアとソフトウェアの融合により統合スタックが生まれ、ファーウェイなどのベンダーは、単一の契約で半導体、オペレーティングシステム、クラウドサービスから収益を得ることが可能になっています。
2025年、大企業は、特注の統合を必要とする大規模なERP、SCM、CRMの導入により、中国ICT市場シェアの63.55%を維持しました。これらの企業のデジタルトランスフォーメーションのロードマップは、中核となる生産、財務、流通機能に及んでおり、コンサルティング需要の高まりを確固たるものにしています。調達サイクルは長期に及びますが、関係が成熟すれば、複数年にわたる継続的な収益源を生み出します。
中小企業(SME)はCAGR10.32%という最も急速な拡大を記録しており、中国のICT市場規模に新たな潜在市場規模をもたらしています。対象となるソフトウェア購入に対する税還付などの財政的インセンティブにより、導入の障壁が低くなっています。サブスクリプション型のクラウドスイートを利用すれば、初期のハードウェア投資を必要とせずに、AI分析、サイバーセキュリティ、eコマースの各モジュールにアクセスできます。ピアツーピアによる知識共有が信頼感を高め、現地のサービスパートナーが手頃な価格でカスタマイズサービスを提供しています。中小企業のデジタル化が進むにつれ、投資額1米ドルあたりの全体的な生産性向上率は、多くの場合、大企業を上回っており、この顧客層の構造的な重要性がさらに強まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インターネットおよび5Gの普及率の上昇
- 政府の「デジタル・チャイナ」構想および第14次五カ年ICT計画
- 企業のクラウド移行の加速
- 各セクターにおけるAIによる生産性の向上
- 「XInc.huang」の現地化推進が国内需要を後押ししています
- カーボン・インフォマティゼーションの義務化がグリーンICTを推進
- 市場抑制要因
- 国有企業におけるレガシーITの複雑さ
- 深刻化するサイバーセキュリティ/データ主権リスク
- 米国による先端半導体の輸出規制
- 地方自治体ごとの調達プロセスの分断
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- 業界の魅力度-ファイブフォース分析分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- タイプ別
- ハードウェア
- コンピューティングデバイス
- ネットワーク機器
- データセンター・インフラストラクチャ
- ソフトウェア
- システムインフラ
- エンタープライズアプリケーション
- ITサービス
- コンサルティングおよびシステム統合
- マネージドサービス
- 通信サービス
- モバイルサービス
- 固定電話およびブロードバンド
- ハードウェア
- 企業規模別
- 中小企業(SME)
- 大企業
- 産業分野別
- BFSI
- IT・通信
- 政府・公共部門
- 小売・Eコマース
- 製造業
- エネルギー・ユーティリティ
- ヘルスケア
- 教育
- 運輸・物流
- その他の産業分野
- 技術分野別
- クラウドコンピューティング
- 人工知能
- サイバーセキュリティ
- デジタルサービス(SaaS、PaaS)
- エッジコンピューティング
- モノのインターネット
- ブロックチェーン
- 地域別
- 中国東部
- 中国南部
- 中国北部および北東部
- 中国中部
- 中国西部および北西部
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Alibaba Group Holding Ltd.
- Huawei Technologies Co Ltd.
- Tencent Holdings Ltd.
- China Mobile Communications Group Co. Ltd.
- Lenovo Group Ltd.
- Baidu Inc.
- JD.com Inc.
- Xiaomi Corporation
- ZTE Corporation
- Inspur Group Co Ltd.
- Hikvision Digital Technology Co Ltd.
- Dahua Technology Co Ltd.
- Sangfor Technologies Inc.
- Venustech Group Inc.
- H3C Technologies Co Ltd.
- Kingsoft Cloud Holdings Ltd.
- UCloud Technology Co Ltd.
- Kingdee International Software Group Co Ltd.
- Neusoft Corporation
- iFlytek Co Ltd.
- SenseTime Group Inc.
- Cambricon Technologies Corp Ltd.
- GDS Holdings Ltd.
- FiberHome Telecom Technologies Co Ltd.
- China Unicom
- China Telecom
第7章 市場機会と今後の動向
- ホワイトスペースおよびアンメット・ニーズの評価
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日

