


海上貨物輸送:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Maritime Freight Transport - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124625
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、海上貨物輸送市場の規模は2025年に5,997億8,000万米ドルと評価され、2026年の6,323億6,000万米ドルから2031年までに8,235億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.43%となる見込みです。
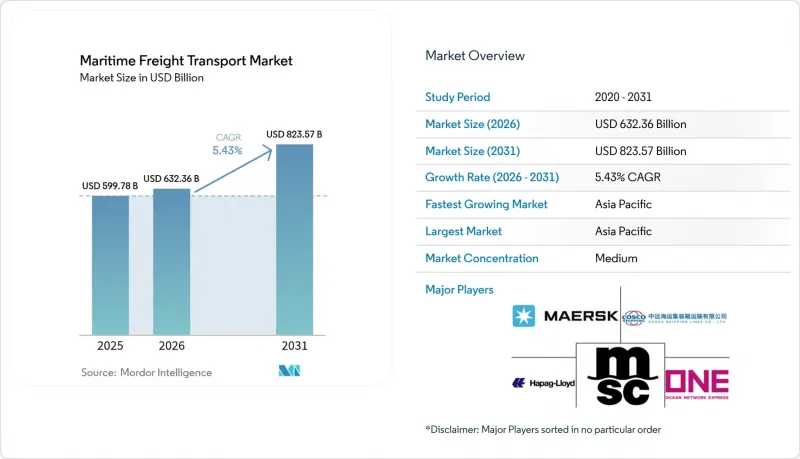
本レポートは、貨物タイプ別(コンテナ貨物、ドライバルク貨物、液体バルク貨物、一般貨物、ロールオン/ロールオフ貨物)、エンドユーザー産業(電子・半導体、化学・石油化学、食品・飲料など)、および地域(北米、南米、アジア太平洋、欧州、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の海上貨物輸送市場の動向と洞察
アジア域内における南南貿易回廊の急増
2023年、ASEANは4,688億米ドルの貿易額で欧州連合(EU)を抜いて中国の最大の貿易相手国となり、10.5%の急増を記録しました。これにより、アジア域内の貨物ループが新たな成長エンジンとしての地位を確固たるものにしています。ACFTA(中国・ASEAN自由貿易協定)に基づく段階的な関税撤廃により、西側の積み替えハブを経由しない物流の流れが効率化される一方、2026年の開通が予定されている全長84マイルの中国・平魯運河は、年間8,900万トンの貨物を輸送し、サプライチェーンコストを7億2,500万米ドル削減することになります。東南アジアへの製造業の移転は、港湾近郊の産業クラスターを強化し、二次ゲートウェイへのフィーダー需要を増大させています。その結果生じる貨物密度は、短距離輸送でありながら高い周回頻度を実現するように最適化された15,000 TEU級の主力船への大規模投資を支えています。これらの動向が総合的に、海上貨物輸送市場の予測期間におけるCAGRに、推定1.2パーセントポイント寄与すると見込まれています。
ニアショアリングが近海フィーダー需要を牽引
2024年、米国とメキシコ間のトラック越境数は過去最高を記録し、ニアショアリングがメキシコ湾およびカリブ海のフィーダー航路に波及していることが裏付けられました。主要海運会社は現在、メキシコ湾の小規模な港湾を迂回し、地域専門業者と契約してハブ・アンド・スポーク方式のシャトル便を運行しており、これによりドア・ツー・ドアの輸送サイクルを2~4日短縮しています。X-Press Feeders社が6つの欧州港湾と締結した「グリーン・コリドー」構築に関する協定は、スコープ3の排出量目標を達成しつつ、増加する近海輸送量を獲得する事業者の取り組みを象徴しています。経営陣は、物流コストの削減を最大の動機として挙げており、41%が世界の規模よりも近接性を優先しています。需要の高まりにより、1,500~2,000 TEU級の船舶の稼働率と日当チャーター料が上昇しており、これにより海上貨物輸送市場の成長軌道が0.8ポイント押し上げられています。
慢性的な港湾側のインフラのボトルネック
2025年には、シンガポールとコロンボがケープルート航路の船舶を受け入れたことで混雑がピークに達し、ヤードの利用率が90%を超え、平均バース待機時間が3倍に増加しました。上海では、米国の関税発効に先立ち、2025年1月に過去最高の500万TEUを処理し、18の完全自動化ターミナルを追加したにもかかわらず、ヤード設備に負荷がかかりました。ロサンゼルスとロングビーチではシャーシ不足に悩まされている一方、マラッカ海峡では地政学的な混乱や気候変動による喫水制限に直面しています。ゲート自動化や内陸部への鉄道接続への投資が遅れていることが貨物の流通速度を阻害しており、海上貨物輸送市場の長期CAGRを1.1パーセントポイント押し下げています。
セグメント分析
ドライバルクが最大のシェアを占めており、中国の1億6,500万トンに及ぶ鉄鉱石および石炭の備蓄拡大を背景に、2025年の海上貨物輸送市場規模の28.65%を占める見込みです。しかし、2025年に予定されている3,600万dwtの船舶引き渡しにより、トン数需要の堅調な伸びにもかかわらず、TCE(船舶総賃料)レートが押し下げられるリスクがあります。そのため、運航会社は下振れリスクを軽減するため、指数連動型用船契約へと軸足を移しています。供給過剰への懸念から、ハンディサイズ船の早期解体が促進されており、これによりニッチな航路での供給が抑制され、運賃の下落圧力が緩和されています。
液体バルク輸送は際立った成長エンジンとなっており、LNG液化量の拡大や化学品貿易の多様化に伴い、2031年までのCAGRは4.02%を記録する見込みです。2025年のVLCCのスポット収益は1日あたり5万1,600米ドルと予測されており、大手エネルギー企業の定期用船への関心を高めています。タンカー船主はグリーンプレミアム貨物を確保するためにデュアルフューエル化を進め、一方、港湾運営会社はアンモニア対応船舶に対応するため、極低温輸出設備への投資を行っています。液体バルク貨物の堅調な成長軌道は、海上貨物輸送市場に必要な多様性をもたらし、他の貨物ストリームにおける変動を緩和しています。
地域別分析
アジア太平洋地域は2025年に海上貨物輸送市場シェアの37.65%を占め、2031年までCAGR5.02%で拡大する見込みです。これは、域内貿易への依存度が57%に達していることに支えられており、西側の需要サイクルに左右されない多様な成長を実現しています。上海の自動化計画「ブループリント18」(完全無人ターミナル)は、1時間あたりのクレーン稼働回数のばらつきを低減し、バースの生産性において新たな基準を打ち立てています。2026年までに年間8,900万トンの処理能力を持つ中国の平魯運河は、内陸輸送のボトルネックを解消し、年間7億2,500万米ドルのコスト削減をもたらす見込みです。
北米では、2025年10月から関税の見直しやセクション301に基づく課徴金により、中国製船舶のコストが上昇し、コンテナ取扱量が1%という異例の縮小に直面しています。しかし、メキシコにおける貿易の復活がこれを部分的に相殺しており、ニアショアリングがメキシコ湾岸のフィーダーサービスや内陸鉄道の整備を促進しています。欧州では、年間100億ユーロ(110億3,000万米ドル)に上る排出量取引制度(ETS)の遵守コストに直面しており、これにより輸送ルートの再優先順位付けや燃料補給戦略の見直しが進んでいます。同時に、グリーン・コリドーのパイロット事業により、欧州の港湾は代替燃料の補給における早期導入拠点としての地位を確立しつつあります。
中東では、サウジアラビアによる45億米ドルの港湾投資を活用し、2026年までに地域の物流収益を388億米ドルに引き上げる見込みです。IMECは、鉄道と港湾の統合的な連携を通じてアジア・欧州間の輸送時間を40%短縮することを約束しており、多極的な貿易フローにおける同地域の役割を浮き彫りにしています。南米は中立的な立場を活かし、サプライチェーンの混乱を背景に、ブラジルからの中国向け大豆輸出が拡大しています。ロシアとナイジェリアを結ぶ航路がBRICS加盟国向けの農業回廊を開拓するにつれ、アフリカのシェアは徐々に上昇しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジア域内の南南貿易回廊の急増
- ニアショアリングが近海フィーダー航路の需要を牽引しています
- 海運部門の排出量に関するEU排出量取引制度(EU-ETS)が、船隊の経済性を再構築しています
- デジタル貨物プラットフォームは、リアルタイムでの輸送能力のマッチングを可能にします
- 代替燃料の導入により、長期的な運用コスト(OPEX)が低減されます
- スエズ海峡迂回航路とパナマ運河拡張によりトンマイルが拡大
- 市場抑制要因
- 港湾側のインフラにおける慢性的なボトルネック
- 2023~26年のコンテナ船受注残高が過去最高を記録したことによる供給過剰のリスク
- 深刻化する海事サイバーセキュリティの脅威
- インフレに起因する燃料油価格の変動
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- COVID-19および地政学的出来事の影響
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 貨物タイプ別
- コンテナ貨物
- ドライ
- 冷蔵貨物
- ドライバルク貨物
- 液体ばら積み貨物
- 一般貨物
- ロールオン/ロールオフ貨物
- コンテナ貨物
- エンドユーザー産業別
- エレクトロニクス・半導体
- 化学・石油化学
- 食品・飲料
- 医薬品・医療
- 小売・Eコマース
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mediterranean Shipping Company(MSC)
- A.P. Moller-Maersk
- COSCO Shipping Lines
- Hapag-Lloyd
- Ocean Network Express(ONE)
- Evergreen Marine Corp.
- HMM Co., Ltd.
- Yang Ming Marine Transport
- ZIM Integrated Shipping
- Pacific International Lines(PIL)
- SITC International
- X-Press Feeders
- Matson Inc.
- Swire Shipping
- NYK Line
- K Line
- MOL Logistics
- CMA CGM
- Wan Hai Lines
- Emirates Shipping Line
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


