


欧州の電気バス:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Europe Electric Bus - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 70 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124326
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、欧州の電気バス市場規模は2025年に44億6,000万米ドルと評価され、2026年の54億9,000万米ドルから2031年までに155億8,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは23.18%となる見込みです。
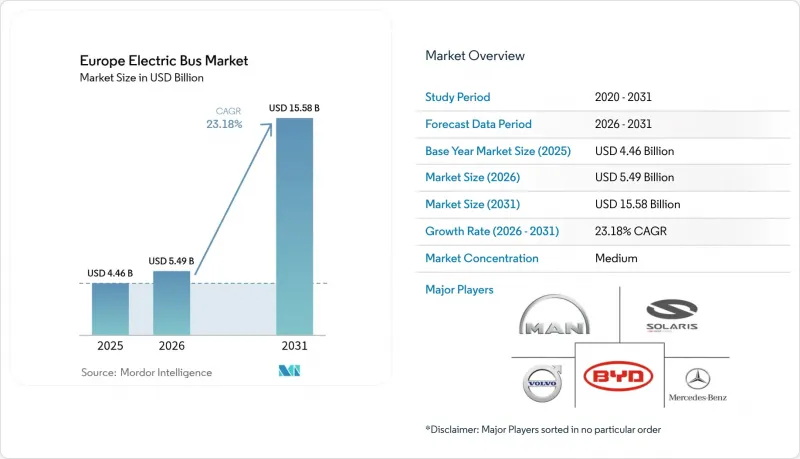
本レポートは、推進タイプ別(バッテリー式電気バス(BEB)、プラグインハイブリッド電気バス(PHEB)、その他)、バッテリー化学組成別(リン酸鉄リチウム(LFP)、ニッケル水素電池(NiMH)、その他)、バスの長さ別(9m未満、9~14m(標準)、その他)、消費者タイプ別、用途別、国別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
欧州の電気バス市場の動向と洞察
2026年以降、ディーゼル車と比較した総所有コスト(TCO)の低下
2024年には、LFPの採用拡大に伴いバッテリー価格が急落し、NMCと比較してパックコストが約20%削減されました。メンテナンス費用の削減とETS-2の炭素排出料を加味すると、2025年に購入された電気バスは、運用開始から4年以内にディーゼル車とのTCO(総所有コスト)が同等になると予測されています。ベルリンとユトレヒトでのMercedes-Benz「eCitaro」の初期導入事例によると、駆動系の摩耗部品が少なくなったおかげで、年間メンテナンスコストの削減率は30%を超えています。現在、車両運営事業者は3シフト制の運用サイクルを標準化しており、これにより電気利用率が96%以上に押し上げられ、投資回収が加速しています。このような経済性が民間セクタの信頼を支えており、2025年に専門の電気バス運営事業者へのベンチャー資金調達が18%増加した理由もここにあります。
EUの「クリーン車両指令」の期限
「クリーン車両指令」による拘束力のある調達目標は、都市交通機関の不確実性を解消し、車両の供給と充電ソリューションをセットにした複数年契約の入札を促進しています。ドイツの「クリーン車両調達法(Saubere-Fahrzeuge-Beschaffungs-Gesetz)」では、2026~2030年にかけてのクリーン車両の購入義務割合が65%に引き上げられ、そのうち半分はゼロエミッション車であることが求められています。フランスやスペインでも同様の法整備が進められており、需要が大規模かつ予測可能なロットに集約されることで、メーカーは生産ラインを最適化し、単位当たりのコストを削減できるようになっています。また、各発注機関間で調達目標を統合できる各国の柔軟性により、購買力が向上し、小規模な都市でも数量割引を受けることが可能になっています。その結果、2024年にはEUの新型都市バスの49%以上がすでにゼロエミッション車となっており、この割合は2027年までに70%を超えると予想されています。
旧式車庫における送電網接続のボトルネック
ディーゼル車用に建設された拠点における変電所や配線のアップグレードは、電力会社が許可手続きの長期的な滞留に直面しているため、依然として遅れています。ミラノやミュンヘンの事業者からは、2MWの接続に18ヶ月以上待たされるという報告があり、夜間充電量を制限せざるを得ない移動式充電器への暫定的な依存を余儀なくされています。欧州委員会の「送電網行動計画」では、2030年までに電力需要が60%増加すると予測されていますが、多くの都市中心部では、集中充電に対応できる余剰なケーブル容量がほとんどありません。こうした遅延により、契約開始日が先送りされたり、車庫の改修予算が膨らんだりし、受注残高は堅調であるにもかかわらず、短期的な納期が先送りされる事態となっています。
セグメント分析
2025年、欧州の電気バス市場では、規制による義務化や、購入価格の格差を縮小させるサプライチェーンの成熟化に後押しされ、バッテリー式電気バス技術が市場の81.95%を占めました。強力な政策支援、簡素化された駆動系、バッテリーコストの低下により、2031年までの同セグメントのCAGRは24.10%と見込まれています。燃料電池バスは、1日400kmを超える路線において依然として戦略的な選択肢となっていますが、水素充填ステーションの不足が普及を妨げています。プラグインハイブリッド電気バスは現在、主に車庫の改修が未完了の過渡的な契約において運用されています。
メーカー各社は、電気バスと水素バスの全ラインナップにおいて、パワーエレクトロニクスと熱管理システムを標準化しており、これにより開発コストが削減されています。Solarisは、ボローニャ市からの130台の水素バス受注を履行しつつ、バッテリー式電気バスの量産も維持しており、政策の方向性が変化した場合でも柔軟に対応できる体制を整えています。自治体による多額の補助金は、特定の技術ではなく「排気管からのゼロエミッション」を目標としているため、車両管理者は短期的な規制順守とコストの安定性を考慮して引き続きバッテリー式電気バスを選択しており、これにより今後5年間、同セグメントにおける主導的地位が確固たるものとなると考えられます。
リン酸鉄リチウム(LFP)バッテリーパックは、2025年に欧州の電気バス市場で48.75%のシェアを獲得し、コスト面での優位性と優れた熱安定性--これらは事業者の安全性と経済性の優先事項に合致しています--に後押しされ、2031年のCAGR24.60%という最も急速な拡大が見込まれ、このカテゴリーをリードしています。この化学組成のサイクル寿命は4,000回以上の充放電にと、事業者はバッテリーの中間交換を必要とせずに12年間の資産寿命を計画できるため、ライフタイムの設備投資(CAPEX)を削減できます。RenaultがCATLのハンガリー工場からLFPモジュールを調達することを決定したことは、欧州の供給安定性に対するOEMの信頼を物語っています。リチウムニッケルマンガンコバルト酸化物(NMC)は、高いエネルギー密度を必要とする連節バスにとって依然として最適な化学組成ですが、コバルト価格の高騰やESG面での精査が逆風となっています。
LFPに起因する欧州の電気バス市場規模の拡大は、EUバッテリー規制におけるリサイクル含有率の割当基準によって後押しされています。この基準は、鉄系正極材を使用することで達成しやすくなっています。ヘルシンキやウィーンの事業者からは、初期のNMC採用車両に比べ、バッテリーの保証請求件数が減少傾向にあるとの報告があり、技術的リスクが低減していることを示唆しています。予測期間中、ナトリウムイオン電池の調査により、さらにによる低コストな化学組成が加わる可能性がありますが、2030年以前に商用規模での導入は困難と見られ、LFPが引き続き主流となると考えられます。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EUクリーン車両指令の遵守期限
- 2026年以降、ディーゼル車と比較した総所有コストの低下
- 国のゼロエミッション公共調達割当枠
- 施設内バッテリー貯蔵によるピーク需要料金の平準化
- BaaS(Battery-as-a-Service)契約による設備投資リスクの低減
- ETS-2の下でEUの炭素価格設定が引き上げられることで、ディーゼルバスの運用コストが増加し、電気バスへの切り替えが加速
- 市場抑制要因
- 旧式車庫における送電網接続のボトルネック
- 第1世代の電気バスにおける残存価値の不確実性の高さ
- 中国製電気バスに対するEUによる関税導入の可能性は、システムコストを押し上げる恐れがある
- 認定高電圧保守技術者の不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 推進タイプ別
- バッテリー式電気バス(BEB)
- プラグインハイブリッド電気バス(PHEB)
- 燃料電池電気バス(FCEB)
- バッテリー化学組成別
- リン酸鉄リチウム(LFP)
- リチウムニッケルマンガンコバルト酸化物(NMC)
- ニッケル水素電池(NiMH)
- その他(ナトリウムイオン、全固体)
- バスの長さ別
- 9m未満
- 9~14m(標準)
- 14m以上(連節バス・2階建てバス)
- 消費者タイプ別
- 政府・地方自治体交通機関
- 民間車両運営事業者
- 用途別
- 市内公共交通
- 都市間・地域内
- 空港・シャトルサービス
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- ノルウェー
- ポーランド
- スウェーデン
- フィンランド
- ベルギー
- スイス
- その他の欧州
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Solaris Bus & Coach sp. z o.o.
- MAN Truck & Bus
- Mercedes-Benz Group AG
- Volvo Buses
- BYD Auto Co., Ltd
- VDL Bus & Coach
- Ebusco
- IVECO Group
- Scania
- Otokar
- Van Hool
- Yutong Europe
- Irizar e-mobility
- Wrightbus
- Karsan
- CaetanoBus
- Temsa
- Bozankaya
- Switch Mobility
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 70 Pages
- 納期
- 2~3営業日