


電気バスの世界市場:用途別、バッテリー容量別、バッテリータイプ別、コンポーネント別、消費者別、ドライブトレインアーキテクチャー別、車両総重量別、バス全長別、自動運転レベル別、電力出力別、推進方式別、航続距離別、座席数別、地域別 - 2035年までの予測
Electric Buses Market by Propulsion (BEV, FCEV), Battery (LFP, NMC, NCA), Length (<9, 9-14, >14m), Battery Capacity (<=400, >400kWh), Application, Seating Capacity, Range, Power Output, Component, Consumer, and Region - Global Forecast to 2035


- 発行日
- ページ情報
- 英文 458 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2138094
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
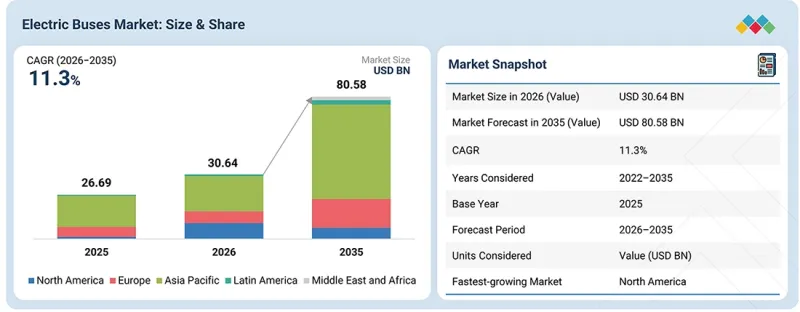
世界の電気バスの市場規模は、2026年の306億4,000万米ドルから、CAGR 11.3%で拡大し、2035年には805億8,000万米ドルに達すると予測されています。
従来の都市公共交通に加え、市場は企業の従業員送迎、法人向けモビリティ、空港送迎、観光、都市間輸送、スクールバス、地域路線へと拡大しており、航続距離が長く、1日あたりの稼働率が高い電気バスに対する新たな需要が生まれています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2022年~2035年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2033年 |
| 対象単位 | 10億米ドル |
| セグメント | 用途別、バッテリー容量別、バッテリータイプ別、コンポーネント別、消費者別、ドライブトレインアーキテクチャー別、車両総重量別、バス全長別、自律レベル別、電力出力別、推進方式別、航続距離別、座席数別、地域別 |
| 対象地域 | アジア太平洋、北米、欧州 |
バッテリー容量、急速充電、熱管理、および車両効率の向上により、事業者はますます過酷な路線でも電気バスを導入できるようになってきています。一方、車両保有事業者では、車両の初期購入価格だけでなく、総所有コスト、車両稼働率、およびエネルギーコストをより重視するようになっています。これにより、特に充電時間やルートの柔軟性が重要な都市間路線や長距離運行において、航続距離の長いBEVやFCEVへの需要機会が生まれています。
2026年には、政府部門が電気バスに対する最大の需要を生み出すと推定されています。
2026年に政府部門が電気バスの需要を牽引するのは、公共交通機関が都市部のバス調達において大きなシェアを占めているためです。多くの国において、国営または地方自治体の交通公社は、通常、バス購入における最大の単一購入者となっています。政府部門の機関は、一元化された調達、車庫を拠点とした充電インフラ、および予測可能な運行ルートといった利点を享受しており、これにより、分散した民間車両の運用に比べて、大規模な電動化がより実現しやすくなっています。この優位性は、体系化された調達モデル、車両更新の義務付け、および電気バスの導入に従来伴っていた初期費用や財務リスクを軽減する官民パートナーシップを通じて強化されています。さらに、政府が支援する資金調達メカニズム、補助金制度、および専用の調達プログラムにより、公共交通機関にとっての初期費用の障壁がさらに低減されています。加えて、いくつかの国では、公共交通機関による新規の電気バスの購入について、特定の日付以降はゼロエミッションであることを義務付ける長期的な電動化ロードマップが策定されており、政策に裏打ちされた持続的な需要の見通しが生まれています。したがって、集中した購買力、支援的な政策枠組み、そして構造的な資金支援が相まって、予測期間を通じて、政府および公共交通セグメントが電気バス市場の主要な需要牽引役であり続けると予想されます。
バッテリー容量が400 kWhを超えるセグメントは、予測期間中により速いペースで成長すると見込まれています。
400 kWhを超えるセグメントは、継続的なバッテリー開発、バッテリーコストの低下、および充電インフラの改善に支えられ、より速いペースで成長しています。主要メーカーは、乗客定員や車両性能を大幅に損なうことなくバスの航続距離を延長するため、大容量のバッテリーシステムをますます導入しています。国際エネルギー機関(IEA)によると、バッテリーの経済性も改善しており、世界の平均バッテリー価格は2025年には2024年比で8%低下すると見込まれています。これは、大容量バッテリーパックの商業的実現可能性を裏付けるものです。同時に、高出力充電や車庫インフラの進歩により、大容量バッテリーに伴う運用上のデメリットが軽減されています。さらに、400 kWhを超えるバッテリー容量は、長距離の都市路線だけでなく、郊外、地方、都市間、空港、従業員輸送、その他の利用率の高い用途にも適したものになりつつあります。IEAのデータによると、市販されている電気バスモデルの平均航続距離は2025年に360 kmに達し、2020年比で約15%増加しました。一方、業界ではさらに長い航続距離を実現するモデルの開発が活発化しています。これは、電気バスが従来の都市交通の枠を超えて普及するにつれ、大容量仕様への移行を後押しするものです。民間フリート事業者や長距離用途での導入拡大により、バッテリー容量400kWhを超えるバスの需要がさらに加速すると予想されます。
北米は、電気バス市場において最も急成長している地域です。
北米では、2025年に一時的な減速が見込まれるもの、電気バス市場には長期的に強い成長の可能性があると予想されます。米国でのゼロエミッションバスの新規登録台数は、2024年の3,911台から2025年には2,626台へと25.9%減少し、新規バス登録に占めるゼロエミッションバスの割合は7.0%から4.4%に低下しました。しかし、この減少は、電動化からの構造的な離脱というよりは、調達の鈍化や政策の不確実性を反映したものです。北米の電気バス市場は、主に連邦政府によるゼロエミッションバスへの資金援助、調達の優先順位、および電気バスの経済性に関する不確実性により、2029年までは比較的停滞した状態が続くと予想されます。さらに、輸入バス、バッテリー、鉄鋼、アルミニウム、その他の部品に対する新たな関税が車両コストを押し上げ、交通機関が購入を延期したり、再検討したりする要因となりました。その結果、予測においては、以前の成長軌道への急速な回帰を想定するのではなく、BEVの成長は緩やかなものとして調整されています。2029年以降は、老朽化した公共交通機関やスクールバスの車両の入れ替え需要が高まり、州レベルの規制が電動化を引き続き後押しし、国内生産が拡大し、バッテリーコストが改善されるにつれて、回復が見込まれています。FCEVについては、水素インフラの不足、車両および燃料コストの高騰、今後の受注減少、ならびに同地域におけるOEMの供給能力の制限により、はるかに急激な減少が見込まれます。スクールバスは、特にカリフォルニア州やその他のZEV(ゼロエミッション車)に重点を置く州において、大規模な更新需要と州レベルの電動化プログラムに支えられ、引き続き最大の用途分野となる見込みです。路線バスの導入は、より緩やかな回復となる可能性が高いでしょう。NFI/New Flyer、Gillig、Blue Bird、Nova Bus/Volvo、BYD、REV Groupといった主要企業は、国内生産の拡大、幅広い推進システムポートフォリオの維持、州レベルでの顧客関係の強化、そして資金調達の見通しが明確な市場への優先的な注力といった対応を講じています。全体として、北米市場は構造的な転換というよりは政策主導による一時的な停滞を経験する見込みであり、2029年以降はBEVが緩やかに回復する一方で、FCEVの導入台数は持続的な減少が見込まれます。
電気バス市場の主要メーカーには、BYD Company Ltd.(中国)、Yutong(中国)、Xiamen King Long(中国)、CRRC Corporation Limited(中国)、Zhejiang Gelly Holding Group(中国)、NFI Group(カナダ)、AB Volvo(スウェーデン)、Solaris Bus &Coach SP. Z.O.O(ポーランド)、およびDaimler Truck AG(ドイツ)などが挙げられます。これらの企業は、電気バス市場でのシェア拡大を図るため、新製品開発および供給契約戦略を採用しました。
調査範囲:
本調査では、電気バス市場をセグメンテーションし、推進方式別(BEV、FCEV)、航続距離別(300マイル以下、300マイル超)、バス全長別(9m未満、9~14m、14m超)、消費者別(民間、政府)、用途別(路線バス、長距離バス、スクールバス、その他)、バッテリー容量別(400kWh以下、400kWh以上)、コンポーネント別(モーター、バッテリー、燃料電池スタック、バッテリー管理システム別、バッテリー冷却システム、DC-DCコンバーター、インバーター、AC/DC充電器、EVコネクター)、自動運転レベル別(半自動運転、自動運転)、電力出力別(250kW以下、250kW以上)、座席数別(40席以下、40~70席、70席以上)、総重量別(GVW)(10トン以下、10~20トン、20トン以上)、および地域別(アジア太平洋、北米、中東・アフリカ[MEA]、欧州、ラテンアメリカ)に分類されています。当レポートでは、電気バス市場のエコシステムにおいて台頭しつつあるスタートアップ企業や中小企業に関する競合分析を取り上げています。
当レポートの範囲には、電気バス市場の成長に影響を与える主要な要因に関する詳細な情報が含まれています。主要な業界プレイヤーに対する徹底的な分析を通じて、各社の事業概要、製品、主要戦略、契約、提携、合意、製品発売、合併・買収、ミクロ経済指標、および電気バス市場における最近の動向に関する洞察が得られています。
当レポートを購入する主なメリット:
当レポートは、市場をリードする企業や新規参入企業に対し、電気バス市場全体および各サブセグメントの売上高に関する最も正確な推計値に関する情報を提供します。当レポートには、包括的な市場シェア分析、サプライチェーン分析、部品メーカーに関する詳細なリストと洞察、および競合情勢が含まれています。また、利害関係者が市場の動向を把握できるよう支援し、主要な市場促進要因、抑制要因、課題、および機会に関する情報を提供します。
当レポートでは、以下の点に関する洞察を提供しています:
- 主要な促進要因(車両調達からルート経済性の最適化への移行、およびマルチルート対応の電気バスのスケールアップを可能にするプラットフォームのモジュール化)の分析、制約要因(CNGおよびバイオ燃料バス別電気バスの普及の鈍化)、機会(特定の商用車両向けバッテリー交換ソリューション、電気バス・車庫・エネルギーソリューションの統合)、および課題(連続的なストップ・アンド・ゴーの稼働サイクル下における高出力eアクスルの耐久性、極端な気温や空調負荷が高い状況下での航続距離の維持)について、洞察を提供しています。
- 製品開発/イノベーション:電気バス市場における今後の技術、研究開発活動、および製品・サービスの発売に関する詳細な洞察
- 市場開発:収益性の高い市場に関する包括的な情報(当レポートでは、さまざまな地域における電気バス市場を分析しています)
- 市場の多様化:電気バス市場における新製品・サービス、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合分析:BYD Company Ltd.(中国)、Yutong(中国)、Xiamen King Long(中国)、CRRC Corporation Limited(中国)、Zhejiang Geely Holding Group(中国)など、電気バス市場における主要企業の市場シェア、成長戦略、およびサービス提供内容に関する詳細な評価。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- アンメットニーズと未開拓分野
- 相互接続された市場と異業種間の機会
- 主要企業別戦略的な動き
第5章 産業動向
- マクロ経済見通し
- サプライチェーン分析
- エコシステム分析
- 電気バスのエコシステム
- 価格分析
- 2026年~2028年の主要な会議およびイベント
- 貿易分析
- 顧客ビジネスに影響を与える動向/混乱
- 投資と資金調達のシナリオ
- 事例研究分析
- 総所有コスト
- 欧州における電気バスの登録台数、2025年~2024年
- 部品表分析
- OEM分析
- 電気バス用駆動モーターサプライヤー(OEM別、地域別、2026年)
- 電気バス用バッテリーセルサプライヤー(OEM別、地域別、2026年)
第6章 顧客情勢と購買行動
- 意思決定プロセス
- 主要利害関係者と購入基準
- 導入における障壁と内部課題
- 様々な最終用途産業におけるアンメットニーズ
- 市場収益性
第7章 規制状況
- 規制機関、政府機関、その他の組織
- 北米
- 欧州
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
- 地域別の規制機関、政府機関、その他の組織
第8章 業界動向:技術進歩、特許、イノベーション、そして将来の戦略的応用
- 特許分析
第9章 用途別電気バス市場
- 市内バス/路線バス
- コーチ
- スクールバス
- その他の用途
- 業界の主要動向
第10章 電気バス市場(バッテリー容量別)
- 400kWh未満
- 400kWh以上
- 業界の主要動向
第11章 電気バス市場(バッテリータイプ別)
- NMCバッテリー
- LFPバッテリー
- NCAバッテリー
- その他
- 業界の主要動向
第12章 電気バス市場(コンポーネント別)
- モーター
- バッテリー
- 燃料電池スタック
- バッテリー管理システム
- バッテリー冷却システム
- DC-DCコンバータ
- インバーター
- AC/DC充電器
- EVコネクター
- 業界の主要動向
第13章 電気バス市場(消費者別)
- 民間
- 公共
- 業界の主要動向
第14章 電気バス市場(ドライブトレインアーキテクチャー別)
- 中枢運動器
- 一体型Eアクスル
- ハブ/インホイールモーター
- 業界の主要動向
第15章 電気バス市場(車両総重量別)
- 10トン未満
- 10~20トン
- 20トン以上
- 業界の主要動向
第16章 電気バス市場(バス全長別)
- 9メートル未満
- 9~14メートル
- 14メートル以上
- 業界の主要動向
第17章 電気バス市場(自動運転レベル別)
- 半自動
- 自動
- 業界の主要動向
第18章 電気バス市場(電力出力別)
- 250kW未満
- 250kW以上
- 主要な洞察
第19章 電気バス市場(推進方式別)
- バッテリー式電気バス(BEV)
- 燃料電池電気バス(FCEV)
- 業界の主要動向
第20章 電気バス市場(航続距離別)
- 300マイル未満
- 300マイル以上
- 主要な洞察
第21章 電気バス市場(座席数別)
- 最大40席
- 40~70席
- 70席以上
- 業界の主要動向
第22章 電気バス市場(地域別)
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- シンガポール
- インドネシア
- オーストラリア
- 欧州
- フランス
- ドイツ
- スペイン
- イタリア
- ノルウェー
- スウェーデン
- デンマーク
- オランダ
- ベルギー
- 英国
- フィンランド
- ポーランド
- 北米
- 米国
- カナダ
- ラテンアメリカ
- アルゼンチン
- ブラジル
- チリ
- メキシコ
- コロンビア
- 中東・アフリカ
- 南アフリカ
- アラブ首長国連邦
- カタール
第23章 競合情勢
- 概要
- 主要参入企業の戦略/強み
- 収益分析
- 電気バス市場シェア分析、2025年
- 企業評価
- 財務指標
- ブランド/製品比較
- 企業評価マトリックス:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 競合シナリオ
第24章 企業プロファイル
- 主要参入企業
- BYD COMPANY LTD.
- YUTONG BUS CO., LTD.
- ZHEJIANG GEELY HOLDING GROUP
- DAIMLER TRUCK AG
- NFI GROUP
- AB VOLVO
- CAF(SOLARIS BUS & COACH SP. Z O.O.)
- ZHONGTONG BUS HOLDING CO., LTD.
- CRRC CORPORATION LIMITED
- VDL GROEP
- EBUSCO
- XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD.
- その他の企業
- BLUE BIRD CORPORATION
- GILLIG LLC.
- THE LION ELECTRIC COMPANY
- TATA MOTORS LIMITED.
- ASHOK LEYLAND
- CHANGSHA SUNDA NEW ENERGY TECHNOLOGY CO., LTD.
- GREE ALTAIRNANO NEW ENERGY INC.
- XIAMEN GOLDEN DRAGON BUS CO. LTD.
- JBM GROUP
- SCANIA AB
- IRIZAR GROUP
- IVECO S.P.A
- BLUEBUS
- BOZANKAYA
- CAETANOBUS
- CHARIOT MOTORS
- HEULIEZ BUS
- OTOKAR OTOMOTIV VE SAVUNMA SANAYI A.S.
- TEMSA
- URSUS S.A.
- KARSAN OTOMOTIV SANAYII VE TICARET A.S.
- MELLOR
- HINO MOTORS, LTD.
- ANHUI ANKAI AUTOMOBILE CO., LTD.
- OLECTRA GREENTECH LIMITED
第25章 調査手法
第26章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 458 Pages
- 納期
- 即納可能