


イメージセンサ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Image Sensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121339
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、イメージセンサの市場規模は、2025年の309億4,000万米ドルから2026年には331億2,000万米ドルへと拡大し、2031年までに455億4,000万米ドルに達すると予測されており、2026~2031年にかけてCAGR6.58%で成長すると見込まれています。
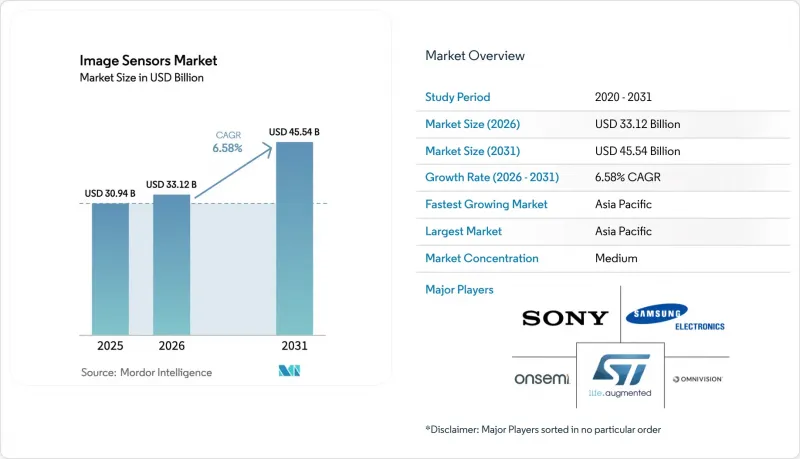
本レポートは、タイプ別(CMOSとCCD)、処理技術別(表面照射型(FSI)、裏面照射型(BSI)、積層型BSI)、シャッタータイプ別(ローリングシャッター、グローバルシャッター)、スペクトル別(可視光(RGB)、近赤外(NIR)、短波長赤外線(SWIR)、X線・紫外線)、解像度別(1MP未満、1~3MP、4~12MP、13~24MP、25MP以上)、エンドユーザー産業別(家庭用電子機器、自動車・輸送産業、産業用オートメーション・ロボット、セキュリティモニタリング、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のイメージセンサ市場の動向と洞察
スマートフォンのマルチカメラ普及がCMOS需要を押し上げ
2025年、世界の携帯電話ベンダーは、背面カメラを3つ以上搭載したスマートフォンを12億台出荷し、前年比26%増となりました。これは、ミドルレンジモデルにおいて、かつてはフラッグシップモデルに限定されていた超広角と望遠モジュールが採用されたためです。競合圧力により部品原価が圧縮され、センササプライヤーは、平均販売価格の低下を受け入れつつ、膨大な生産量に研究開発を分散せざるを得なくなりました。SonyやSamsungといった、自社生産のウエハー製造能力と画像信号プロセッサ(ISP)コアを保有する垂直統合型企業は、収益性を維持できる立場にあります。コンピュテーショナルフォトグラフィーの進展により、価値の重心は光学系から画素へとさらに移行しています。Appleの「Deep Fusion」やGoogleの「Night Sight」といったアルゴリズムは、高いダイナミックレンジと低い読み出しノイズに依存しており、120dBのダイナミックレンジを実現するオンチップ14ビットコンバータを搭載した積層型BSIチップが特に重視されています。
レベル3以上のADASを実現する自動車用グローバルシャッターセンサ
車両の走行速度が100km/hを超えると、ローリングシャッターによるアーティファクトは許容できないものとなるため、OEM各社は前方カメラやサラウンドビューカメラ用にグローバルシャッターCMOSへの切り替えを進めています。Mercedes-Benzは2024年、8つのグローバルシャッターデバイスを用いて、ドイツとカリフォルニア州で「Drive Pilot Level 3」の認証を取得しました。ON SemiconductorのHyperluxプラットフォームは、3マイクロメートルピクセルと140dBのダイナミックレンジを統合しており、高コントラストなシーンでも細部を忠実に再現します。Euro NCAPの2025年テストプロトコルでは、事実上すべてのモデルに歩行者検知カメラの搭載が義務付けられており、グローバルシャッターの普及を加速させています。
300mm CISウエハーの生産能力ボトルネックによる価格変動
2025年、イメージセンサの生産には月間18万枚の300mmウエハーが消費されましたが、需要が供給を8%上回ったため、2025年初頭には自動車用センサの価格が12%上昇しました。Sonyは、熊本工場の生産能力を月産4万枚分拡大するために2,000億円(13億4,000万米ドル)を投じましたが、この追加生産能力が稼働するのは2026年末になってからです。長期契約を結んでいないファブレスベンダーは、16週間のリードタイムと利益率の圧迫に直面しています。
セグメント分析
CMOSデバイスは2025年の売上高の93.17%を占め、そのシェアは規模の経済を確固たるものとし、電荷結合素子(CCD)に対するイメージセンサの市場シェア優位性を牽引しています。CMOSは、読み出し回路、A/D変換器、さらにはニューラルアクセラレータまでもを同一ダイ上に集積しており、これにより組立コストを30%削減し、消費電力を500mW以下に抑えています。CCDは、天文学、病理学、医療用内視鏡セグメントで6.83%のシェアを占めており、これらのセグメントでは、フレームレートが低いという欠点を上回る、電子1個未満の読み出しノイズが評価されています。SonyのIMX661に代表される科学用CMOSは、現在95%の量子効率と0.3e-以下の読み出しノイズを実現しており、CCDのニッチ市場を侵食しつつあります。短波長赤外線(SWIR)CMOSは、現時点ではごく一部に過ぎませんが、産業用と農業用アプリケーションがシリコンCCDからインジウム・ガリウム・ヒ素(InGaAs)フォトダイオードへと移行するにつれ、年間7.11%のペースで拡大しています。
CCDは、ダーク電流を最小限に抑えつつ10時間の積分撮影を目指す深宇宙観測所において、依然として最適な選択肢となっています。医療用イメージング企業は、色を忠実に再現して組織を識別できるCCDの均一性を高く評価しています。しかし、科学機器用イメージセンサ市場の規模が、ノイズ0.5e-以下の積層型BSI CMOSへと移行するにつれ、CCDの数量は縮小すると予測されています。ニッチなサプライヤーは特注生産で生き残るでしょうが、主流の携帯電話、自動車、ビジョンシステムの購入者は、高度なCMOSサプライチェーンを中心に統合が進むと考えられます。
2025年には、裏面照射型技術が売上高の44.68%を占めました。しかし、ベンダー各社がフォトダイオードの下にダイナミックランダムアクセスメモリ(DRAM)やAIコアを組み込み、センサを超低遅延プロセッサへと変貌させることで、積層型BSIは7.34%のペースで成長しています。SonyのIMX989は、28nmロジックダイの上に45nmの画素アレイを積層しており、画像からディスプレイへの遅延を50msから5msに短縮し、14ビットHDR撮影を可能にしています。表面照射型CMOSは、価格に敏感なリアビューカメラで依然として採用されており、そこでは15%の部品コスト削減が、40%の感度低下を上回っています。
ヘテロジニアス統合技術が成熟するにつれ、積層型BSIに関連するイメージセンサ市場の規模は拡大し続けると考えられます。Canonの室温表面活性化ボンディング技術は、自動車産業の欠陥許容基準を満たしつつ、BSIの歩留まりを12ポイント向上させます。シリコン貫通ビア(TSV)の形成によりプロセスが増え、コストが8%増加しますが、OEM各社は、10mm四方のモジュール内で実現される多重露光HDR、フレームごとのAI推論、レンズ収差補正の利点のために、この追加コストを受け入れています。
地域別分析
アジア太平洋は2025年の売上高の44.21%を占めており、2031年までCAGR7.65%で成長すると予測されています。中国はスマートフォンの68%、セキュリティカメラの52%を組み立てており、輸出規制という逆風にもかかわらず、現地のセンサメーカーにはホームグラウンドでの優位性があります。日本のSonyとCanonは、積層型BSIと科学用CMOSによる世界のプレミアム売上高の半分を占め続け、一方、韓国のSamsungはLPDDR5メモリの積層技術を活用し、8K録画の壁を打ち破りました。
欧州と北米は売上高の38%を占めました。2024年7月に発効する欧州連合(EU)の一般安全規制(GSR)では、自動緊急ブレーキと車線維持支援が義務付けられており、これによりカメラの搭載台数が増加しています。STMicroelectronicsとams OSRAMは、-40℃から+105℃の温度範囲で動作するAEC-Q100準拠のセンサを供給しており、欧州における強固な事業基盤を築いています。北米市場では、Teslaの12カメラ搭載「フルセルフ・ドライビング」システムと、アマゾンの5万台の視覚誘導ロボットが、市場の勢いを二分しています。
中東・アフリカ、南米が、残りの18%を占めました。ドバイ、リヤド、ドーハではスマートシティ用エッジビジョンが導入され、サウジアラビアのNEOMは3億米ドル相当のAIカメラ10万台を発注しました。南アフリカの鉱山では、自律走行運搬トラックにサーマルイメージャーを導入し、ブラジルのアグリビジネスでは、SWIR(短波赤外線)対応の灌漑システムを検査導入しました。インフラの制約や為替レートの変動が急速な普及を抑制していますが、プロジェクトベース需要急増により、地域による需要のピークが生じています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スマートフォンのマルチカメラ普及がCMOS需要を押し上げ
- レベル3以上のADASを実現する自動車用グローバルシャッターセンサ
- エッジAIビジョンモジュールによるスマートシティ投資の促進
- SWIRセンサの精密農業・産業用品質管理セグメントへの浸透
- 次世代AR/VRウェアラブル端末を支える3D・イベントベースセンサ
- 政府の安全規制による車内用DMSカメラの普及
- 市場抑制要因
- 300mm CISウエハーの生産能力ボトルネックによる価格変動
- 1µm未満の画素における熱雑音の限界による解像度競争の停滞
- 中国のOEMに影響を与える、高度イメージング用チップに対する輸出規制
- SWIRセンサの高い統合コストによる消費者普及の鈍化
- 産業バリューチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- タイプ別
- CMOS
- CCD
- 処理技術別
- 表面照射型(FSI)
- 裏面照射型(BSI)
- 積層型BSI
- シャッタータイプ別
- ローリングシャッター
- グローバルシャッター
- スペクトル別
- 可視光(RGB)
- 近赤外(NIR)
- 短波長赤外線(SWIR)
- X線・紫外線
- 解像度別
- 1MP未満
- 1~3MP
- 4~12MP
- 13~24MP
- 25MP以上
- エンドユーザー産業別
- 家庭用電子機器
- 自動車・輸送産業
- 産業用オートメーション・ロボット
- セキュリティモニタリング
- ヘルスケア・ライフサイエンス
- 航空宇宙・防衛
- スマートシティ、農業、海洋
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Sony Group Corp.
- Samsung Electronics Co., Ltd.
- OmniVision Technologies, Inc.
- STMicroelectronics N.V.
- ON Semiconductor Corporation
- Canon Inc.
- Panasonic Holdings Corporation
- Teledyne DALSA Inc.
- ams OSRAM AG
- SK hynix Inc.
- GalaxyCore Inc.
- Hamamatsu Photonics K.K.
- SmartSens Technology
- PixArt Imaging Inc.
- Himax Technologies, Inc.
- Tower Semiconductor Ltd.
- Teledyne e2v
- Gpixel Inc.
- Forza Silicon Corp.
- Toshiba Electronic Devices and Storage Corp.
- Pyxalis S.A.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日


