


クラウドITサービス管理(ITSM):市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Cloud Information Technology Service Management (ITSM) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124314
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のクラウドITサービス管理(ITSM)市場の規模は120億1,000万米ドルと推定されており、2025年の105億9,000万米ドルから成長し、2031年には225億3,000万米ドルに達すると予測されています。
2026~2031年にかけてのCAGRは13.41%となる見込みです。
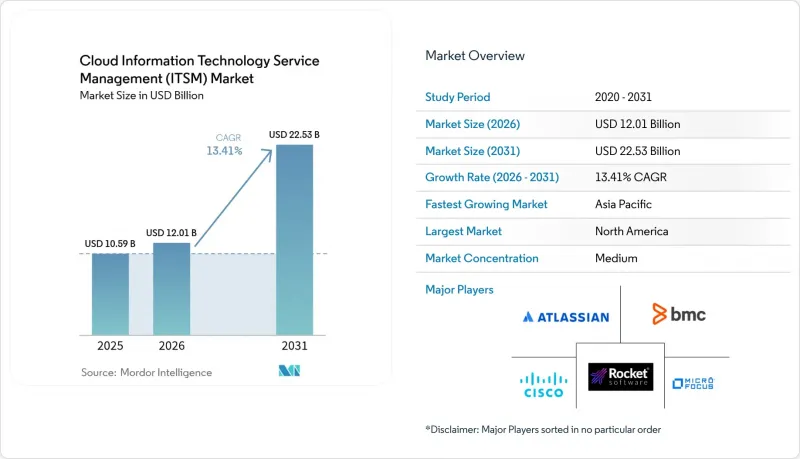
本レポートは、コンポーネント(ソリューションとサービス)、展開モデル別(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、組織規模別(大企業、中小企業)、用途別(構成管理、パフォーマンス管理、その他)、エンドユーザー産業別(IT・通信、BFSI、その他)、地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界のクラウドITサービス管理(ITSM)市場の動向と洞察
分散したDevOpsチームにおけるマルチクラウドガバナンスへの需要の高まり
AWS、Microsoft Azure、Google Cloudにまたがってワークロードを運用する企業は、マイクロサービスが複数のリージョンやプロバイダにまたがるにつれて、複雑さが増大しています。統合型クラウドITサービス管理(ITSM)プラットフォームは、ハイブリッド環境全体でインシデントを関連付ける自動検出と依存関係マッピング機能を提供しており、DevOpsチームは個によるツールを切り替えることなくサービスレベルを維持できるようになります。可視性を統合することで、コンテナ化されたアプリケーションに対する予測分析が可能になり、重複するモニタリングのオーバーヘッドが削減され、越境データフローを評価する監査人の要件を満たすコンプライアンスレポートが提供されます。
ITSMの自動化を必要とする、リモートとハイブリッドワークへの急速な移行
恒常的なハイブリッドワーク環境では、常時稼働のセルフサービスポータルや、TeamsやSlackなどのコラボレーションハブと統合されたAIチャットボットが求められています。最新のクラウドITサービス管理プラットフォームには、日常的なチケットを数秒で解決し、複雑な問題を完全なコンテキストを添付してエスカレーションする自然言語対応の仮想エージェントが組み込まれており、サポート待ち行列を削減し、従業員体験を向上させます。予測分析により、ユーザーの業務に支障が出る前にデバイスの故障を検知することが可能であり、この機能は分散型運用において不可欠なインフラと見なされています。
越境インシデントデータの流れを制限するデータ所在地規制
EUの「デジタルオペレーショナルレジリエンス法」や韓国のデータ主権に関する規制などの枠組みでは、個人情報を含む可能性のあるインシデントログの現地保存が義務付けられており、これにより一元的な分析が制約され、クラウドITサービス管理市場のベンダーは地域によるデータセンターの構築を余儀なくされています。多国籍企業は規制に準拠するために個によるインスタンスを導入していますが、これにより運用コストが増加し、グローバルダッシュボードが分断されてしまいます。
セグメント分析
2025年、ソリューションはクラウドITサービス管理市場シェアの72.45%を占め、堅牢なプラットフォーム基盤の確保を顧客が優先していることを反映しています。ServiceNowなどのベンダーのサブスクリプション収益は2024年第2四半期に25億米ドルを超え、AI自動化モジュール、ワークフローエンジン、ローコードアプリビルダーに対する需要の高さを示しています。
企業がインテリジェントルーティングの設定、CMDBの連携、DevOpsパイプラインの組み込みに必要な変革の取り組みを認識するにつれ、サービス収益はCAGR18.65%で伸びています。マネージドプロバイダは現在、MTTR(平均修復時間)やネットプロモータースコア(NPS)に連動した成果ベース契約を提供しており、運用リスクを移転するとともに、価値の提供を保証しています。
パブリッククラウドは、迅速なプロビジョニングとインフラのオーバーヘッド削減を背景に、2025年にはクラウドITサービス管理市場規模の57.30%を占めると予想されています。一方で、規制対象の産業では、分析のためにパブリッククラウドのAIエンジンを活用しつつ、機密データをプライベートノードに保持しているため、ハイブリッドクラウドはCAGR16.08%で拡大しています。
ハイブリッドなアプローチは、ベンダーロックインの軽減にもつながります。価格やパフォーマンスに変化が生じた場合、組織はワークロードによる環境へ移行できるからです。そのため、ベンダー各社は、管理作業の重複を招くことなく、環境間でポリシーを同期させ、地域制約を遵守するポータブルなアーキテクチャへの投資を進めています。
地域別分析
北米は、クラウドの広範な導入、AIスキルの豊富な人材、ハイパースケーラーとプラットフォームプロバイダ間の活発なパートナーシップエコシステムに支えられ、2025年の総支出の39.60%を占めました。企業はクラウドの請求額をこれまで以上に厳格にモニタリングし、拡大のビジネス価値を検証するためにFinOpsガバナンスを推進しています。特に競合の激しいサービス産業では、自動化によって測定可能な生産性の向上が得られるセグメントにおいて、投資が継続されています。
アジア太平洋は最も急成長している地域であり、2031年のCAGRは17.08%となっています。韓国やシンガポールにおける国家デジタルアジェンダは、現地のデータセンターを奨励する一方で、企業はデータ所在地要件に準拠するために、クラウドITサービス管理市場のプラットフォームを採用しています。Atlassianがソウルでホストされる「Jira Service Management」の提供を決定したことは、国ごとの規制に対するベンダーの対応を如実に示しています。また、インドやインドネシアにおける中小企業の急速な設立も、市場規模の拡大に寄与しています。
欧州は、GDPRと2025年からは金融セグメント向けのDORAの影響を受け、着実なペースで拡大しています。組織は、強力な暗号化、きめ細かな監査ログ、文書化された情報漏洩通知ワークフローを提供するサプライヤーを好んでいます。中東・アフリカでは、政府機関がスマートシティ構想を推進し、耐障害性の高いIT基盤を必要としていることから、導入が拡大しています。ラテンアメリカでは、コストを重視した適度な導入が進んでおり、基本的なインシデント追跡やナレッジマネジメントに対応する軽量なバンドルが好まれています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 分散型DevOpsチーム全体におけるマルチクラウドサービスガバナンスへの需要の高まり
- ITSMの自動化を必要とする、リモートワークとハイブリッドワークへの移行の加速
- 企業におけるITIL 4の導入拡大が、SaaS型ITSMのアップグレードを後押し
- 予測型インシデント管理に向けたAI・MLの統合によるMTTRの短縮
- 特に中小企業の間では、設備投資(Capex)よりもサブスクリプション型の運用コスト(OpEx)モデルが好まれている
- 市場抑制要因
- 越境インシデントデータの流通を制限するデータ所在地規制
- レガシーツールの乱立が、クラウドへの統合CMDB移行を妨げている
- コンテナ化が進んだマイクロサービス環境における可視性のギャップ
- クラウドの運用コスト(OPEX)の上昇が、FinOpsへの精査や契約更新の遅延を招いている
- バリューチェーン分析
- 規制展望
- ポーターのファイブフォース分析
- 市場におけるマクロ経済動向の評価
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- サービス
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 組織規模別
- 大企業
- 中小企業(SME)
- 用途別
- 構成管理
- パフォーマンス管理
- ネットワーク管理
- データベース管理
- サービスデスク・インシデント管理
- 問題管理
- その他
- エンドユーザー産業別
- IT・通信
- BFSI
- 小売・消費財
- ヘルスケア・ライフサイエンス
- 製造業
- 政府・公共部門
- 教育
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- ケニア
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ASG Technologies Group, Inc.
- BMC Software Inc.
- IBM Corporation
- Atlassian Corporation Plc
- Micro Focus International Plc
- Broadcom(CA Technologies)
- Freshworks Inc.
- Cherwell Software LLC
- Hewlett Packard Enterprise
- ServiceNow Inc.
- Ivanti Inc.
- Citrix Systems Inc.
- Axios Systems Plc
- Sunrise Software Ltd.
- ManageEngine(Zoho Corp.)
- EasyVista S.A.
- SysAid Technologies Ltd.
- SolarWinds Corp.
- Fujitsu Limited
- Oracle Corporation
- Microsoft Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


