


アフリカのゲーム市場:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Africa Gaming - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124230
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のアフリカのゲーム市場規模は22億9,000万米ドルと推定されており、2025年の20億4,000万米ドルから成長し、2031年には41億米ドルに達すると予測されています。
2026~2031年にかけてのCAGRは12.32%となる見込みです。
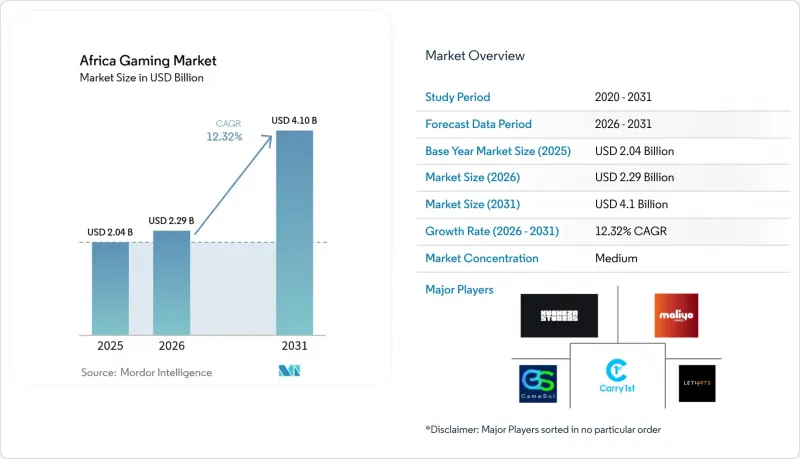
本レポートは、プラットフォーム別(ブラウザPC、ダウンロード済み/Box PC、ゲーム機、スマートフォン、タブレット、クラウドゲーミング)、ゲームジャンル別(アクション/アドベンチャー、スポーツ、シューティング/FPS、その他)、収益モデル別(プレミアム、アプリ内課金付き基本無料、サブスクリプション、その他)、ゲーマーの属性(18歳未満、18~35歳、その他)、国別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
アフリカのゲーム市場の動向と洞察
スマートフォン普及率の急増と手頃な価格のデータプラン
2025年第1四半期の出荷台数は前年同期比6%増の1,940万台に達し、北アフリカでは34%の成長を記録しました。TRANSSIONは、現地の所得水準に合わせたエントリーレベルの価格設定を巧みに展開しており、引き続き47%のシェアを維持しています。アフリカ大陸の3億4,900万人のゲーマーのうち95%以上がモバイルでゲームをプレイしており、モバイルプラットフォームの優位性がさらに強まっています。出荷台数の85%を占める4G対応端末の普及により、データ通信量を多く消費するタイトルに対するユーザーの受け入れ態勢が整っています。年齢の中央値が20歳未満であることから、モバイルゲームを単なる時折の気晴らしではなく、主要な娯楽手段として捉える「デジタルネイティブ」の層が確実に形成されています。
コンテンツのローカライズと言語対応の拡大
ディズニーのナイジェリアのMaliyo Gamesとの「Iwaju」提携は、世界のIPが本物らしさを求めてアフリカのストーリーテリングに依拠する中で、画期的な出来事となっています。ローカライゼーションに関する調査によると、消費者の76%が母国語での体験を好んでおり、大陸に存在する3,000もの文化により、文化的共感がユーザー定着の決定的な要因となっています。Kiro'o GamesのXboxでの画期的なリリースは、その成果を如実に示しています。文化に根ざしたタイトルは、プレイ時間が長く、コンバージョン率も高くなります。フランス語、アラビア語、スワヒリ語版の提供により、対象となるユーザー層が広がり、現地語による音声吹き替えは物語への没入感を高めます。文化的ニュアンスを巧みに取り入れたスタジオは、より堅調な収益指標を確保し、クロスメディアでのライセンシング契約も獲得しています。
ゲーム機とPCハードウェアに対する高い輸入関税
ケニアでは、25%の関税に加え16%の付加価値税(VAT)が課されるため、ゲーム機の価格が月収の中央値の数倍にまで高騰し、普及を阻んでいます。南アフリカではゲーム機への関税はゼロですが、15%の付加価値税が課されており、この地域間の格差が、潜在的な需要を分断していることが浮き彫りになっています。関税はゲームカフェの展開を阻害し、eスポーツ予選大会のコミュニティ拠点の形成を制限しています。ハードウェアのコスト障壁により、消費者はモバイルやクラウドの代替手段へと向かい、意図せずしてアフリカのゲーム市場における「ポストコンソール」への移行を加速させています。低価格携帯電話に対する政府の寛容な姿勢は、ゲーム機器に対する関税の見直しの可能性を示唆していますが、その時期については依然として不透明です。
セグメント分析
2025年の売上高の61.15%をスマートフォンが占めており、アフリカのゲーム市場規模が「モバイルファースト」の関与に大きく依存していることが浮き彫りになっています。スマートフォンにおけるアフリカのゲーム市場シェアは、手頃な価格のエントリーレベル端末や、通信事業者によるゲームデータ通信料の免除措置の恩恵を受けています。一方、クラウドゲーミングは、ハイパースケールデータセンターへの投資を背景にCAGR13.72%という最も急速な拡大を見せており、ハードウェアの輸入なしにコンソール並みの体験を提供することが期待されています。タブレットは依然としてニッチな市場にとどまっており、家族で楽しむ教育系タイトルが中心となっています。コンソールの普及は関税の負担により遅れており、クラウドサービスは関税コストを回避するための現実的な手段として位置づけられています。
成長の促進要因としては、ゲームサブスクリプションを包装化した通信事業者(テレコム)とOTT(オーバーザトップ)のバンドルサービス、遅延を低減するエッジキャッシング、アクセスを広く普及させる従量制のマイクロペイメントが挙げられます。ブラウザベースPCゲームは、仕事の合間にゲームを楽しむ都市部のビジネスパーソンの間で根強い人気を維持していますが、ダウンロード型のPCゲームは帯域幅の制限に直面しています。インフラが成熟するにつれ、クラウドプラットフォームがハイエンドPCやコンソール市場を食いつぶす可能性がありますが、スマートフォンがアフリカのゲーム市場におけるユーザー獲得の要であり続けると考えられます。
アクション/アドベンチャー系タイトルは、カジュアルな操作体系と、アフリカの民間伝承に由来する親しみやすいストーリー展開に支えられ、2025年には33.05%のシェアを占めました。MOBAの予測CAGR13.28%は、2025年3月に『リーグ・オブレジェンド』のサーバーで、競技プレイにおける遅延ペナルティが撤廃されたことに起因しています。スポーツフランチャイズ、特にサッカーは、毎年行われる選手名簿の更新を通じて、安定した収益化を維持しています。シューティング/FPSの普及は、データ負荷の高さや、暴力的なテーマに対する社会文化的配慮のため、やや遅れています。カジュアルなパズルアプリは新規ユーザーの獲得に優れており、一方、シミュレーションゲームは戦略的な奥深さにより、成熟した年齢層を惹きつけています。
こうしたジャンルの構成は、アフリカのゲーム産業の成熟度を如実に示しています。アーリーアダプターは短時間のカジュアルプレイを好む一方、インフラ容量の向上に伴い、スキル重視の競技形態が台頭しつつあります。現地のスタジオは神話的な物語をローカライズし、文化的アーキタイプに共鳴させることでコンバージョンを促進しています。eスポーツの賞金総額が増加するにつれ、MOBAは売上高においてアクションタイトルを追い抜く可能性がありますが、アクションゲームの不朽の魅力は、安定した最低需要を保証しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スマートフォン普及率の急増と手頃な価格のデータプラン
- コンテンツのローカライズと言語対応の拡大
- モバイルマネーとフィンテックによるマイクロトランザクションの拡大
- 政府によるeスポーツへの取り組みと国内リーグ
- クラウドゲーミングインフラの展開(エッジデータセンター)
- アフリカ特化のアドテックプラットフォームによるF2Pの収益化促進
- 市場抑制要因
- ゲーム機とPCハードウェアに対する高い輸入関税
- 継続的な電力供給の安定性に関する問題
- スタジオ用の現地ベンチャー資金の不足
- デジタル知的財産権保護法の施行状況のばらつき
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- プラットフォーム別
- PCブラウザ
- ダウンロード済み/Box PC
- ゲーム機
- スマートフォン
- タブレット
- クラウドゲーミング
- ゲームジャンル別
- アクション/アドベンチャー
- スポーツ
- シューティング/FPS
- MOBA
- カジュアル/パズル
- シミュレーション/ストラテジー
- 収益モデル別
- プレミアム(ペイトゥプレイ)
- アプリ内課金付き基本無料(Free-to-Play)
- サブスクリプション(Game Pass、Apple Arcade、その他)
- ゲーム内広告
- eスポーツメディアとスポンサーシップ
- ゲーマーの属性別
- 18歳未満
- 18~35歳
- 36~50歳
- 50歳超
- 国別
- ナイジェリア
- 南アフリカ
- エジプト
- ケニア
- アルジェリア
- その他のアフリカ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Carry1st(Pty)Ltd.
- Maliyo Games Ltd.
- Leti Arts Ltd.
- Kucheza Gaming Ltd.
- Gamesole Ltd.
- Kuluya Ltd.
- ChopUp Interactive Ltd.
- Nyamakop Pty Ltd.
- Kagiso Interactive Pty Ltd.
- Celestial Games Pty Ltd.
- Clockwork Acorn Pty Ltd.
- Tencent Holdings Ltd.
- NetEase Inc.
- RIoT Games Inc.
- Gameloft SE
- Kwalee Ltd.
- Ubisoft Entertainment SA
- Take-Two Interactive Software Inc.
- Electronic Arts Inc.
- Activision Blizzard Inc.
- Netmarble Corp.
- Miniclip SA
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日

