


観戦スポーツ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Spectator Sports - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119789
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、観戦スポーツ市場の規模は2025年に1,844億1,000万米ドルと評価され、2026年の1,968億米ドルから2031年までに2,724億3,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは6.72%となる見込みです。
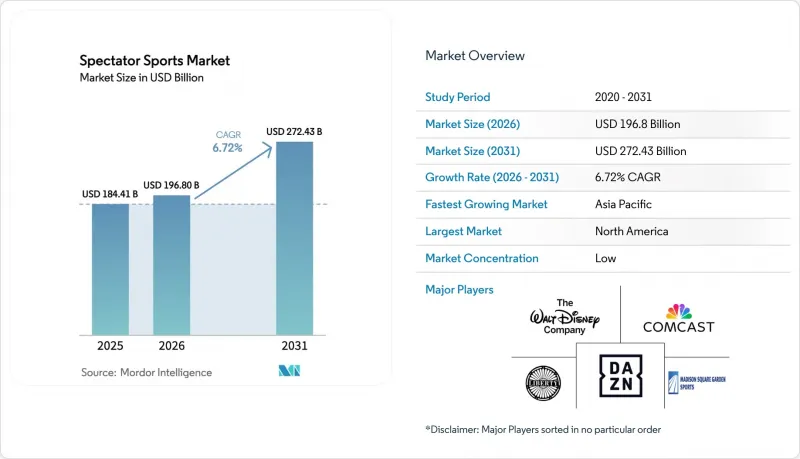
本レポートでは、産業を収益源別(チケット販売、メディア権利、スポンサーシップ・広告、マーチャンダイジング・ライセンシング事業、その他の付帯収益)、スポーツタイプ別(フットボール・サッカー、バスケットボール、野球、クリケット、モータースポーツ、テニス、その他)、地域別(北米、南米、欧州、アジア太平洋、その他)に分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の観戦スポーツ市場の動向と洞察
ストリーミングサービス間の競合によるメディア権利評価額の上昇
2024年、世界のスポーツ放映権料は600億米ドルを突破し、加入者維持の要となるライブコンテンツに対して、各プラットフォームが割高な価格を支払う意欲があることが浮き彫りになりました。NetflixがNFL(ナショナル・フットボール・リーグ)のライブ中継権に参入し、AmazonがNBA(ナショナルバスケットボール・アソシエーション)の追加パッケージを確保したことは、テック大手がスポーツを不可欠なエンゲージメントの原動力として位置付けていることを示しています。YouTube TVによるNFL「サンデー・チケット」の契約(1シーズンあたり約20億米ドル相当)は、単一プラットフォームによる独占時代の終焉を告げるとともに、他の主要コンテンツに対する最低入札価格を引き上げました。権利保有者は現在、複数の収入源を確保するためにパッケージを段階的に提供していますが、視聴者はますますサブセグメンテーションが進む環境を目の当たりにしています。
スポーツベッティングの合法化がエンゲージメントを後押し
2018年の最高裁判決により、スポーツベッティングの普及が加速しました。2025年初頭までに、米国38州とコロンビア特別区がスポーツベッティングを合法化し、その賭け金総額は試合当日の視聴者数を大幅に押し上げています。各リーグの内部分析によると、ベッターは非ベッターに比べて試合を長時間視聴するなど、より高いエンゲージメントを示しています。さらに、ライブオッズ表示などのギャンブル機能の統合により、広告プレミアムも上昇しています。米国ゲーミング協会(AGA)の推定によると、NBAとMLBを合わせると、規制されたベッティングエコシステムから年間17億米ドルの収益増が見込まれています。初期のデータからはマイナス面も明らかになっており、ホームチームの賭けに負けることは長期的なエンゲージメントを低下させる恐れがあるため、各球団はアプリに責任あるギャンブルを促すメッセージを組み込むようになっています。
選手年俸の高騰が利益率を圧迫しています
全米バスケットボール協会(NBA)の2024~25シーズンのサラリーキャップは1億4,060万米ドルに上昇し、リーグの持続的な収益成長と財務的拡大を反映しています。労働協約により、バスケットボール関連収入の約50%が選手に配分されることが義務付けられており、固定費の高騰により、チームオーナーに財務的な圧力が生じています。これと並行して、プレミアリーグでは、チャンピオンズリーグの放映権収入の増加を背景に、2024年の給与総額が前年比10%増加しました。営業利益率の縮小という課題に対処するため、各クラブは戦略的にリソースをユースアカデミー育成に投入し、自クラブ出身の才能を育成することで、高額な移籍への依存度を低減しています。さらに、収益源の多様化と全体的な収益性の向上を図るため、プレミアムなホスピタリティサービスの拡充にも注力しています。
セグメント分析
2025年、メディア権利収入は観戦スポーツ市場全体の収入の37.35%を占め、重要な収益源としての地位を確固たるものにしました。この成長は、ライブスポーツを高価値コンテンツとして優先するプラットフォームのバンドルサービスへ、「コードカッター(ケーブルテレビを解約した層)」がますます移行していることに起因しています。スポンサーシップ・広告収入は、ファンデータのきめ細かなターゲティング技術の進歩や、アプリケーションへの拡張現実(AR)機能の統合に支えられ、2031年までの年間平均成長率(CAGR)が6.68%に達すると予測されています。対照的に、チケット収入の伸びはインフレ率を下回ると予想されます。これは、消費者が頻繁な観戦よりも、プレミアムで一度きりの体験を好む傾向が強まっているためです。これらの動向は、消費者の嗜好が変化していること、観戦スポーツ市場における収益源の最大化に用いた戦略的焦点を浮き彫りにしています。また、スタジアム敷地内でカスタマイズ型ユニフォームをオンデマンドで生産できる、高速印刷フルフィルメントセンターの導入を原動力として、マーチャンダイジングは新たな勢いを見せています。
このアプローチにより、在庫リスクが最小限に抑えられ、陳腐化した在庫の削減を通じて業務効率が向上します。ファントークンやAIを活用したコンテンツパーソナライゼーションのサブスクリプションといった付随的なデジタル収益源が、市場の成長に大きく寄与する要素として台頭しています。これらの革新は、データの収益化が進んでいること、ファンのエンゲージメントを高めるための技術の統合を反映しています。総じて、これらの動向は、観戦スポーツ市場の将来的な方向性を形作る上で、デジタルトランスフォーメーションの役割が拡大していることを浮き彫りにしています。
地域別分析
2025年に観戦スポーツ市場シェアの42.55%を占める北米は、定着したフランチャイズ構造、高いメディア権利の基準、成熟したスタジアムエコシステムという恩恵を受けています。YouTube TVがNFLの「サンデー・チケット」の配信権を獲得したことでストリーミング競合が激化し、既存の事業者はマルチスポーツパッケージや、同価格のモバイル専用パスの提供に踏み切りました。ソーラーキャノピーや廃熱回収システムなどの気候中立に用いた改修は、自治体からの共同資金提供やESGを重視するスポンサーを惹きつけ、観戦スポーツ市場のレジリエンスを高めています。
アジア太平洋は、2031年までの年間平均成長率(CAGR)が7.39%と最も高く、2027年までにスポーツセクタを1,000億米ドル規模に拡大するというインドの目標が牽引役となっています。IPLは8カ国語で配信され、JioCinemaでは同時視聴者数の過去最高記録を更新し、セグメント化された視聴者戦略の有効性が実証されました。日本は複合現実(MR)を活用した看板や高齢者用の設備を先駆けて導入しており、一方、韓国のeスポーツの伝統は、従来型リーグへのクロスプロモーションを促進しています。オーストラリアで提案されている広告禁止措置により、放送局はパートナーのポートフォリオを多様化せざるを得なくなっていますが、国内の女子サッカーの成功が草の根レベルの参加を後押ししています。東南アジアの各連盟は、モジュール式の会場や官民パートナーシップを活用して、資本リスクを低減しつつマルチスポーツイベントを開催し、観戦スポーツ市場の浸透を拡大しています。
欧州では、サッカー、ラグビー、自転車競技といった従来型スポーツを通じて安定した収益を上げていますが、ギャンブル広告に関する規制の変更により、短期的なスポンサーシップの空白が生じています。越境OTT(オーバーザトップ)サービスのサブスクリプションは、国内市場の飽和を補う役割を果たしています。また、ブンデスリーガの新たな試合放送枠により、アジア太平洋のプライムタイム枠が追加され、視聴者層の拡大につながっています。アフリカは依然として拡大のフロンティアであり、ナイジェリアの若年層人口、モバイルファーストの決済、ディアスポラ(海外在住者)ネットワークが、従来型インフラを迂回する低帯域幅のライブストリーミングモデルの検査場となっています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ストリーミングサービス間の競合によるメディア権利評価額の上昇
- スポーツベッティングの合法化が利用促進につながっている
- アジア太平洋の新興リーグの商業化
- 収益源としてのブロックチェーンベースファントークン
- 気象リスクを軽減する、気候に適応したスタジアムの設計
- AIを活用したパーソナライズされた視聴体験がARPUを押し上げている
- 市場抑制要因
- 選手給与のインフレが激化し、利益率を圧迫している
- 自由裁量的なイベント支出に対するマクロ経済的な圧力
- ライブ配信の安定性を脅かすサイバーセキュリティ上の脅威
- ギャンブル広告に対する規制上の制限
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 収益源別
- チケット販売
- メディア権利
- スポンサーシップ・広告
- マーチャンダイジング・ライセンシング事業
- その他の付帯収益
- スポーツタイプ別
- フットボール・サッカー
- バスケットボール
- 野球
- クリケット
- モータースポーツ
- テニス
- ゴルフ
- その他のスポーツ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス
- 北欧
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- The Walt Disney Company(ESPN)
- Comcast Corp(NBC Sports & Sky Sports)
- Liberty Media Corp(Formula 1)
- DAZN Group Ltd
- Madison Square Garden Sports Corp
- Manchester United PLC
- Real Madrid CF
- FC Barcelona
- Yankees Global Enterprises
- Dallas Cowboys Football Club Ltd
- Kroenke Sports & Entertainment
- City Football Group
- New England Patriots LP
- Tencent Holdings Ltd(Tencent Sports)
- Electronic Arts Inc(EA Sports Events)
- ESL FACEIT Group
- WWE-TKO Group
- UFC-TKO Group
- Board of Control for Cricket in India(IPL)
- Endeavor Group Holdings Inc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


