


チルド加工食品:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Chilled Processed Food - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113817
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年のチルド加工食品市場の規模は9,000億米ドルと推定されており、2025年の8,500億米ドルから拡大し、2031年には1兆2,100億米ドルに達すると予測されています。
2026~2031年にかけては、CAGR6.10%で成長すると見込まれています。
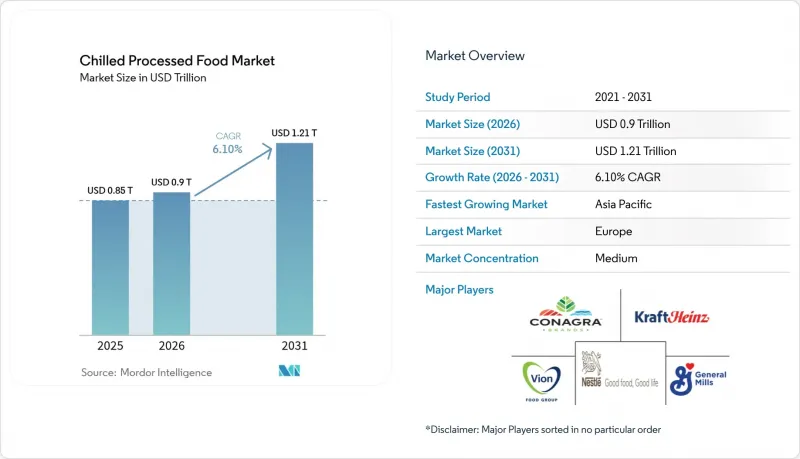
本レポートは、製品タイプ別(加工赤身肉、加工鶏肉、その他)、包装別(パウチ、箱、その他)、形態別(即食、調理用)、流通チャネル別(オフトレード、オントレード)、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界のチルド加工食品市場の動向と洞察
都市化と多忙なライフスタイルによる調理済み食品需要の後押し
都市部の人口増加は、食品消費パターンに大きな変化をもたらしており、時間に追われる消費者が従来型食事の準備よりも利便性を優先する傾向が強まるにつれ、レディミールの普及が急速に進んでいます。共働き世帯の増加は、この需要を後押しする重要な要因となっています。米国労働統計局(BLS)によると、2024年には米国の既婚夫婦世帯の49.6%で夫婦双方が就労しており、多忙な世帯にとって効率的な食事ソリューションとして、即食食品への依存度が高まっていることが浮き彫りになっています。米国農務省(USDA)の畜産・家禽展望によると、2025年までに牛肉の生産量は257億9,000万英ポンドに達すると予測されており、レディミール用途への需要増に対応するための加工肉の安定供給が確保される見込みです。この人口動態の変化により、都市生活の制約に合わせた、分量が調整された常温保存可能な製品に対する需要が持続的に高まっています。都市化と共働き世帯の増加が相まって、食事の準備に充てられる時間がますます減少する中、この動向はさらに加速しています。こうした変化に対応するため、規制の枠組みも進化しています。例えば、カナダでは2026年1月から施行される予定の包装前面表示による栄養成分表示要件により、ナトリウム、飽和脂肪、糖分の各基準値を超える包装済み食品については、より明確な栄養情報の表示が義務付けられ、消費者への透明性がさらに高まります。
保存技術の進歩による加工食品需要の急増
冷却と保存技術の進歩により、製品の品質と保存期間が変革されています。標準冷蔵温度を引き上げることで、食品の安全性を損なうことなくエネルギー消費を大幅に削減でき、産業全体での効率向上の可能性を示しています。21 CFR 177.1360で規制されているエチレン・酢酸ビニル・ビニルアルコール共重合体などの包装材料の革新は、食品接触安全規制を遵守しつつ、保存期間の延長を支えています。こうした技術的進歩は、食品廃棄物を最小限に抑えるだけでなく、特にコールドチェーンのインフラが未整備な新興市場において、流通範囲の拡大にも寄与しています。さらに、FDAが策定した「ハザード分析とリスクベース予防管理」に関するガイダンス案では、サプライチェーン全体を通じて食品安全を維持する上で、技術が果たす極めて重要な役割が強調されています。
生鮮代替品との競合による成長の阻害
生鮮食品の代替品は、品質や健康上の利点というイメージを兵器に、競合を激化させています。消費者の嗜好は、利便性を犠牲にしても、加工を最小限に抑えた製品へとシフトしつつあります。拡大する地産地消の動きは、特にサプライチェーンが短く生鮮食品へのアクセスが容易な先進国市場において、加工食品の市場での位置づけを揺るがしています。2024年の英国食料安全保障報告書は、世界の食料生産が人口増加と歩調を合わせ、加工食品の代替品と直接競合する生鮮食品の安定供給を確保していることを強調しています。生鮮食品の季節的な価格変動は、特に収穫のピークシーズンにおいて、加工食品メーカーに定期的な利益率の圧迫をもたらしています。米国農務省(USDA)が、生鮮食品の取り扱い改善を通じて食品ロスや廃棄を最小限に抑える取り組みは、製品の保存期間を延長すると期待されており、加工食品との競争をさらに激化させると考えられます。生鮮食品の消費を促進する消費者啓発キャンペーンは、加工食品の市場シェアを侵食しており、メーカーは競争優位性を維持するために、利便性や栄養価などのセグメントで革新を迫られています。
セグメント分析
2025年、加工鶏肉は、効率的な飼料対タンパク質転換率と幅広いレシピの汎用性に支えられ、チルド加工食品市場シェアの最大シェアである24.12%を維持しました。しかし、都市部の消費者がバランスの取れた栄養を提供する便利な「温めて食べるだけ」のソリューションをますます求める中、レディミールはCAGR7.62%で成長を牽引しています。北米の堅調な家畜生産と、世界の野菜供給の安定により、大規模なメインディッシュ製造に不可欠な安定した原料の供給が確保されています。各社は、エスニック風味の革新や、単身世帯用に設計された分量調整済みの包装を通じて、自社製品の差別化を図っています。
チルド加工食品市場では、高繊維の穀物混合や減塩ソースといったプレミアムな栄養機能を組み込むことで、価値提案を強化しています。水産物のレディミールは、オメガ3の摂取を促進する政府の取り組みに支えられ、力強い成長を見せています。その一例として、英国の「水産物・ファンド」によるデンホルム・水産物社への冷凍技術アップグレード助成金が挙げられます。さらに、ピザ、スープ、麺類などの製品は、経済の不確実性の中で消費者が自由裁量支出を調整している状況下でも、「心安らぐ食品」という位置付けを活かし、需要を維持しています。
2025年には、軽量な輸送に伴うコスト効率の向上を背景に、パウチ包装が市場売上高の40.55%を占めました。しかし、小売業者が循環型経済の目標に沿った繊維系包装形態をますます採用するにつれ、箱包装はCAGR6.31%で成長すると予測されています。チルド加工食品市場では、家庭での分別を簡素化する標準化された包装表示スキームの導入を条件として、リサイクル可能なカートンソリューションが大幅な成長を遂げると予想されます。主要な加工メーカーは、耐湿性コーティングを統合しており、構造的完全性を損なうことなく、冷凍庫対応の包装を実現しています。
企業が2026年の欧州包装廃棄物規制基準を満たすべく取り組む中、単一材料のパウチや紙製トレイの採用が加速しています。一方、箱は印刷可能な表面積が広いため、カナダで今後導入される予定の包装前面表示要件に準拠した栄養成分表示に最適であり、健康志向の消費者を対象とするプレミアムSKUにとって好ましい選択肢となっています。メーカー各社は、拡大生産者責任(EPR)手数料の削減による長期的なコスト削減効果と照らし合わせながら、段ボール製造ラインの自動化への投資を検討しています。予測期間中、包装の革新においては、製品ライフサイクルの終末段階におけるバリア機能とリサイクル性のバランスを最優先課題として取り組んでいくものと見込まれます。
地域別分析
欧州は2025年の売上高の33.10%を占めており、長年にわたり確立されたコールドチェーン網と多様な消費者層を裏付けています。EUの持続可能性に関する規制により、各ブランドは測定可能な廃棄物削減とリサイクル可能な包装ソリューションの提供を迫られており、これにより平均販売価格の高いプレミアムセグメントが形成されています。Eurostatのデータによると、牛と豚の飼育頭数がわずかに減少したことで、同地域のチルド肉供給が逼迫し、付加価値製品の価格安定を支えています。現在、イノベーションの取り組みは、本格的な地域の風味を維持しつつ、高齢化社会に合わせた栄養強化された便利な食事ソリューションに焦点を当てています。
アジア太平洋は、都市化と可処分所得の増加に牽引され、2031年のCAGRが7.92%と予測される、最も急成長している地域です。冷蔵倉庫のインフラ整備を目的とした補助金などの政府主導の取り組みは、農村部における冷蔵倉庫の電化を加速させる上で極めて重要な役割を果たしています。こうした取り組みにより、特に第3級都市においてタンパク質製品の入手可能性が拡大し、高まる消費者の需要に対応しています。さらに、アジア太平洋市場全体に見られる多様かつダイナミック食の嗜好に効果的に応えるため、風味や分量のカスタマイズは、企業にとって引き続き戦略的な優先事項となっています。
北米は、強固なサプライチェーンと冷凍食品に慣れ親しんだ消費者層に支えられ、引き続き大きな影響力を発揮しています。米国農務省(USDA)は、国内と輸出需要の両方を満たすのに十分な牛肉生産が見込まれると予測しており、これにより、食事代替食品メーカーへの安定した原料供給が確保されます。カナダでは、2026年に施行予定の栄養表示規制を控え、製品の配合見直しや包装前面での表示の明確化が進められています。小売業者が従来型タンパク質源に加え、植物由来のチルド商品も重視する中、市場の成長は、贅沢な味わいとクリーンラベル製品への高まる需要とのバランスにかかっています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 都市化と多忙なライフスタイルによる調理済み食品需要の後押し
- 保存技術の進歩による加工食品需要の急増
- 意識の高まりによるタンパク質が豊富なチルド肉への需要増加
- 小売とオンライン食品流通の拡大による製品供給の下支え
- 包装技術の革新による製品の保存期間の延長
- 世界のコールドチェーン物流インフラの拡大
- 市場抑制要因
- 生鮮代替品との競合による成長の阻害
- 厳格な食品安全規制による成長の抑制
- 多額の設備投資要件による最終製品コストの上昇
- チルド食品の保存期間の短さによる需要の減少
- サプライチェーン分析
- 消費者行動分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 加工赤身肉
- 加工鶏肉
- 加工魚介類
- 加工野菜・ジャガイモ
- ベーカリー製品
- レディミール
- ピザ、スープ、麺類
- 包装別
- パウチ
- 箱
- その他
- 形態別
- 即食(RTE)
- 調理用(RTC)
- 流通チャネル別
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- オンライン小売ストア
- その他
- オントレード
- オフトレード
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nestle S.A.
- Kraft Heinz Company
- Vion Food Group
- Conagra Brands, Inc.
- General Mills, Inc.
- Hormel Foods Corporation
- Grupo Bimbo SAB de CV
- Mondelez International Inc.
- Tyson Foods Inc.
- WH Group Ltd.
- JBS S.A.
- Sigma Alimentos S.A. de C.V
- Maple Leaf Foods Inc.
- Ajinomoto Co. Inc.
- Nomad Foods Ltd.
- Smithfield Foods Inc.
- Baiersbronn Frischfaser Karton GmbH
- TS Foods Limited
- Midland Chilled Foods
- Signature International Foods India Private Limited