


スポーツOTT:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Sports OTT - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 154 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099895
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、スポーツOTT市場の規模は2025年に362億米ドルと評価され、2026年の419億2,000万米ドルから2031年までに789億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは13.49%となる見込みです。
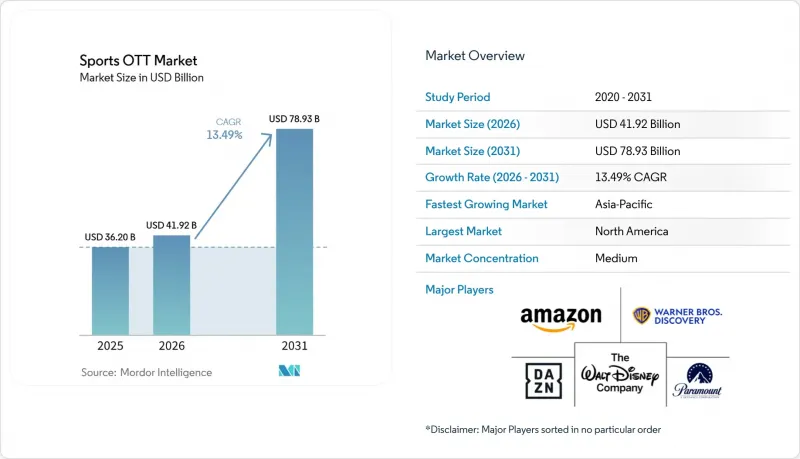
本レポートは、収益化モデル(SVOD、AVOD、TVOD、ハイブリッド、フリーミアム)、デバイス種別(スマートフォン・タブレット、スマートテレビ、ノートパソコン・デスクトップパソコンなど)、配信種別(ライブ配信、オンデマンド配信など)、スポーツ種別(アメリカンフットボール・サッカー、クリケット、バスケットボール、野球、テニス、モータースポーツ、eスポーツなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のスポーツOTT市場の動向とインサイト
OTTプラットフォームによる独占スポーツ放映権の取得増加
プレミアムなライブ配信枠は、ファンが毎月料金を支払う最も明確な理由であり続けているため、独占配信権は現在、スポーツOTT市場における加入者獲得の中心的な要素となっています。Amazon Prime Videoは、2025年10月に11年間のNBA契約に基づく第1シーズンを開始し、ストリーミングラインナップにレギュラーシーズンの試合66試合を追加することで、バスケットボールコンテンツを大幅に拡充しました。続いて、パラマウント・スカイダンスとTKOグループは、7年間で77億米ドルのUFC放映権契約を締結し、新たな基準を打ち立てました。この契約に基づき、2026年以降、パラマウント+は全UFCナンバーイベントおよび「ファイト・ナイト」の米国における独占デジタル配信プラットフォームとなりました。また、ESPNの各プラットフォームは、2025年8月に締結された契約に基づき、2026年より『レッスルマニア』を含むすべてのWWEプレミアム・ライブイベントの米国国内独占配信プラットフォームとなりました。これらの動きを総合すると、スポーツOTT市場では、単に非独占的なスポーツコンテンツを増やすプラットフォームよりも、必見のイベントへの配信権を確保したプラットフォームが評価されることが示されています。
サブスクリプションと広告モデルの両方を組み合わせたハイブリッド型収益化の拡大
スポーツOTT市場において、ハイブリッド型収益化が勢いを増しています。これは、事業者が定期的なサブスクリプション収入と広範な広告リーチの両方をますます必要としているためです。パラマウント+は、UFCのナンバー付きイベントおよび「ファイトナイト」のすべてを、別途のペイ・パー・ビュー層を維持するのではなく、サブスクリプションプランに組み込み、これによりプレミアム格闘スポーツへのアクセスを拡大しました。また、世界ボクシング評議会(WBC)は2025年5月、DAZNとプレミア・ボクシング・チャンピオンズ(PBC)が画期的な合意に達したと発表しました。これにより、注目度の高い「ファイトナイト」はDAZNで配信され続ける一方、プレミアムなペイ・パー・ビュー(PPV)イベントはPrime Videoを通じて視聴可能となります。ディズニーは、2025年8月にESPNのダイレクト・トゥ・コンシューマー(DTC)サービスを開始した際、ライブスポーツネットワークと強化されたデジタルアクセスを中心に据えた幅広い月額パッケージを提供することで、このアプローチの新たな形を打ち出しました。定期的な利用料、イベントのアップセル、そしてより広い視聴者層へのリーチを組み合わせることで、スポーツOTT市場は、プレミアム層の世帯と、価格に敏感な視聴者の双方に対応できるようになっています。
高騰し続けるプレミアムスポーツ中継権のコスト
プレミアムスポーツ放映権のコストは急速に上昇しており、スポーツOTT市場の収益性を圧迫し、持続的に競争できるプラットフォームの数を絞り込んでいます。パラマウント・スカイダンスによる7年間・77億米ドルのUFC契約や、アマゾンによる11年間のNBA契約は、トップクラスのスポーツに対する財政的負担がいかに大きくなっているかを示しています。こうした契約は、スポーツ関連の支出を、より広範なメディア、コマース、あるいはエコシステムの収益に分散できる企業に有利に働きます。一方、小規模なサービス事業者には、損失を吸収したり、契約更新時に過剰な支払いをしたりする余地がほとんどありません。権利保有者が、同じ契約期間内で、より広範なデジタルリーチ、より高い制作品質、そしてより柔軟な配信を求めている場合、その圧力はさらに強まります。その結果、スポーツOTT市場では、スポーツコンテンツへの純粋な意欲だけでなく、規模の大きさ、財務の健全性、そしてクロスプラットフォームでの収益化がますます重視されるようになっています。
セグメント分析
2025年時点で、SVODはスポーツOTT市場において42.13%のシェアを占めており、一方、AVODは2031年までCAGR14.18%で成長すると予測されています。このリードは、独占的なライブ中継権の強力な牽引力によるものであり、これにより、サブスクリプション型プラットフォームは、シーズン全体や主要なトーナメントを通じて、熱心な視聴者を確実に確保できる最も明確な手段を依然として手中に収めています。Amazon、ESPN、Paramount+の各社は、注目度の高い放映権パッケージを単発のイベント購入に限定するのではなく、より広範なデジタルサブスクリプションに組み込むことで、この戦略を強化しました。また、スポーツOTT市場は、スポーツの加入者が重要な試合やプレーオフを通じて継続して利用し続ける傾向にあるという事実からも恩恵を受けており、これにより、プレミアムな放映権は、一般的なエンターテインメントコンテンツのライブラリの多くよりも、加入者維持においてより持続的な役割を果たしています。
AVODがより急速に成長しているのは、参入障壁を低くし、当初から月額のプレミアム料金を支払うことに躊躇する視聴者にもスポーツOTT市場がリーチできるようになるためです。パラマウント+はUFCのナンバードイベントを基本サブスクリプションプランに組み込みましたが、DAZNやプレミア・ボクシング・チャンピオンズは、サブスクリプションによるアクセスと、プライム・ビデオを通じた選りすぐりのプレミアムイベント販売を組み合わせた混合型構造を維持しています。この混合モデルにより、事業者はスポーツOTT市場において、より広範なユーザーベースを基盤として、視聴者数の拡大、広告売上、およびイベント単位の収益化のバランスを取る余地が広がります。Stats Performの2026年の調査では、スポーツメディアの経営幹部によるAIの導入がさらに広がっていることも示されており、これはサブスクリプション、広告、および混合収益化モデル全体におけるユーザーの発見と定着の向上に寄与しています。
2025年時点で、スポーツOTT市場におけるスマートテレビのシェアは40.62%を占めており、一方、スマートフォンとタブレットは2031年までCAGR14.42%で拡大すると予測されています。このリードは、フルマッチや目玉イベント、家族で共有される長時間の視聴において、依然として大型スクリーンがプレミアムな視聴環境としての役割を担っていることを示しています。ディズニーは、2025年8月にESPNのDTCサービスと強化版アプリを立ち上げた際、権利の拡大とコネクテッドTVへのアクセス容易化を結びつけました。プレミアムスポーツは、より高い画質、豊かな音響、そしてより安定した共有視聴体験の恩恵を受け続けているため、スポーツOTT市場は引き続きリビングルームのスクリーンを中心に拡大しています。
スマートフォンやタブレットの普及が加速しているのは、ファンがもはや、予定されたテレビ放送の時間帯だけでなく、一日を通してライブ配信、短いクリップ、スコア中心の視聴を期待するようになったためです。スポーツ・ビデオ・グループは2026年春、モバイル端末とタブレットが米国のスポーツファンの間で2番目に利用されている視聴カテゴリーになったと報告しており、回答者の54%がスマートフォンでの縦向きライブ配信に関心を示しました。NBAが刷新したアプリもまた、リーグやプラットフォームが、テレビと同様に携帯端末においても、コンテンツの発見、ハイライト、リピート視聴を促進しているという、より広範な傾向を示しています。ノートパソコン、デスクトップパソコン、ゲーム機、セットトップボックスも依然として重要ですが、スポーツOTT市場では、製品設計の焦点がコネクテッドTVの画面やスマートフォンの画面へと着実に移りつつあります。
地域別分析
2025年、北米はスポーツOTT市場シェアの34.21%を占めました。この地域が首位を維持できたのは、各世帯がすでにプレミアムスポーツコンテンツへの有料アクセスに慣れ親しんでいたことに加え、主要事業者がその支出をデジタルバンドルへとシフトさせたためです。ディズニーは2025年8月、月額29.99米ドルでESPNの新しいDTC(Direct-to-Consumer)サービスを開始し、12のESPNリニアネットワークを提供しました。この動きにより、ESPNはデジタルスポーツの主要プラットフォームとしての役割をさらに拡大しました。また、アマゾンも2025年10月に初のNBA独占放送シーズンを開始し、米国におけるプレミアムバスケットボール視聴者をめぐる競合を激化させました。そのため、北米のスポーツOTT市場は、より広範な放映権ポートフォリオ、より強力なバンドル、そしてより強固な財務基盤を持つ少数の事業者に集中する方向へと動いています。
アジア太平洋地域は2031年までCAGR15.73%で拡大すると予測されており、スポーツOTT市場において最も成長の速い地域市場となる見込みです。クリケット、モバイルブロードバンド、そして大規模なデジタル配信が同時に拡大しているため、インドは引き続き主要な成長エンジンとなっています。この地域的な傾向は、モバイル視聴への移行の加速、低価格での参入、そして成熟したサブスクリプション世帯を超えた大規模な視聴者にリーチできる柔軟な収益化モデルへのシフトとも合致しています。その結果、アジア太平洋地域のスポーツOTT市場は、プレミアムなライブ中継権と極めて広範なデジタルリーチをいかに組み合わせるかという点において、世界の考え方をますます形作っています。
2025年においても、欧州はスポーツOTT市場において高価値な領域であり続けましたが、権利構造やプラットフォームの力は国によって依然としてばらつきが見られました。DAZNは2025年8月、ドイツにおけるブンデスリーガ・コンファレンツの土曜午後の放映権を、日曜日の試合ポートフォリオに加えて獲得したと発表しました。これは、国内のサッカー放映権交渉において、ストリーミングプラットフォームがより重要な役割を果たしていることを裏付けるものです。南米、中東・アフリカもストリーミングへの移行を加速させていますが、その普及パターンは、単一の地域横断的なモデルというよりは、主要なサッカー中継権、コネクテッドTVの成長、およびモバイルアクセスの普及状況によってより明確に形作られています。これらの地域を総合的に見ると、スポーツOTT市場は異なる経路を通じて拡大しており、成熟した国々はプレミアムなバンドルに、新興市場はアクセス性、デバイスの普及範囲、および広告収入による視聴に重点を置いていることがわかります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- OTTプラットフォームによる独占スポーツ放映権の取得増加
- サブスクリプションモデルと広告モデルを横断したハイブリッド型収益化の拡大
- 「モバイルファースト」型のスポーツ視聴やセカンドスクリーン視聴の増加
- 低遅延かつ双方向型のストリーミング機能の拡大
- パーソナライズされたハイライトとAIを活用したディスカバリー機能の統合が進んでいます
- D2Cリーグおよびチーム所有プラットフォームの成長
- 市場抑制要因
- 高額かつ上昇傾向にあるプレミアムスポーツ中継権のコスト
- スポーツ生中継の海賊版および無断再配信
- 複数のプラットフォームにまたがる権利の細分化による顧客離反の圧力
- ライブイベントにおけるレイテンシー、QoE、およびピーク負荷時の信頼性に関する課題
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 収益化モデル別
- SVOD
- AVOD
- TVOD
- ハイブリッド
- フリーミアム
- デバイスタイプ別
- スマートフォンおよびタブレット
- スマートテレビ
- ノートパソコンおよびデスクトップパソコン
- その他のデバイスタイプ
- ストリーミングタイプ別
- ライブストリーミング
- オンデマンド・ストリーミング
- その他のストリーミングタイプ
- スポーツタイプ別
- サッカーとアメリカンフットボール
- クリケット
- バスケットボール
- 野球
- テニス
- モータースポーツ
- eスポーツ
- その他のスポーツタイプ目
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Vendor Positioning Analysis
- 企業プロファイル
- Amazon.com, Inc.
- The Walt Disney Company
- DAZN Group Limited
- Warner Bros. Discovery, Inc.
- Paramount Skydance Corporation
- Fox Corporation
- Netflix, Inc.
- Apple Inc.
- Comcast Corporation
- Alphabet Inc.
- NFL Enterprises LLC
- Liberty Media Corporation
- PCCW Limited
- Telefonica, S.A.
- beIN Media Group LLC
- JioStar India Private Limited
- FloSports, Inc.
- Sony Group Corporation
- CANAL+S.A.
- Viaplay Group AB
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 154 Pages
- 納期
- 2~3営業日


