


ReRAMクロスバーインメモリコンピューティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
ReRAM Crossbar In-Memory Computing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099885
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ReRAMクロスバーインメモリコンピューティング市場の規模は、2025年の9,260万米ドル、2026年の1億2,380万米ドルから、2031年までに6億7,850万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は40.70%となる見込みです。
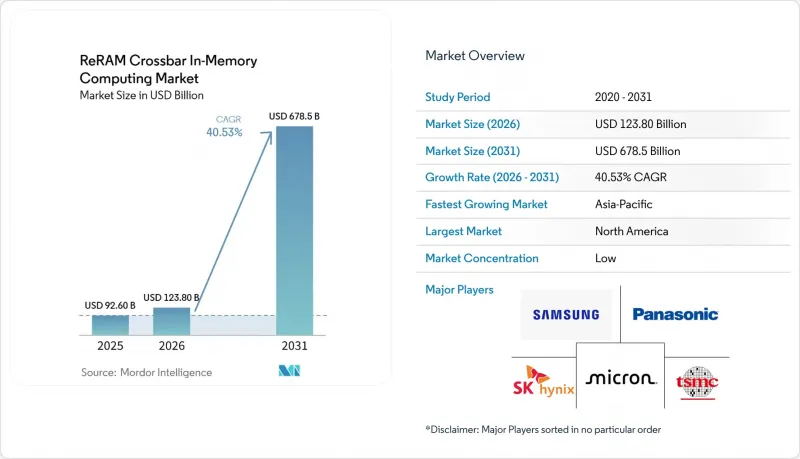
本レポートは、ReRAM技術の種類(導電ブリッジ型RAMおよび酸化物系ReRAM)、統合形態(組み込み型およびスタンドアロン型)、コンピューティングアーキテクチャ(デジタル・インメモリ・コンピューティング、ハイブリッド・コンピューティングなど)、用途(AI推論、AIトレーニングなど)、エンドユーザー(データセンターおよびHPCなど)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のReRAMクロスバーインメモリコンピューティング市場の動向と洞察
エッジAIおよびオンデバイス推論ワークロードの増加
スマートフォン、カメラ、産業用センサー、自律システムなどへのAI推論の普及により、デバイスエッジにおける従来のメモリ階層は、消費電力とレイテンシの限界に近づきつつあります。ReRAMクロスバーインメモリコンピューティング市場は、この圧力に対応しています。その理由は、このアーキテクチャがアレイ内部で乗算積和演算を実行し、メモリとロジック間のデータの繰り返し移動を削減するためです。2026年に確認されたWeebit Nanoとテキサス・インスツルメンツとのライセンシング契約(複数のファウンダリノードで動作するシリコンが実証済み)は、主要な組み込みプロセッシングサプライヤーが、28nm以下のプロセスにおいてReRAMを実用的な組み込み不揮発性メモリの選択肢として認識していることを示しています。この一歩は、単一の顧客にとどまらず重要な意味を持ちます。なぜなら、早期のファウンダリおよびデバイスの認定は、後発企業が追随するのが困難なプロセスに関する知見を築く傾向があるからです。また、プロトタイプから組み込み製品設計への道のりを短縮し、ReRAMクロスバーインメモリコンピューティング市場における商業的な普及を加速させることにもつながります。したがって、消費電力に敏感なエッジデバイスは、この技術にとって最も明確な初期の需要源の一つになりつつあります。
コンピューティングシステムにおけるデータ移動エネルギーの削減ニーズの高まり
大手テクノロジー企業がAIインフラやデータセンターへの投資を拡大し続ける中、コンピューティングスタック全体でのデータ移動コストは、設計上の中心的な課題となっています。国際エネルギー機関(IEA)によると、データセンターの電力消費量は2025年に17%増加し、2030年までにさらに大幅な需要増が見込まれており、メモリトラフィックを削減するアーキテクチャの必要性が一層高まっています。ReRAMクロスバーインメモリコンピューティング市場は、クロスバーアレイが、重みをメモリとプロセッサの間で行き来させるのではなく、データが存在する場所に直接演算を実行するため、直接的な恩恵を受けています。また、メムリスト型インメモリ演算エンジンに関する科学的研究では、閾値付近のインメモリ設計が、エッジインテリジェンスタスクにおいて実用的なスループットを維持しつつ、高いエネルギー効率を実現できることが示されています。モデルのパラメータ数が増加するにつれ、メモリ移動によるオーバーヘッドはより急速に増大するため、インメモリアーキテクチャの価値は、時間の経過とともに横ばいになるどころか、むしろ高まっていくことになります。この傾向により、クラウドおよびエッジシステムの設計者の双方から、ReRAMクロスバー・インメモリコンピューティング市場への関心が引き続き高まっています。
量産ノードにおける製造成熟度の限界
ReRAMクロスバー型インメモリコンピューティング市場は、依然として供給側の制約に直面しています。これは、複数の製造プロセスノードで動作するシリコンが、自動的に安定的かつ大量生産につながるわけではないためです。製品プログラムは、完全な認定プロセスが完了する前にテープアウトや機能プロトタイプの段階に達することがあり、技術的な実証と信頼性の高い量産出荷の間にギャップが生じてしまいます。Weebit Nano社は2026年5月、テープアウト済みの顧客製品における量産認定には、テープアウトから12~18ヶ月を要すると述べており、これはシリコンが利用可能になった後も、商用化が移行段階にとどまる期間がどれほど長くなるかを示しています。このタイムラグが重要なのは、ファブレスAIおよび組み込みチップ設計者が、単に利用可能なだけでなく、歩留まり、保持性能、耐久性について完全に検証済みのファウンダリ生産能力を確保しなければならないからです。認定が少数の製造プロセスに集中している場合、需要が信頼できる供給を上回るペースで増加する可能性があります。その結果、買い手の関心が依然として高い場合でも、ReRAMクロスバーインメモリコンピューティング市場において、プログラムのスケジュールが遅延する原因となる短期的なボトルネックが生じかねません。
セグメント分析
2025年には、酸化物系ReRAMが売上高の84.12%を占め、予測期間の開始時点で、この材料ファミリーがReRAMクロスバーインメモリコンピューティング市場における最大の貢献源となりました。その優位性は、HfO2およびTaOxスタックの商用成熟度によるものであり、これらはフロントエンドのトランジスタ変更を必要とせずに、バックエンド・オブ・ライン(BEOL)CMOS統合に適しています。IBM Researchの導電性金属酸化物およびHfOxプラットフォームは、オンチップでのトレーニングと推論の両方を備えたオールインワンのアナログAIハードウェアを実証しており、これは酸化物系デバイスが引き続き短期的な商業的基盤となるという見解を裏付けています。この実証では、浮動小数点演算のベースラインである98.3%に対し、アナログ学習精度96.9%を達成しており、酸化物系システムが依然として実用的な製品ロードマップを支配している理由を裏付けています。ReRAMクロスバーインメモリコンピューティング市場において、プロセス互換性とシステムレベルの検証が組み合わさることで、酸化物系化学技術は、より広範な展開に向けた現時点で最も信頼できる道筋となっています。
導電ブリッジ型RAM(CBRAM)は、2031年までCAGR41.29%で成長すると予測されており、ベースは小さいもの、最も急速に拡大するタイプとなる見込みです。IEEE IEDM 2025で発表された調査では、109回以上の耐久サイクル、1セルあたり3ビットの記憶容量、室温で10年間の保持性能を備えた、3D積層可能なFTJおよびCBRAMハイブリッドメモリデバイスが紹介されました。これらの結果は、クロスバーコンピューティング用途におけるCBRAMに対する、最も根強い懸念事項であった「耐久性」と「保持性能」の2点において重要な意味を持ちます。その他のバリエーションは依然としてよりニッチな分野で活用されており、その一例として、4DS Memory社がインフィニオンやimecなどのパートナーと共同で、高度なテストチップ向けに追求しているインターフェース切り替え方式が挙げられます。また、4DS社は2025年に書き込み速度4.7nsというマイルストーンを達成したと報告しており、これは、たとえ商用での普及度が酸化物ベースの製品ラインよりもまだ小さいとしても、新しいデバイスアプローチが引き続き性能向上を推進していることを示しています。
2025年には、組み込み統合が66.83%のシェアを占めており、提供されたデータに基づくと、2031年までのCAGRが41.08%と、短期的には最も力強い成長が見込まれています。ReRAMを同じダイ上のロジック近くに配置することで、オフチップトラフィックを削減し、エッジ推論や制御タスク向けの低消費電力アーキテクチャを実現できるため、組み込みルートは依然として中心的な位置を占めています。Weebit Nano社とテキサス・インスツルメンツ社との間のライセンシングおよび技術移転プログラムにより、主要な組み込みプロセッササプライヤー各社が、ReRAMを単なる実験室レベルの機能として扱うのではなく、実用的な認定および製品計画のプロセスに組み込んでいることが確認されました。同社は2026年5月、2社の顧客がすでに同社のモジュールを使用してチップ設計のテープアウトを完了しており、そのうち1社は動作するプロトタイプシリコンを入手していると発表しました。ReRAMクロスバー型インメモリコンピューティング市場において、こうした進展は、組み込み分野での導入がもはや初期の実現可能性検証段階にとどまらないことを示しています。
モデルサイズやメモリ占有量が、単一の組み込みダイが効率的に格納できる容量を超える可能性があるため、スタンドアロン型の統合は依然として注目を集めています。メモリ中心型および大規模モデル向けアクセラレーションアーキテクチャに関する研究は、帯域幅への負荷を軽減するニアメモリおよびマルチダイのコンピューティングレイアウトが、より広範な役割を果たす方向を示唆しています。この変化により、たとえ現時点では組み込み製品が主な商用ルートであり続けるとしても、プロセッサ・チップレットの近くに配置されたスタンドアロン型のReRAMタイルには、実用的なニッチ市場が生まれています。したがって、ReRAMクロスバーを用いたインメモリコンピューティング業界には、2つの並行する統合経路が存在します。1つは短期的な組み込み制御やエッジ推論に対応するものであり、もう1つはより大規模なメモリ中心のコンピューティングシステムをサポートするものです。認定範囲が拡大するにつれ、これら2つの経路のバランスは、デバイスの純粋な新規性よりも、パッケージレベルの経済性、メモリの規模、およびシステムアーキテクチャの選択に左右されるようになる可能性があります。こうした状況こそが、組み込み型が依然として主導的な地位を占めつつも、スタンドアロン型がより小規模な基盤から勢いを増し続けている理由を説明しています。
地域別分析
2025年、北米は49.07%のシェアを占め、ReRAMクロスバーインメモリコンピューティング市場において最大の地域シェアを獲得しました。この地域は、AIチップの設計活動、ライセンシング提携、およびハイパースケーラーによるインフラ投資が密接に絡み合っており、その恩恵を受けて、エネルギー効率に優れたメモリアーキテクチャが積極的に評価され続けています。CMOS互換アレイにおける14nm転移学習を含む、IBM ResearchによるアナログReRAMハードウェアへの継続的な取り組みは、先進的なシステムレベルの検証における北米の主要な役割を支えています。また、Weebit Nanoとテキサス・インスツルメンツとのライセンシング契約の進展も、組み込み処理および商用化の道筋における同地域の地位を強化しています。これらの要因が相まって、北米は現在の需要形成と製品計画の中心的な位置を占め続けています。
アジア太平洋地域は、2031年までCAGR41.61%で拡大すると予測されており、これは提示されたデータの中で最も成長が速い地域ブロックであり、予測期間におけるReRAMクロスバーインメモリコンピューティング市場の規模拡大を牽引する主要な要因となります。韓国の国家アナログ・コンピュート・イン・メモリ・プログラムは、200 TOPS/Wという目標を軸に、政府資金、大学、公的研究機関、製造パートナーを結びつけている点で、この地域における重要な指標となっています。また、日本においても、東京大学およびNuvoton Technology Japanによる、10年間の保持性能を備えたマルチレベルセル(MLC)ReRAMコンピュート・イン・メモリに関する調査を通じて、デバイスレベルでの重要な進展が見られます。これらの進歩は、同一地域内で性能面での目標と信頼性に関する障壁の両方に対処している点で重要です。また、公的支援、製造能力、実用的なデバイス研究が互いに補強し合う地域として、アジア太平洋地域の地位を強化するものです。
欧州は、自動車用エレクトロニクスの需要と、低消費電力コンピューティング・ハードウェアへの資金提供を継続する公的研究基盤を兼ね備えているため、依然として重要な第3の地域としての地位を維持しています。欧州のECSEL-JUフレームワークの下で支援されている2025年向けの組み込みアナログ・コンピューティング・イン・メモリ・コアは、欧州が学術的なモデリングにとどまらず、実用的なシリコン実証を依然として進めていることを示しています。また、同地域の自動車および産業分野における存在感は、将来のReRAM導入を支える高信頼性という強みともよく合致しています。南米、中東・アフリカは依然として初期段階の地域であり、これらの地域での導入は、現地の製造業の主導というよりは、産業用オートメーションや通信機器を通じて進む可能性が高いと考えられます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エッジAIおよびオンデバイス推論ワークロードの増加
- コンピューティングシステムにおけるデータ転送に伴うエネルギー消費を削減する必要性の高まり
- ニューロモーフィック・コンピューティングおよびインメモリ・コンピューティングのプロトタイプの拡大
- 先進運転支援システムおよび産業用組み込みコンピューティングによる拡大圧力
- AIアクセラレータ向けアナログ行列乗算におけるReRAMクロスバーの採用
- 高信頼性組み込みメモリプラットフォームにおける認定の勢い
- 市場抑制要因
- 量産ノードにおける製造技術の成熟度が限定的であること
- 信頼性のドリフト、変動性、および耐久性認定の複雑さ
- 断片化した知的財産権の状況とライセンシングにおける摩擦
- インターフェース、試験方法、および認定基準における標準化の不十分さ
- 業界バリューチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- ReRAM技術タイプ別
- 導電ブリッジ型RAM
- 酸化物系ReRAM
- その他のReRAM技術タイプ
- 統合別
- 組み込み
- スタンドアロン
- コンピューティングアーキテクチャ別
- アナログインメモリコンピューティング
- デジタルインメモリコンピューティング
- ハイブリッドコンピューティング
- 用途別
- AI推論
- AIトレーニング
- ニューロモーフィック・コンピューティング
- 論理演算
- エッジインテリジェンス
- エンドユーザー別
- データセンターおよびHPC
- 家庭用電子機器
- 自動車
- 産業オートメーション
- 電気通信
- ヘルスケア
- 航空宇宙・防衛
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- 台湾
- インド
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Samsung Electronics Co., Ltd.
- Taiwan Semiconductor Manufacturing Company Limited
- Panasonic Holdings Corporation
- International Business Machines Corporation
- SK hynix Inc.
- Micron Technology, Inc.
- Hewlett Packard Enterprise Company
- Fujitsu Limited
- Toshiba Corporation
- Texas Instruments Incorporated
- Western Digital Corporation
- NXP Semiconductors N.V.
- United Microelectronics Corporation
- Macronix International Co., Ltd.
- GigaDevice Semiconductor Inc.
- Rambus Inc.
- Weebit Nano Ltd.
- Crossbar, Inc.
- 4DS Memory Limited
- Renesas Electronics Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日