


コンピュート・メモリ統合:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Compute-Memory Integration - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 162 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099495
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、コンピュート・メモリ統合市場の規模は、2025年に3億8,000万ドル、2026年に5億9,000万米ドルとなり、2031年までに34億5,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR42.36%で成長すると見込まれています。
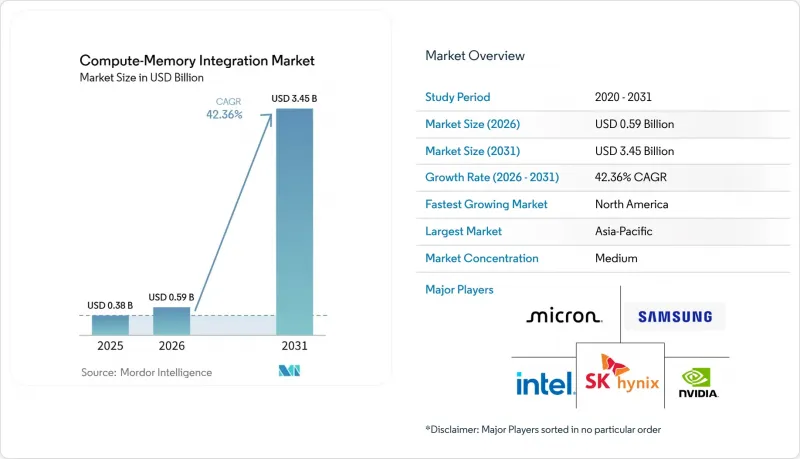
本レポートは、コンピュートタイプ(アナログ・コンピュート・イン・メモリ・チップなど)、メモリ技術(SRAMベース、DRAM/HBMベースのPIMなど)、入環境(エッジデバイス、データセンターおよびハイパースケーラーなど)、エンドユーザー(半導体企業およびチップ設計会社、クラウドおよびハイパースケーラー・プロバイダーなど)、地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のコンピュート・メモリ統合市場の動向と洞察
エッジAIおよびオンデバイス推論におけるエネルギー効率の向上
コンピュート・メモリ統合市場は、従来のアクセラレータのような熱予算を必要とせず、センサー、ノートパソコン、組み込みデバイスレベルで継続的な動作を要する「常時稼働型」AI使用事例によって牽引されています。こうしたワークロードにおいて、メモリと演算ユニット間のモデル重みの移動は依然として最大のエネルギー負荷となっており、コンピューティング・イン・メモリは、演算処理を重みが格納されている場所の近くに配置することで、その負荷を軽減します。2025年3月に発表された混合精度のメムリスタ・SRAMプロセッサは、ResNet-20において40.91 TFLOPS/Wを達成し、精度の低下は0.45%未満にとどまりました。これは、エネルギー効率の向上に、実用的なモデル品質との完全なトレードオフが必ずしも必要ではないことを示しています。EnCharge AI社は2025年2月、同社のEN100アクセラレータが、クライアントおよびエッジ推論向けに9W未満で200 TOPS以上を目標としていると発表しました。これは、モバイルやファンレスシステムが実際に吸収可能な電力範囲に合致しています。したがって、エッジ側の購入者は、ピーク時のベンチマークスループットよりも、固定された電力枠内での持続的な推論を重視することが多いため、コンピュート・メモリ統合市場は、実用的な導入経路の恩恵を受けています。多くの導入者がアナログクラスの効率性を求めている一方で、生産環境全体を通じて精度を安定させるためにはデジタルサポートも依然として必要としているため、この同じ傾向がハイブリッド設計を後押ししています。
大規模言語モデルのワークロードによる「メモリの壁」の圧力
また、大規模言語モデルの推論において、生の演算能力よりもメモリの移動の方が制約要因となっているため、コンピュート・メモリ統合市場はさらに進展しています。自己回帰的デコード中、大規模モデルはトークンステップごとに1回使用される重みを繰り返し取得します。これにより、演算強度は低いままであり、レイテンシに敏感なサービングにおいてはメモリ帯域幅が制限要因となります。『Frontiers in Science』誌は、2025年の「メモリの壁」を、現代のAIシステムにおける横断的なハードウェア上の制約として記述しており、これにより、狭い範囲の最適化論を超えた「メモリ内処理」のアーキテクチャ上の正当性がさらに強まりました。サムスンは2026年2月、スタックあたり3.3TB/sの帯域幅を持ち、HBM3Eよりも電力効率が40%向上した商用HBM4の出荷を開始したと発表しました。これは、メモリベンダーがこのボトルネックにどのように直接対応しているかを示しています。その結果、コンピュート・メモリ統合市場は、ニッチなアーキテクチャの議論から、トークンコスト、レイテンシ、システム消費電力をめぐるより広範なインフラストラクチャの意思決定へと移行しつつあります。この変化に伴い、切り替えコストも高まっています。なぜなら、ロジック機能を備えたメモリ製品は、以前の汎用メモリ世代に比べて互換性が低いためです。
Compute-In-Memory設計におけるアナログ精度のばらつきと歩留まりリスク
コンピュート・メモリ統合市場は、特にニューラルネットワークの重みが不揮発性セル内の物理的なコンダクタンス状態として格納される場合、アナログ精度の安定性において依然として大きな技術的制約に直面しています。プロセスばらつき、温度ドリフト、耐久性の低下、およびセル間のばらつきはすべて、乗算積算演算にノイズを混入させる可能性があり、それらの誤差はより深いニューラルネットワークにおいて累積していきます。2025年に『npj Unconventional Computing』誌に掲載された総説では、メモリ内処理における主要なアナログ誤差源が説明され、その緩和策によって、そもそもこのアーキテクチャを魅力的にしている省エネ効果のかなりの部分が相殺されてしまう可能性があることが指摘されました。また、2025年に『IEEE Transactions on Circuits and Systems i.』に掲載された研究では、28nm SRAMベースの設計におけるピーク演算スループットを下回る動作条件下では、精度の限界が制約となることも明らかになりました。これは、測定されたシリコンの挙動が、理想化された主張とは大きく異なる可能性があることを示しています。したがって、コンピュート・メモリ統合市場では、多くの商用環境においてハイブリッドアーキテクチャが引き続き支持されています。これは、出力の品質を保護するためにデジタル段に依存しつつも、アナログ回路によるエネルギー効率の利点の一部を維持できるためです。この問題はまた、優れた学術的なプロトタイプと、再現性のある大量生産との間のギャップを広げており、ターゲット顧客が自動車、防衛、あるいはエンタープライズインフラである場合には、これが最も重要な課題となります。
セグメント分析
2025年、アナログ型「コンピュート・イン・メモリ」チップは、コンピュート・メモリ統合市場シェアの44.56%を占めました。これは、エッジ推論分野での早期商用化や、抵抗性メモリに基づく行列演算に関する調査の深さが反映されたものです。市場がこの状況に至った背景には、アナログアレイがメモリセル内部でコア演算を実行でき、従来のデジタルアクセラレータに負担となるデータ移動の多くを回避できる点があります。この利点は、絶対的な数値の決定性よりも省電力性が重視される「ウェイト・ステーションナリー」なワークロードにおいて最も顕著です。また、アナログセグメントは、組み込みビジョンや異常検知といった多くの初期導入事例において、エネルギー効率の向上が十分に大きければ、慎重に管理された精度のトレードオフを許容できるという点からも恩恵を受けました。その意味で、コンピュート・メモリ統合市場は、汎用的なソフトウェアの移植性よりも、バッテリー寿命、熱設計、および持続的なローカル推論が重視される分野から最初に開拓されました。
デジタル型の「コンピュート・イン・メモリ」チップは、エネルギー効率がアナログ型に比べて劣る場合でも、決定論的な挙動と、確立されたソフトウェアの期待値との整合性を提供するため、引き続き補完的な役割を果たしています。このため、安全性や運用上の規則によりトレーサビリティ、検証、数値的な再現性が求められる場面では、デジタル型のアプローチがより適しています。ハイブリッド型「コンピュート・イン・メモリ」チップは、2031年までCAGR42.69%で成長すると予測されており、その成長軌跡は、「コンピュート・イン・メモリ」統合市場が、アナログの効率性とデジタル制御のバランスをいかに図ろうとしているかを示しています。2025年に『Nature』誌で発表された混合精度プロセッサは、ニューラル層をメムリスタ、SRAM、およびデジタルユニットに分割することで、精度を維持しつつ高い効率を実現できることを実証しました。これは、現在多くのハイブリッドベンダーが採用している設計ロジックと同じものです。IBMは2026年6月、同社のNanoStackサブ1nmアーキテクチャにより、2nmノードと比較してSRAM密度が40%向上したと発表しました。これは、先進ノードにおける高密度なハイブリッドマクロ集積化の長期的な可能性を裏付けるものです。
2025年のコンピュート・メモリ統合市場規模のうち、フラッシュ、電荷ベース、およびその他の技術が42.38%を占めており、これはプロセスの熟知度と広範な製造可能性の価値を示しています。このグループは、もともと高密度不揮発性ストレージ向けに構築され、現在はアレイ内コンピューティング向けに適応されているセル構造や製造ノウハウの再利用という恩恵を受けています。コンピューティング・メモリ業界がこれらの選択肢に依存してきたのは、それらが新しいアーキテクチャの目標と既存の製造慣行との間に実用的な架け橋を提供するからです。SRAMベースの「コンピューティング・イン・メモリ」は、エッジAIにおいて最も透明性の高い公開シリコン特性評価が得られ、開発者に精度、エネルギー、および動作上のトレードオフについてより明確な見通しを提供するため、依然として重要です。その限界は密度にあります。SRAMは1ビットあたりの面積を多く必要とし、オンチップでの大規模なデータ保存を必要とするワークロードに対してはスケーリングが困難だからです。
DRAMおよびHBMベースの「プロセッシング・イン・メモリ」は、2031年までCAGR42.99%で成長すると予測されており、市場内で最も急速に発展しているメモリ技術の道筋となっています。サムスンは2026年2月、同社の商用HBM4がスタックあたり3.3TB/sの帯域幅を実現し、HBM3Eに比べて電力効率が40%向上したと発表しました。これは、AIインフラにおけるメモリ中心のアクセラレーションの魅力をさらに強めるものです。SKハイニックスも2026年6月、NVIDIAとの複数年にわたるパートナーシップを通じて同様の方向性を強化しました。この提携により、将来のHBMロードマップがAIスーパーコンピュータ、コンシューマー向けAI PC、およびロボティクスプラットフォームと結びつけられました。マイクロンは2026年3月、256GB LPDRAM SOCAMM2の発売により、さらなる兆しを示しました。これはロングコンテキストLLMの推論をターゲットとしたもので、ニアメモリの概念が複数のDRAMカテゴリーで同時に進展していることを示しています。ReRAM、相変化メモリ、MRAMは、現在の売上高では依然として小規模ですが、不揮発性、耐放射線性、あるいは特殊なセンシングや安全要件が求められるアプリケーションにおいては、採用範囲は狭くとも高付加価値な導入経路が正当化されるため、戦略的な重要性を維持しています。
地域別分析
2025年、北米はコンピュート・メモリ統合市場の66.58%を占めており、これは同地域にLLM開発者、ハイパースケール事業者、ファブレス半導体設計企業が集中していることを反映しています。アーキテクチャ開発、ソフトウェアの最適化、そして初期段階での商用購買力が、同じ地域エコシステム内で密接に結びついているため、同市場は北米で最も堅調な状態を維持しました。また、北米は、アナログ演算分野のスタートアップ企業から、先進的なパッケージング技術の導入を目指す大手メモリ・ロジック企業に至るまで、スタック全体にわたるベンダーが存在することからも恩恵を受けています。IBMは2026年6月、サブ1nmアーキテクチャ「NanoStack」を発表し、将来のSRAMの密度向上およびエネルギー効率改善におけるその重要性を強調することで、このエコシステムをさらに強化しました。したがって、この地域は、特に購入者がチップ設計、ソフトウェア、システム統合の緊密な連携を必要とする場合において、演算・メモリ製品の初期検証における基準市場であり続ける可能性が高いと考えられます。
アジア太平洋地域は、2031年までCAGR50.74%で成長すると予測されており、コンピュート・メモリ統合市場において最も成長の速い地域ブロックとなります。同地域の強みは、先進的なメモリ製造、HBMの開発、そしてニアメモリ・コンピューティングでますます必要とされるパッケージング技術におけるリーダーシップにあります。2026年には、サムスンによる商用HBM4の出荷や、SKハイニックスによるNVIDIAとの提携拡大といった動きが見られ、メモリ中心のAIハードウェアの将来の供給経路において、韓国が依然として中心的な役割を果たしていることが示されました。中国もまた、2025年に『Acta Physica Sinica』誌に掲載された、GPT-2-124M推論向けの3D NANDコンピュート・イン・メモリ・アーキテクチャに関する論文を通じて技術的な勢いを示しており、これは生産志向のシステムシミュレーションにおける現地の能力が高まっていることを示唆しています。
欧州は当面の間、市場シェアは小さいもの、自動車および産業分野の需要動向により、現在の収益基盤を超えた影響力を持っています。地域別で最も強い牽引力は、機能安全、長期ライフサイクルサポート、およびエネルギー効率の高いローカル推論を必要とするアプリケーションから生まれる可能性が高く、これにより自動車用電子機器の重要性は特に高まるでしょう。STマイクロエレクトロニクスは、自動車向けエッジインテリジェンス向けの「Stellar P3E」の導入により、この方向性を後押ししました。また、ホンダとMythicとの提携も、電力効率が最重要課題となる中で、自動車プログラムがいかにして演算・メモリの認定プロセスを加速できるかを示唆するものでした。南米、中東・アフリカは依然として市場の初期段階にある地域であり、これらの地域における短期的な導入は、広範な商用展開というよりは、国家主導のAI、防衛、およびセキュアなオンデバイス推論プログラムを通じて進展する可能性が高いと考えられます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エッジAIおよびオンデバイス推論におけるエネルギー効率の向上
- 大規模言語モデルのワークロードによるメモリ不足の圧力
- AIサーバーにおける高帯域幅メモリとニアメモリアーキテクチャの台頭
- 電力制約のある自律型および産業用システム向けカスタムシリコンの需要
- エッジにおける量子化AI推論のためのソフトウェア共同最適化
- 電力および冷却の制約に直面しているデータセンターにおける演算密度の要件
- 市場抑制要因
- コンピュート・イン・メモリ設計におけるアナログ精密回路のばらつきと歩留まりリスク
- 未成熟なEDA、コンパイラ、およびベンチマークのエコシステム
- 高い統合コストと長い認定サイクル
- メモリの種類、インターフェース、プログラミングモデルにおける標準化の不足
- サプライチェーン分析
- 技術展望
- ポーターのファイブフォース分析
- 生産能力およびエコシステム分析
第5章 市場規模と成長予測
- コンピュートタイプ別
- アナログ・コンピュート・イン・メモリ・チップ
- デジタル・コンピュート・イン・メモリ・チップ
- ハイブリッド・コンピュート・イン・メモリ・チップ
- メモリ技術別
- SRAMベース
- DRAM/HBMベースのPIM
- ReRAMベース
- 相変化メモリベースのPIM
- 磁気抵抗型RAM(MRAM)ベースの
- 導入環境別
- エッジデバイス
- データセンターおよびハイパースケーラー
- 高性能コンピューティング
- 自動車・輸送産業
- 産業オートメーションおよびIIoT
- 家庭用電子機器
- ヘルスケア
- 防衛・航空宇宙
- エンドユーザー別
- 半導体メーカーおよびチップ設計会社
- クラウドおよびハイパースケールプロバイダー
- サーバーおよびAIアクセラレータのOEMメーカー
- 自動車メーカーおよびティア1サプライヤー
- 産業用オートメーションプロバイダー
- 民生用電子機器のOEMメーカー
- その他のエンドユーザー(政府、防衛機関、研究機関)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Intel Corporation
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Qualcomm Incorporated
- IBM Corporation
- Cerebras Systems, Inc.
- Mythic, Inc.
- EnCharge AI, Inc.
- TetraMem Inc.
- Rain AI, Inc.
- Tenstorrent Inc.
- NXP Semiconductors N.V.
- Graphcore Limited
- Marvell Technology, Inc.
- Cadence Design Systems, Inc.
- Synopsys, Inc.
- Taiwan Semiconductor Manufacturing Company Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 162 Pages
- 納期
- 2~3営業日