


コンピュート・イン・メモリ(CIM)およびプロセッシング・イン・メモリ(PIM):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Compute In Memory (CIM) and Processing In Memory (PIM) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117625
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、メモリ内演算(CIM)およびメモリ内処理(PIM)の市場規模は、2025年には8億1,000万米ドル、2026年には11億6,000万米ドル、2031年までに65億4,000万米ドルに達し、2026年から2031年にかけてCAGR41.33%で成長すると見込まれています。
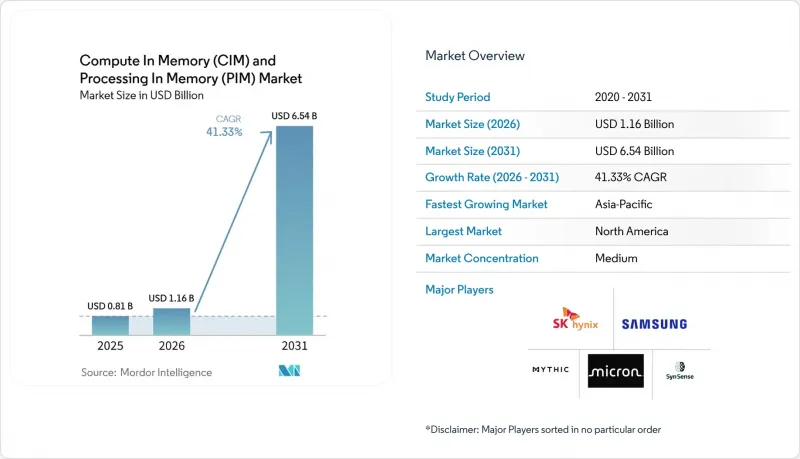
本レポートは、コンポーネント(ハードウェア、ソフトウェアスタック、サービス)、メモリ技術(SRAM、DRAM、HBM、MRAM、RRAM/ReRAM、PCM)、アプリケーション(AIおよびML、エッジAI、データセンター、自動車およびADAS、産業用オートメーション、モノのインターネット(IoT))、および地域(北米、欧州、アジア太平洋、世界のその他の地域)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のコンピュート・イン・メモリ(CIM)およびプロセッシング・イン・メモリ(PIM)市場の動向と洞察
AIワークロードが「メモリの壁」に直面しています
コンピュート・イン・メモリ(CIM)およびプロセッシング・イン・メモリ(PIM)市場は、AIシステムにおけるプロセッサのスループットとメモリ帯域幅のミスマッチが拡大していることに牽引されています。現在、エネルギー消費は単なる演算スループットだけでなく、データの移動に大きく依存しているため、メモリの近接性はAIインフラストラクチャの実用的な設計上の優先事項となっています。これは、大規模な推論環境において最も重要であり、そこではアクセラレータの容量が確保されていても、繰り返されるメモリアクセスがパフォーマンスを制限する可能性があります。したがって、Compute-in-Memory(CIM)およびProcessing-in-Memory(PIM)市場は、導入のハードルが低いという利点があります。これらのアーキテクチャは、普及するためにスタック内のすべてのアクセラレータを置き換える必要がないからです。その代わりに、従来のアーキテクチャでは効率的に処理できなかったメモリ制約のある演算を引き受けることができます。これにより、AIサーバー、エンタープライズ推論システム、そして将来の混合アーキテクチャプラットフォームにおいて、早期導入の余地が生まれます。
クラウドネイティブ分析が、コンピューティングをデータにより近づけています
また、「Compute-in-Memory(CIM)」および「Processing-in-Memory(PIM)」市場は、リアルタイム推論インフラストラクチャにおいてワットあたりの性能向上を求めるクラウド事業者によっても牽引されています。NVIDIAは、フルスタックの最適化がAIファクトリーの効率性において中核となりつつあると述べており、これはメモリインターフェースを跨ぐトラフィックの繰り返しを低減するアーキテクチャの有効性を裏付けるものです。IEEE ASICON 2025で発表された調査によると、トランスフォーマー推論向けのハイブリッドDRAM-PIMおよびSRAM-CIM設計は、28nmプロセスにおけるLlama2-7Bについて、DRAM-PIMのみのベースラインと比較して、1.51倍の高速化と1.24倍の省エネを実現しました。この結果は、互いに補完し合うメモリ技術を単一のアーキテクチャに無理に組み込むのではなく、異なるモデル機能にマッピングできることを示している点で重要です。2026年6月、マイクロンとアンソロピックは、複数年にわたるメモリおよびストレージの供給契約と戦略的出資を組み合わせた戦略的合意を発表しました。これは、メモリのロードマップが将来のAIインフラ計画に直接結びつけられつつあることを示しています。このような連携により、インフラの購入者とメモリサプライヤーが共通の導入スケジュールを共有できるようになるため、「Compute-in-Memory(CIM)」および「Processing-in-Memory(PIM)」市場の迅速な商用化が促進されます。
PIMの導入におけるツールチェーンおよびコンパイラのサポートの不足
「コンピュート・イン・メモリ(CIM)」および「プロセッシング・イン・メモリ(PIM)」市場は、アプリケーションの移植に従来のアクセラレータ環境とは異なるプログラミングモデルを必要とするため、依然として大きなソフトウェア上の制約に直面しています。ETHチューリッヒおよびSAFARI研究グループは、プロセッシング・イン・メモリアーキテクチャ向けに新たなツール、プログラミングモデル、システムサポートが必要であると述べており、これはソフトウェア層がハードウェアの機会に対して依然として追いついていないことを示しています。ミラノ工科大学による2026年のコンパイラ調査でも、パフォーマンスの向上度はワークロードによって大きく異なること、また、コードを深く適応させない限り、汎用的な移植では限られたメリットしか得られない可能性があることが明らかになりました。これは、導入が単に新しい半導体を購入するだけのことではなく、企業にはコンパイラ、API、ランタイム層、そして検証済みのマッピングフローも必要であることを意味します。こうした状況下でも、メモリ内演算(CIM)およびメモリ内処理(PIM)市場は依然として急速に成長する可能性があります。しかし、商用規模での展開は、広範なオープンなソフトウェアエコシステムよりも、厳格に管理された環境の方が容易であることに変わりはありません。そのため、ソフトウェアの成熟度は、有望なハードウェアと実用可能なプラットフォームとを分ける、最も明確な境界線の一つになりつつあります。
セグメント分析
2025年には、CIMおよびPIMハードウェアが売上高の83.45%を占めました。これは、コンピュート・イン・メモリ(CIM)およびプロセッシング・イン・メモリ(PIM)市場における初期の投資が、依然として半導体チップとプラットフォームの構築に集中していたことを示しています。この傾向は、特に需要の大部分が依然としてAIインフラストラクチャプログラムや専門のシステム開発者から生じている状況において、チップ設計、パッケージング、メモリ統合の資本集約性を反映したものです。ハードウェアが主導的な立場にあることは、大規模なソフトウェアの標準化が実現可能になる前に、顧客がコアアーキテクチャの検証を行っているという、現在の商用化の段階とも一致しています。同時に、売上構成比からは、市場がすでに広範な継続的収益モデルへと成熟しているというよりは、依然として導入基盤を構築している段階にあることがうかがえます。この導入基盤は、その後のソフトウェアやサービスの収益が拡大するための技術的基盤を築くという点で重要です。
ソフトウェア・スタック分野は、2031年までに41.56%の成長率が見込まれており、コンピューティング・イン・メモリ(CIM)およびプロセッシング・イン・メモリ(PIM)市場において最も成長の速い構成要素となる見込みです。この成長は、特殊なメモリ中心のハードウェアを本番環境のAIワークロードに接続できるコンパイラ、モデルマッピングツール、ハードウェア抽象化レイヤー、およびデプロイメント・フレームワークに対する需要の高まりを反映しています。同様の動向は調査活動にも見られ、アナログおよびデジタルプラットフォームが実験室レベルの構成から脱却するためには、ソフトウェアによるサポートが不可欠になりつつあります。サービス分野の規模は依然として小さいもの、多くの企業が自動車、産業用、および安全性が重視されるシステムに新しいメモリアーキテクチャを統合するために必要な社内専門知識を欠いているため、サービスには真の戦略的価値があります。将来的には、Compute-in-Memory(CIM)およびProcessing-in-Memory(PIM)業界は、ハードウェア主導の収益構造から、より包括的なプラットフォーム経済モデルへと移行する可能性が高いですが、現在の構成を見ると、シリコンが依然として商業的な需要の基盤となっていることがわかります。
地域別分析
2025年、北米は「Compute-in-Memory(CIM)」および「Processing-in-Memory(PIM)」市場シェアの42.77%を占め、最大の地域市場となりました。この地位は、ハイパースケールAIインフラの集中、先進的なメモリへの投資、およびモデル開発者と半導体サプライヤーとの緊密な連携に起因しています。2026年7月、マイクロン社は、2035年までに予定していた米国での投資額を2,500億米ドル以上に前倒しすると発表し、ニューヨーク州クレイの拠点において、予定より4分の1以上も早く最初のコンクリート打設を完了させました。また、北米の通信事業者は「ワットあたりの性能」をより重視するようになっており、これにより、メモリインターフェースを介した反復的なデータ移動を削減するアーキテクチャの商業的妥当性が高まっています。したがって、この地域の「メモリ内演算(CIM)」および「メモリ内処理(PIM)」市場は、豊富な資本力と直接的なインフラ需要の両方から恩恵を受けています。
アジア太平洋地域は2031年までに年率42.14%の成長が見込まれており、コンピュート・イン・メモリ(CIM)およびプロセッシング・イン・メモリ(PIM)市場において最も成長の速い地域となる見込みです。同地域は、ファウンダリ分野でのリーダーシップ、高度なパッケージング技術、高帯域幅メモリの生産能力、そして半導体調査に対する積極的な公的支援を兼ね備えています。TSMCが2026年6月に発表した技術アップデートでは、より大規模な集積フットプリントへと拡張するCoWoSのロードマップと、ダイの積層密度を高めるSoICへの道筋が示されました。これらはいずれも、チップレットベースのメモリ中心設計において重要な要素です。サムスン半導体のHBM4Eサンプル出荷は、商用メモリのロードマップ実行におけるアジア太平洋地域の中心的な役割をさらに強固なものにしました。日本は、NEDOが資金提供するCMOSおよびスピントロニクスMRAMの研究や、耐久性に優れたReRAMベースのCiMに関する東京大学の研究など、公的資金による研究支援を通じて、自動車およびエッジコンピューティング分野において独自の側面を加えています。
欧州および世界のその他の地域は、現在の売上高では依然として小規模ですが、重要な自動車、産業、防衛向けの需要経路をもたらすため、コンピューテ・イン・メモリ(CIM)およびプロセッシング・イン・メモリ(PIM)市場において依然として重要な位置を占めています。欧州の活動は、エッジAI、自動車用電子機器、および調査に連動した商用化に集中しています。Mythic社は2026年5月、自動車分野で幅広いシェアを持つドイツのデジタルプロセッサIP企業Videantis社を買収し、アナログのCompute-in-Memoryとデジタル処理をハイブリッドプラットフォーム上で統合すると発表しました。この動きにより、Compute-in-Memory(CIM)およびProcessing-in-Memory(PIM)市場は、既存のプロセッサIPの展開基盤を通じて、欧州の自動車およびロボット工学プログラムへの参入経路がより明確になりました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIワークロードが「メモリの壁」に直面しています
- クラウドネイティブ・アナリティクスにより、コンピューティングがデータに近づくようになっています
- エッジ推論が、ローカルなコンピューティングの価値を高めています
- 10nm未満および3D積層型メモリのロードマップにより、CIMの実現可能性が高まっています
- データセンターおよびエッジデバイスにおける電力効率への圧力
- ニューロモーフィック・コンピューティングおよびスパース・コンピューティングの使用事例により、TAMは従来の分析の枠を超えて拡大しています
- 市場抑制要因
- PIMの導入におけるツールチェーンおよびコンパイラサポートの不足
- 異種メモリ・ロジック集積における歩留まり、テスト、およびパッケージングの複雑性
- メモリ、相互接続、およびソフトウェア・スタックにわたる標準の断片化
- ミッションクリティカルな企業向けおよび自動車向けの使用事例における高い認定リスク
- 業界のサプライチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- CIM/PIMハードウェア
- ソフトウェア・スタック
- サービス
- メモリ技術別
- SRAMベースのCIM
- DRAMベースのPIM
- HBMベースのPIM
- MRAMベースのCIM
- RRAM/ReRAMベースのCIM
- PCMベースのCIM
- 用途別
- 人工知能・機械学習
- エッジAIおよび組み込みインテリジェンス
- データセンターおよびハイパースケールAIインフラストラクチャ
- 自動車およびADAS
- 産業用オートメーションおよびロボティクス
- モノのインターネット(IoT)
- その他の用途
- 地域別
- 北米
- 欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- 台湾
- その他のアジア太平洋諸国
- 世界のその他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- IBM Corporation
- Intel Corporation
- TSMC
- Qualcomm Incorporated
- NVIDIA Corporation
- Analog Devices, Inc.
- Renesas Electronics Corporation
- GSI Technology, Inc.
- Mythic Inc.
- TetraMem Inc.
- SynSense AG
- BrainChip Holdings Ltd
- SAP SE
- Oracle Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Redis Ltd.
- GridGain Systems, Inc.
- GigaSpaces Technologies Ltd.
- Fujitsu Limited
- Hewlett Packard Enterprise Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日