


次世代コンピューティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Next-generation Computing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119712
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、次世代コンピューティング市場の規模は、2025年の2,287億6,000万米ドルから2026年には2,722億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR19.02%で推移し、2031年には6,504億8,000万米ドルに達すると予測されています。
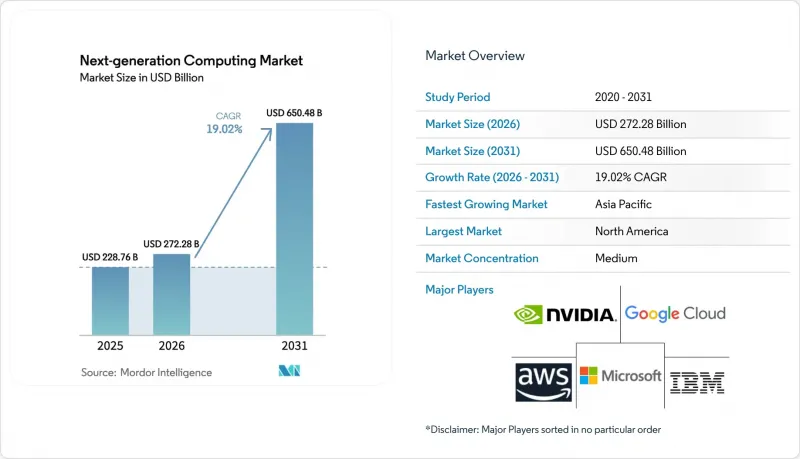
本レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、コンピューティングパラダイム(ハイパフォーマンスコンピューティング(HPC)、量子コンピューティング、光/フォトニックコンピューティング、ニューロモーフィックコンピューティング、エッジ/ニアエッジコンピューティングなど)、導入形態(クラウド、オンプレミス、ハイブリッド)、エンドユーザー業界(BFSI、ヘルスケア・ライフサイエンス、自動車・輸送、エネルギー・公益事業、その他)、および地域別に分類されています。
世界の次世代コンピューティング市場の動向とインサイト
生成AI向けコンピューティング・スケーリングの需要急増
大手GPUベンダーの2025会計年度のデータセンター売上高は前年比で2倍以上に増加し、大規模言語モデル(LLM)や画像生成ツールが現在、半導体需要を牽引していることが裏付けられました。ブラックウェルクラスのプロセッサには2,080億個のトランジスタが集積されており、前世代に比べてごくわずかな消費電力で1兆パラメータ規模の推論を可能にしています。これに対し、クラウドプロバイダーは、低遅延ネットワークとプール化された高帯域幅メモリをバンドルした専用のAIインスタンスをリリースし、中堅企業でもオンデマンドでエクサスケールの容量を利用できるようにしました。システムインテグレーターは、ボードレベルの電力供給を再設計すると同時に、数千台のGPUにわたるスケジューリングを最適化するソフトウェアスタックを導入し、参入障壁を低減しました。これらの取り組みが相まって、次世代コンピューティング市場への資本流入が加速し、ハードウェアの更新サイクルが強化されました。
量子技術ハブに向けた政府の資金提供の波
米国エネルギー省は2025年1月、量子研究向けに6億2,500万米ドルの新規助成金を交付しました。同様に、英国も1億2,100万ポンド(1億6,434万米ドル)を割り当て、国内のテストベッドやビジネスアクセラレーターを支援しました。こうした資金提供のクラスターは、大学、国立研究所、民間サプライヤーを長期的なパートナーシップに結びつけ、プロトタイプ開発のリスクを分担するとともに、フェローシップ・プログラムを通じて人材育成を促進しています。並行して、日本とインドは、希釈冷凍機、フォトニクス、制御電子機器をめぐるサプライチェーンのレジリエンスを構築するため、量子技術関連の国家予算を拡大しました。これらの取り組みは、量子ビットの接続技術、極低温パッケージング、エラー軽減アルゴリズムにおける特許出願を誘発し、次世代コンピューティング市場に持続的な勢いをもたらしました。
量子技術に精通した人材の不足
2025年に量子技術の利害関係者を対象に行った調査では、45%が導入の主な障壁として人材不足を挙げていました。量子アルゴリズムの設計には物理学、数学、コンピュータサイエンスが融合していますが、一般的な教育課程でこれら3つすべてを網羅していることは稀です。企業は社内ブートキャンプや大学との共同講座を通じてこのギャップを埋めようと試みましたが、人材育成に要する時間はプロジェクトの期限をしばしば上回ってしまいました。政府の奨学金制度により博士課程の学生数は増加したもの、短期的な人材供給は依然として逼迫しており、暗号学、最適化、材料科学のワークロードにおける計画された導入が遅れ、次世代コンピューティング市場全体の拡大が鈍化しました。
セグメント分析
ハードウェアに関連する次世代コンピューティング市場の規模は、GPU、テンソル処理ユニット、フォトニック相互接続の採用に後押しされ、2025年には1,065億9,000万米ドルに達しました。エクサスケール級のボードには6つのHBMスタックが統合され、帯域幅が2倍になり、モデルトレーニングのバッチサイズが10倍に拡大しました。メモリメーカー各社は、2035年までにHPCおよびAI向けのHBM需要が15倍に増加するという予測に対応するため、生産能力の拡大を約束し、部品の供給を確保しました。また、電力効率に優れた光リンクも主流のサーバーボードに採用され、アクセラレータ・ポッド間のレイテンシをマイクロ秒レベルまで短縮しました。
サービス部門は規模こそ小さいもの、アーキテクチャ設計、セキュアな導入、ライフサイクル管理を担うことで、より急速な成長を遂げました。管理型量子ワークロード、AIパイプラインの最適化、および予防的な冷却分析が、新たな収益源となりました。クラウドプロバイダーは、プロフェッショナルサービスの時間をプラットフォームのサブスクリプションにバンドルし、年金型の収益を生み出しました。このハイブリッドな収益構成により、ハードウェア供給の変動時においても次世代コンピューティング市場の回復力が向上し、専門的なツールチェーンをめぐる顧客のロックインが促進されました。
気象モデリング、流体力学、金融リスクグリッドにおける確立された調達サイクルのおかげで、HPCは2024年の収益の大部分を占め続けました。ベンダー各社は、x86またはArm CPUと次世代GPUをNVLink-over-Ethernetファブリック上で組み合わせたエクサスケールシステムを発売し、7エクサフロップスを超える単精度スループットを実現しました。こうした飛躍的な進歩により、代替パラダイムが成熟しつつある中でも、次世代コンピューティング市場は堅調に推移しました。
量子コンピューティングは、最も急峻な成長曲線を示しました。D-Wave社は、組み合わせ最適化を目的とした5,000クビット超のアニーラーをリリースした一方、トラップイオン型および中性原子型のベンダー各社は、エラー訂正機能を備えたプロトタイプ開発に向けてベンチャー資金を調達しました。初期のハイブリッドパイロットプロジェクトでは、量子カーネルが金融リスクモデルにおけるモンテカルロシミュレーションの収束を加速させることが確認されました。CAGRが34.05%と見込まれることから、量子コンピューティングは従来の古典コンピューティングのみの予算を徐々に侵食し、次世代コンピューティング市場全体におけるその役割を確固たるものにしていくでしょう。
地域別分析
次世代コンピューティング市場における2025年の売上高のうち、40.80%を北米が占めました。米国だけで同地域の支出の約4分の3を占めており、これは公的資金、豊富なベンチャーキャピタル、そしてクラウド分野の有力既存企業の存在に支えられたものです。国立研究所は、中性原子アレイとエクサスケール・スーパーコンピュータを統合した先駆的な量子テストベッドを運用し、そのリーダーシップを確固たるものにしました。業界横断的なコンソーシアムからは、持続可能性に重点を置いた政策を反映した、エネルギー効率に優れたデータセンターの革新技術が生まれました。
アジア太平洋地域は、22.45%という最も高いCAGRで推移する見込みです。中国、日本、インドは、半導体パークへの優遇措置を拡大し、量子研究フェローシップへの助成を行いました。ハイパースケール事業者は、AI需要に対応するため、シンガポール、シドニー、ムンバイにおけるコロケーション用ホワイトスペースを倍増させることを約束しました。並行して進められた5G-Advancedの展開により、新たなエッジコンピューティングノードが創出され、ワークロードのローカライゼーションが深化するとともに、次世代コンピューティング市場における同地域の重要性が強化されました。オーストラリアと韓国は、量子標準に関する多国間同盟に参加し、この地域に技術的多様性をもたらしました。
欧州は、デジタル主権と環境管理を組み合わせた統一的な産業戦略を維持しました。ドイツのフラウンホーファー研究所は、1ワット未満の推論を目標としたニューロモーフィックプロトタイプの開発を進め、一方、フランスの研究所では、フォトニクスベースの量子ルーターの実証実験が行われました。EUの「Fit for 55」気候パッケージは、データセンター事業者に長期の再生可能エネルギー購入契約の締結を促し、規制順守と投資家からの圧力を両立させました。これらの取り組みにより、次世代コンピューティング市場における持続可能性の先駆者としての欧州の役割がさらに高まりました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 生成AIの演算能力拡張に対する需要の急増
- 量子技術ハブに対する政府の資金提供の波
- 超低遅延IoTに向けたエッジ・トゥ・クラウドの融合
- クラウドクレジットとオープンIPチプレットによるGPUのTCOの低減
- 高密度HPCラックを実現する液体冷却技術の飛躍的進歩
- 使用済みAIアクセラレータの流通市場
- 市場抑制要因
- 量子技術に精通した人材の不足
- 異種クラスターにおける高額な設備投資(CAPEX)と統合リスク
- ハイパースケールデータセンターにおける系統連系および許認可のボトルネック
- 高度なHBMおよびGPUの出荷に対する輸出規制の制限
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- マクロ経済要因の影響
- 投資分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- プロセッサおよびアクセラレータ
- メモリおよびストレージ
- 相互接続およびネットワーク
- 熱・電源ソリューション
- ソフトウェア
- サービス
- ハードウェア
- コンピューティングのパラダイム別
- ハイパフォーマンス・コンピューティング(HPC)
- 量子コンピューティング
- 光/フォトニック・コンピューティング
- ニューロモーフィック・コンピューティング
- エッジ/ニアエッジ・コンピューティング
- クラウドネイティブ・アクセラレーテッド・コンピューティング
- ハイブリッドおよびその他の新興技術
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- エンドユーザー産業別
- BFSI
- ヘルスケア・ライフサイエンス
- 自動車・輸送産業
- エネルギー・ユーティリティ
- 航空宇宙・防衛
- メディア・エンターテイメント
- IT・通信
- 小売・Eコマース
- 製造・産業
- 政府・公共部門
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Alibaba Group Holding Ltd.
- Amazon Web Services Inc.
- Alphabet Inc.(Google Cloud)
- Microsoft Corp.
- IBM Corp.
- NVIDIA Corp.
- Intel Corp.
- Advanced Micro Devices Inc.
- Cisco Systems Inc.
- Oracle Corp.
- NEC Corp.
- Hewlett Packard Enterprise
- Dell Technologies
- Fujitsu Ltd.
- Graphcore Ltd.
- D-Wave Quantum Inc.
- IonQ Inc.
- Rigetti Computing Inc.
- ARM Ltd.
- PsiQuantum Corp.
- Cerebras Systems Inc.
- Tencent Holdings(Tencent Cloud)
- Baidu Inc.
- Huawei Technologies Co. Ltd.
- Samsung Electronics Co. Ltd.
- Graphcore Ltd.
- Cerebras Systems Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日