


次世代コンピューティング市場の機会、成長促進要因、産業動向分析、2025~2034年予測
Next Generation Computing Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025 - 2034

- 発行日
- ページ情報
- 英文 175 Pages
- 納期
- 2~3営業日
- 商品コード
- 1684716
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
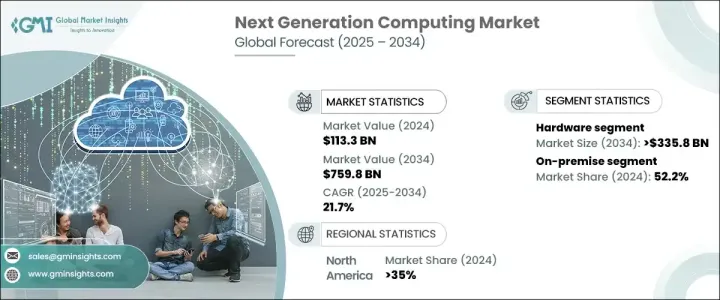
世界の次世代コンピューティング市場は、2024年に1,133億米ドルに達し、2025年から2034年にかけてCAGR 21.7%で成長すると予測されています。
さまざまな分野の組織が、業務効率の向上、意思決定の最適化、競争力の維持のために、最先端のコンピューティング・ソリューションに積極的に投資しています。人工知能(AI)、機械学習(ML)、ビッグデータ分析が進化を続けるなか、企業は優れたスピード、効率性、拡張性を実現するコンピューティング技術を求めています。次世代コンピューティングの需要は、膨大なデータセットの処理、複雑なシミュレーションの実行、リアルタイムのアナリティクスをサポートする必要性にも後押しされており、企業はワークフローを合理化し、生産性を向上させる高度なソリューションの導入を迫られています。
クラウド・コンピューティング、エッジ・コンピューティング、量子コンピューティングへの依存の高まりは、ヘルスケアや金融から製造業や防衛に至るまで、業界に革命をもたらしています。企業は次世代コンピューティングを活用し、自律システムのパワーアップ、サプライチェーン・オペレーションの最適化、サイバーセキュリティ・フレームワークの強化を図っています。AI主導のアプリケーションや高頻度取引プラットフォームの急速な普及は、高速コンピューティング・インフラの必要性をさらに高めています。政府機関や研究機関も量子コンピューティングやエクサスケールシステムに多額の投資を行い、計算能力を再定義する技術的ブレークスルーを加速させています。コンピューティング・アーキテクチャの継続的な進歩に伴い、企業はAIアクセラレーション、超高速処理、セキュアなコンピューティング環境を統合したソリューションを優先する傾向が強まっています。
| 市場範囲 | |
|---|---|
| 開始年 | 2024 |
| 予測年 | 2025-2034 |
| 開始金額 | 1,133億米ドル |
| 予測金額 | 7,598億米ドル |
| CAGR | 21.7% |
コンポーネント別に見ると、市場はハードウェア、ソフトウェア、サービスに区分され、2024年のシェアはハードウェアが40%と圧倒的です。このセグメントは、AI専用プロセッサ、高性能GPU、高度なメモリ・コンポーネントのニーズの高まりにより、2034年には3,358億米ドルに達すると予想されます。各組織は、AI推論、ディープラーニングモデル、量子コンピューティングアプリケーションに対する需要の高まりをサポートするため、専用ハードウェアへの投資を進めています。高速プロセッサーと次世代GPUは、コンピューティング・パフォーマンスの最適化、シームレスなスケーラビリティの確保、データ集約的なワークロードに対する比類ない処理能力の提供において、極めて重要な役割を果たしています。チップアーキテクチャの進化と半導体技術の飛躍的進歩が、次世代コンピューティングハードウェアソリューションの拡大を後押ししています。
また、同市場は導入形態によってオンプレミスとクラウドに分類され、2024年の市場シェアはオンプレミスが52.2%を占めています。機密データや独自技術を扱う企業は、より高いセキュリティ、規制遵守、運用管理のために、社内のコンピューティング・インフラを優先します。銀行、ヘルスケア、防衛などの業界では、データ主権を維持し、サイバーリスクを最小限に抑えるため、オンプレミスの導入が引き続き支持されています。ミッションクリティカルなワークロードを管理する組織は、自社のセキュリティポリシーに合わせてカスタマイズされたコンピューティング環境を必要とするため、オンプレミス・ソリューションへの需要がさらに高まっています。サイバーセキュリティの脅威が進化する中、企業はAIを活用したセキュリティフレームワークをコンピューティングインフラに統合し、耐障害性を高めてデータ侵害を防ごうとしています。
米国は、AI、クラウド・コンピューティング、半導体製造への多額の投資で次世代コンピューティング分野をリードしており、2024年の市場シェアは35%と圧倒的です。同国の確立された研究エコシステムは、技術主導型企業や最先端インフラと相まって、先端コンピューティング技術の採用を加速させています。AIモデル、量子研究イニシアティブ、次世代データセンターの急速な展開は、高性能コンピューティングにおける米国の世界リーダーとしての地位を強化しています。
目次
第1章 調査手法と調査範囲
- 調査デザイン
- 調査アプローチ
- データ収集方法
- 基本推定と計算
- 基準年の算出
- 市場推計の主要動向
- 予測モデル
- 1次調査と検証
- 一次情報
- データマイニングソース
- 市場範囲と定義
第2章 エグゼクティブサマリー
第3章 業界洞察
- エコシステム分析
- ソリューションプロバイダー
- サービスプロバイダー
- テクノロジープロバイダー
- インテグレーター
- エンドユーザー
- サプライヤーの状況
- 利益率分析
- 技術とイノベーションの展望
- 特許分析
- 規制状況
- 影響要因
- 促進要因
- 高性能コンピューティングへの需要の高まり
- AIと機械学習の進歩
- データ生成量の増加と高速処理の必要性
- 業界の潜在的リスク&課題
- 導入コストの高さ
- スケーラビリティの課題
- 促進要因
- 成長可能性分析
- ポーターの分析
- PESTEL分析
第4章 競合情勢
- イントロダクション
- 企業シェア分析
- 競合のポジショニング・マトリックス
- 戦略展望マトリックス
第5章 市場推計・予測:コンポーネント別、2021年~2034年
- 主要動向
- ハードウェア
- ソフトウェア
- サービス
第6章 市場推計・予測:展開別、2021年~2034年
- 主要動向
- クラウド
- オンプレミス
第7章 市場推計・予測:企業規模別、2021年~2034年
- 主要動向
- 中小企業
- 大企業
第8章 市場推計・予測:タイプ別、2021年~2034年
- 主要動向
- 量子コンピューティング
- HPC
- 近似・確率コンピューティング
- エネルギー効率コンピューティング
- 熱力学コンピューティング
- メモリベースコンピューティング
- 光コンピューティング
- その他
第9章 市場推計・予測:最終用途産業別、2021年~2034年
- 主要動向
- BFSI
- ヘルスケア
- IT・通信
- 運輸・物流
- エネルギー&公益事業
- 教育
- 製造業
- 政府機関
- その他
第10章 市場推計・予測:地域別、2021年~2034年
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- 北欧
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- 東南アジア
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- UAE
- 南アフリカ
- サウジアラビア
第11章 企業プロファイル
- Alibaba
- Atos
- Cambridge
- Cisco
- Dell
- D-Wave Systems
- Fujitsu
- Hewlett Packard Enterprise(HPE)
- Honeywell International
- IBM
- Intel
- IonQ
- Microsoft
- NVIDIA
- PsiQuantum
- Rigetti Computing
- Samsung
- TSMC
- Xanadu Quantum
- 発行日
- 発行
- Global Market Insights Inc.
- ページ情報
- 英文 175 Pages
- 納期
- 2~3営業日