


アジア太平洋の電気自動車用電池負極:市場シェア分析、産業動向、成長予測(2025年~2030年)
Asia Pacific Electric Vehicle Battery Anode - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 1636507
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
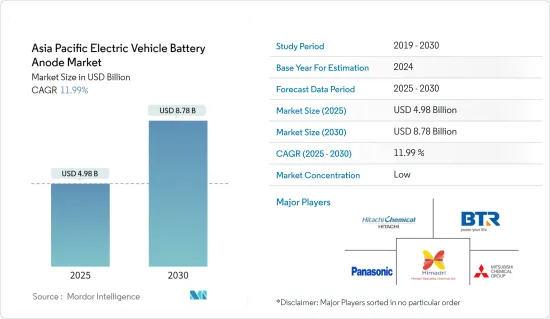
アジア太平洋の電気自動車用バッテリー負極市場規模は2025年に49億8,000万米ドルと推定され、予測期間(2025~2030年)のCAGRは11.99%で、2030年には87億8,000万米ドルに達すると予測されます。
主要ハイライト
- 今後数年間、アジア太平洋の電気自動車用電池負極市場は、電気自動車の普及拡大、電池原料コストの低下(リチウムイオン電池の低価格化につながる)、政府の支援施策などの要因によって成長する見込みです。
- 逆に、原料の埋蔵量に限りがあることやサプライチェーンにおけるギャップといった課題は、市場の拡大を妨げる可能性があります。
- しかし、電池負極技術の進歩や野心的な電気自動車の長期目標は、市場参入企業に大きな機会をもたらします。
- アジア太平洋の主要参入企業の中では、インドが電気自動車用バッテリー負極市場で顕著な成長を遂げる国として際立っています。
アジア太平洋の電気自動車用バッテリー負極市場動向
リチウムイオン電池セグメントが市場を独占
- リチウムイオン電池産業の初期には、リチウム電池の主要市場は民生用電子機器製品でした。しかし、年月が経つにつれ、顕著な変化が起こった。電気自動車(EV)メーカーがリチウムイオン電池の主要消費者として台頭し、アジア太平洋におけるEV販売の急増がその原動力となりました。
- 過去10年間、アジア太平洋では、特に自動車セグメントでリチウムイオン電池の採用が急増しています。中国、インド、日本、インドネシアなどの国々では、容量対重量比が優れているため、リチウムイオン二次電池の支持が高まっています。さらに、EVに使用されるリチウム電池は、NOX、CO2、その他の温室効果ガスを排出しないため、従来の内燃機関(ICE)車に比べて環境負荷が大幅に低いです。この利点を認識し、多くの国々がEVの普及を促進し、補助金や政府のイニシアチブを通じて電気自動車用電池負極市場の開拓を促進しています。
- 2023年5月、電気自動車用電池の正極と負極市場で著名なHimadri Speciality Chemical Ltd.は、Sicona Battery Technologies Pty Ltd.に1,032万豪ドルの戦略的投資を行い、12.79%の株式を確保したと発表しました。シドニーを拠点とするシコナは、リチウムイオン(Li-ion)電池の負極(マイナス電極)に不可欠な技術を提供し、モビリティセグメントと再生可能エネルギー貯蔵の両方に貢献しています。
- 電気自動車の普及が進むにつれ、リチウムイオン電池正極市場は大幅な成長を遂げようとしています。さらに、負極技術の進歩がこの市場拡大をさらに推進することになります。
- 国際エネルギー機関(IEA)によると、中国におけるバッテリー式電気自動車の販売台数は2023年に540万台に達し、その95%以上がリチウムイオン電池技術に依存し、前年比22.7%増を記録します。このようなバッテリー電気自動車セグメントの力強い成長を考えると、リチウムイオン電池はその明確な利点により、アジア太平洋電気自動車バッテリー負極市場で大きなシェアを獲得すると予測されます。
- 2024年8月、BTR新材料グループはインドネシアでリチウムイオン電池用負極材の新工場を稼働させました。同社は、この施設が完全に拡大されれば、中国以外で最大の負極材生産拠点になるとしています。4億7,800万米ドルの投資による第1期建設は、年間8万トンの負極材生産能力を想定しています。2024年末に開始される第2段階では、2億9,900万米ドルが追加投資され、施設の生産量を多様化し、電気自動車、民生用電子機器用バッテリー、エネルギー貯蔵システム向けに負極材を供給することを目的としています。このような戦略的な動きは、アジア太平洋EVバッテリー負極市場におけるEVリチウムイオン電池の優位性の高まりを強調するものです。
- リチウムイオン電池セグメントでのこうした進歩を考えると、アジア太平洋の電気自動車用電池負極材市場は、今後数年で大きく成長することが予想されます。
アジア太平洋市場を独占するインド
- パリ協定と国連SDGsの一環として、インド政府は世界のプラットフォームで温室効果ガス排出量の削減に取り組んでいます。電気自動車(EV)の普及を促進し、インドをEV用バッテリー製造の世界の拠点と位置づけるため、政府は電気自動車用バッテリーと関連負極市場の参入企業にリベート、インセンティブ、輸入譲許を導入しました。
- 2024年3月15日、インド政府は電気自動車製造スキーム(SMEC)を承認しました。この構想は、新規のグリーンフィールド電気自動車製造工場を設立する自動車メーカーに輸入関税の譲許を与えるものです。このスキームでは、メーカーは年間8,000台までのEVを5年間15%の軽減関税で輸入することができます。この優遇措置は、認可を受けてから3年以内に国内生産能力を確立することが条件となっています。その結果、こうした開発がEV用リチウムイオン電池技術の台頭を後押しし、インドにおける負極材の成長に直接的に拍車をかけています。
- その大きな可能性と政府の強力なバックアップにより、インドは電気自動車市場を狙う企業にとって格好の製造拠点として台頭しつつあります。例えば、Epsilon Advanced Materialsは2024年9月、米国とインドにそれぞれ年産3万トンの工場を設立する計画を発表しました。これらの工場は中国以外では最大の負極材生産工場となり、インドが電気自動車用バッテリー負極材の大規模サプライヤーとしてデビューすることになります。
- 2024年9月、電池材料の主要企業であるEpsilon Advanced Materialsは、カルナータカ州にも最先端の電気自動車用電池負極材製造施設を設立する意向を明らかにしました。投資予定額は900億インドルピ(約106億米ドル)で、年間生産能力は9万トンを目指します。投資戦略は2段階で展開されます。Epsilon Groupのマネージング・ディレクターが詳述しているように、最初の投資額は400億インドルピー(約47億米ドル)、続く第2段階での追加投資額は500億インドルピー(約59億米ドル)です。
- 2024年1月、HEG Limitedの子会社でLNJ Bhilwaraグループ傘下のAdvanced Carbons Company(TACC)は、マディヤ・プラデシュ州デワス県サーソーダ村に黒鉛陽極製造装置を立ち上げました。同社は2022年、このグリーンフィールドプロジェクトに約1,850億インドルピー(約21億米ドル)を投資していました。100エーカーの敷地に広がるこの施設では、年間2万トンの陽極材を生産し、エネルギー貯蔵とモビリティの急増する需要に対応する予定です。
- 2023年、インド政府は、電気自動車(EV)用バッテリーパックの平均価格が13%大幅に下落し、前年から139米ドル/kWhまで下がったことを指摘しました。技術の進歩や製造効率の向上に伴い、バッテリーパック価格はさらに低下し、2025年には113米ドル/kWh、2030年には80米ドル/kWhまで下落すると予測されています。このような動向は、インドにおけるリチウムイオン電気自動車用電池負極市場の重要性の高まりを裏付けています。
- こうした新興国市場の開拓により、インドは今後数年間で、リチウムイオン電池負極市場において支配的な地位を確立するものと考えられます。
アジア太平洋の電気自動車用負極産業概要
アジア太平洋の電気自動車用電池負極市場は適度にセグメント化されています。市場の主要企業(順不同)には、BTR New Material Group、Himadri Speciality Chemical Ltd.、Hitachi Chemical Company Ltd、Panasonic Holdings Corporation、Epsilon Advanced Materials Pvt. Ltd.などが含まれます。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2029年までの市場規模と需要予測(単位:米ドル)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- 電気自動車の普及拡大
- 有利な政府施策
- リチウムイオン電池の価格低下
- 抑制要因
- サプライチェーンのギャップ
- 促進要因
- サプライチェーン分析
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威製品・サービス
- 競争企業間の敵対関係
- 投資分析
第5章 市場セグメンテーション
- 電池タイプ別
- リチウムイオン
- 鉛蓄電池
- その他
- 材料タイプ別
- シリコン
- 黒鉛
- リチウム
- その他
- 地域別
- 中国
- インド
- 日本
- マレーシア
- インドネシア
- タイ
- ベトナム
- その他のアジア太平洋
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- BTR New Material Group Co., Ltd
- Shenzhen Dynanonic Co., Ltd.
- Mitsubishi Chemical Group Corporation
- Hitachi Chemical Company Ltd
- Northern Graphite Corporation
- Panasonic Corporation
- Targray Technology International Inc.
- Epsilon Advanced Materials Pvt. Ltd.
- Himadri Speciality Chemical Ltd
- その他の著名な企業一覧
- 市場ランキング/シェア(%)分析
第7章 市場機会と今後の動向
- 負極材における進行中の調査と進歩
アジア太平洋の電気自動車用電池負極:市場シェア分析、産業動向、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日