


インドネシアのITサービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Indonesia IT Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)

- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187771
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドネシアのITサービス市場規模は、2026年の54億1,000万米ドルから2027年には60億6,000万米ドルへと拡大し、2032年までに104億8,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR11.58%で成長すると見込まれています。
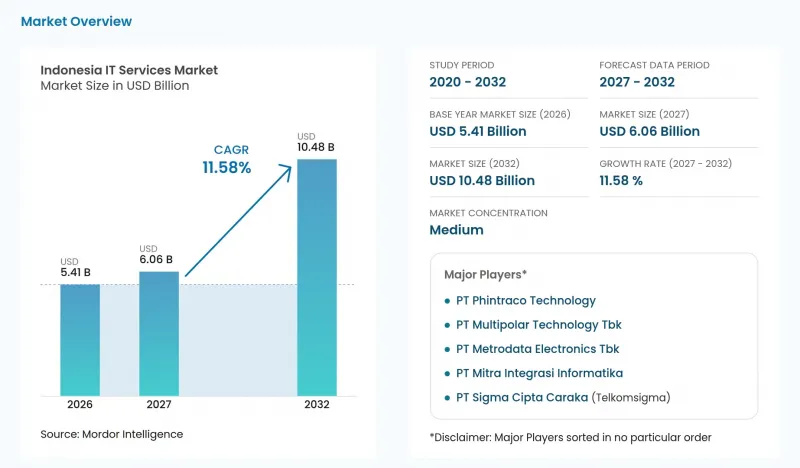
本レポートは、サービスタイプ(クラウドサービス、SaaS導入など)、企業規模(大企業など)、業界(BFSIなど)、導入モデル(クラウドなど)、および技術(クラウドコンピューティングなど)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
インドネシアのITサービス市場の動向と洞察
急速に進む企業の「デジタルファースト」戦略
バックオフィスのデジタル化により、企業の顧客対応チャネルの裏側で導入ニーズが生まれています。PT Fast Food Indonesiaは、2025年に「All New Digital BackOffice」のWeb版を全国でリリースしました。2025年12月には、2026年に予定されている完全移行に向けた準備として、Oracle NetSuiteのエンタープライズリソースプランニング(ERP)システムを、レガシーシステムと並行して稼働させました。その作業には、本社の統合や、ERP PlatinumからOracle NetSuiteへの期首残高の移行が含まれていました。こうした相互に関連するタスクは、企業の変革が、既存と新しいオペレーティングシステム間の移行において、どのような潜在的なサービス案件を生み出すかを示しています。ビジネスが稼働する基盤となる記録やプロセスと新しいインターフェースを接続する必要があるため、データの照合やカットオーバーのサポートは、商業的に重要な課題となります。
クラウドネイティブ・アプリケーションの移行が急増
アプリケーションの移行は、運用システムとクラウドインフラストラクチャの接点においてサービス業務を生み出します。2025年3月、Indosat Ooredoo Hutchisonは、エリクソンおよびGoogle Cloudと合意し、同社のビジネスサポートシステム全体をGoogle Cloudへ移行することとしました。この合意には、エリクソンによる移行支援および、同社のクラウドベースの運用・ビジネスサポートアプリケーションの統合が含まれていました。PT Bank HSBC Indonesiaは2025年に追加のアプリケーション移行を完了し、「SMS Blast」と「Dukcapil」をAWSインドネシアへ、「APIPIS」をGoogle Cloud Platformインドネシアへ移行しました。同銀行が異なるクラウドプラットフォームを利用しているため、各アプリケーションの引き継ぎは個別のサービス業務となります。相次ぐワークロードの移行により、プロバイダーは1つの顧客内で一連の潜在的な案件を獲得できる可能性があり、それぞれに独自の導入およびサポートの範囲が設定されます。
高度なクラウドおよびDevSecOps分野における国内のスキル不足が依然として続く
専門的なクラウド需要は、それを担当するチャネルパートナーの提供能力を上回る場合があります。2025年3月、Westcon-Comstorの報告によると、インドネシアを拠点とするチャネルパートナーの45%が、顧客の専門的なクラウドスキルニーズを満たす上での課題として、スキル不足を挙げていました。こうした制約に直面しているプロバイダーは、新たな移行契約を単なるインフラ容量の問題として扱うことはできません。なぜなら、導入にはワークロードの設定やサポートが可能な人材も必要となるからです。2025年5月までに、インドネシアの開発者はGoogle Cloudの「JuaraGCP」プログラムを通じて、67万2,000件以上のインタラクティブなトレーニングラボを修了しました。しかし、専門的なクラウドスキルの需要を満たせる自信があるパートナーはわずか55%にとどまっており、人材の不足が、プロバイダーが引き受けられる移行案件の数に制約を課す可能性があります。
セグメント分析
2026年、インドネシアのITサービス市場規模のうち、クラウドサービスおよびSaaSの導入が29.83%を占め、最大のセグメントとなりました。また、2027年から2032年にかけてCAGR12.9%で成長し、最も急速に成長するセグメントになると予測されています。2025年5月、Google Cloudはジャカルタ・クラウド・リージョンのコンピューティング容量を拡張したと発表し、高まる現地の需要に応えるため、引き続き拡張を進めていくと述べました。コンピューティング容量の追加により、アプリケーションのデプロイを自動化することなく、より多くのワークロードをサポートできるようになります。プロバイダーにとって、この違いは、プラットフォームへのアクセスとワークロードに特化した導入を組み合わせる余地を生み出します。インフラストラクチャの容量は基盤であり、プロバイダーにとっての価値は、その上でビジネスアプリケーションを稼働させることにあります。
また、実装要件により、このサービスカテゴリーは、単なるコンピューティングリソースの提供よりも幅広い提供範囲を有しています。ITコンサルティングおよび実装は、PT Danareksa(Persero)が2025年8月14日にビッグデータおよびAIの実装のためにプロバイダーと契約を結んだようなプロジェクトにおいて、明確な役割を果たしています。この買い手固有の案件は、実装が汎用的な技術パッケージではなく、運用上の目標に基づいて定義される理由を如実に示しています。クラウドサービスプロバイダーはプラットフォーム層に対応できますが、導入契約においては、アプリケーションの意図された用途を明確にする必要があります。導入の専門家がクラウドサプライヤーとは別の明確な役割を担うのは、買い手がシステムの導入を委託する一方で、その用途を定義しなければならないからです。
2026年、インドネシアのITサービス市場において、大企業が60.94%のシェアを占め、最大のセグメントとなりました。2025年7月、SAPは、カワン・ラマ・グループがインドネシア国内の小売および製造事業全体で「RISE with SAP」による変革に着手したと報告しました。当時、同グループは1,200店舗以上と30以上のブランドを運営しており、このプロジェクトの背後にある組織規模の大きさがうかがえます。これらの事業にまたがる変革には、グループの目標と個別の事業環境を結びつけるサービス範囲が求められます。グループ全体の事業にわたる提供を調整することは、単体のアプリケーション導入よりも広範なサービス要件を生み出します。
中小企業は、2027年から2032年にかけてCAGR12.6%を記録し、最も急速に成長するセグメントになると予測されています。通信・デジタル省(Komdigi)が2025年に実施した調査によると、零細・小規模企業の53.2%が、デジタルスキルを事業運営において重要であると認識していました。このような事業運営上の重視は、サービスプロバイダーにとって、導入と、その結果として構築されるシステムを活用するために必要な実践的な能力とを結びつける理由となります。したがって、小規模企業向けの取り組みは、明確なワークフロー、導入支援、そして実用的な引き渡しを軸に構成することができます。導入支援と運用サポートを明確な成果物として区分することで、このサービスモデルを小規模な顧客に対して繰り返し提供できるようになり、範囲を限定した案件を通じて売上拡大への道筋を築くことができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 企業の急速な「デジタルファースト」戦略
- クラウドネイティブアプリケーションへの移行が急増
- 政府による「Making Indonesia 4.0」の優遇措置
- フィンテックおよびEコマースの急速な拡大
- 国有企業とのデータセンターの建設・運営・譲渡(BOT)契約
- 戦略的公共セクターデータに対する国内災害復旧ホスティングの義務化
- 市場抑制要因
- 先進的なクラウドおよびDevSecOps分野における国内の人材不足が依然として続いています
- 一線級都市以外の地域における老朽化したレガシーインフラ
- 地方自治体の調達基準のばらつき
- ハイパースケールの経済性に影響を与える電気料金
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- サービスタイプ別
- ITコンサルティングおよび導入
- ビジネスプロセスアウトソーシング(BPO)サービス
- ITアウトソーシングおよびマネージドサービス
- クラウドサービスおよびSaaSの導入
- その他のサービスタイプ
- 企業規模別
- 中小企業
- 大企業
- 産業別
- BFSI
- IT・通信
- 製造業
- ヘルスケア
- 政府・公共部門
- 小売・Eコマース
- エネルギー・ユーティリティ
- 教育
- その他の産業
- 展開モデル別
- オンプレミス
- クラウド
- ハイブリッド
- 技術別
- クラウドコンピューティング
- 人工知能・機械学習
- モノのインターネット
- サイバーセキュリティサービス
- ビッグデータとアナリティクス
- ブロックチェーンおよび新興技術
- その他の技術
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- PT Sigma Cipta Caraka(Telkomsigma)
- PT Multipolar Technology Tbk
- PT Mitra Integrasi Informatika
- PT Metrodata Electronics Tbk
- PT Phintraco Technology
- PT Lintasarta
- Accenture Indonesia
- IBM Indonesia
- Microsoft Indonesia
- Hewlett Packard Enterprise Indonesia
- Fujitsu Indonesia
- Tata Consultancy Services Indonesia
- Wipro Indonesia
- PT Indosat Tbk(Indosat Ooredoo Hutchison Business Services)
- PT XLSMART Telecom Sejahtera Tbk(XL Business Solutions)
- PT Biznet Gio Nusantara
- PT WOWrack Indonesia
- PT ABeam Consulting Indonesia
- PT Xapiens Teknologi Indonesia
- TDCX Indonesia
- PT Cloud4C Services Indonesia
- PT DCI Indonesia Tbk
- PT EdgeConneX Indonesia
- PT Equine Global
- PT Jatis Solutions
- PT Soltius Indonesia
第7章 市場機会と将来の展望



