


米国のITサービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
United States IT Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)

- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187661
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、米国のITサービス市場規模は2026年に5,253億米ドルと評価され、2027年の5,622億米ドルから2032年までに8,015億米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは7.35%となる見込みです。
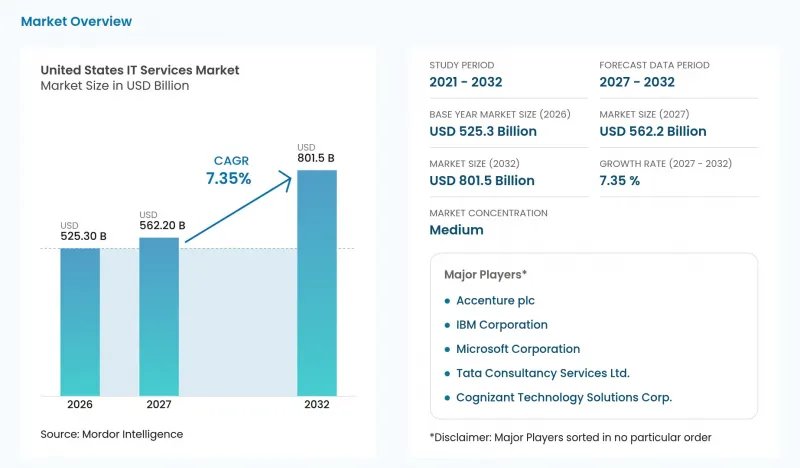
本レポートは、サービスタイプ(マネージドサービスなど)、導入モデル(オンショア提供など)、契約モデル(マネージドサービス/成果ベースなど)、組織規模(大企業など)、およびエンドユーザー業界(銀行、金融サービス、保険など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
米国ITサービス市場の動向と洞察
米国公共部門におけるクラウド移行を加速させる連邦政府のインセンティブ
連邦政府の近代化資金により、クラウド移行は公共部門のサービスプロバイダーにとって、明確なシステム置き換えプロジェクトへと転換される可能性があります。2026年9月、米国農務省(USDA)は、テクノロジー近代化基金(TMF)の支援を受けて、レガシー給与計算システムをクラウドベースのプラットフォームに置き換えるプロジェクトを開始しました。TMFからの総投資額は5,232万米ドルです。この置き換えは、50以上のアプリケーションを、FedRAMPのセキュリティ要件を満たす共有環境に統合することを目的としています。この統合により、クラウドインフラへの移行に加え、システム統合の課題が生じます。個別のアプリケーション移行ではなく、共有給与計算環境を軸に提供範囲を策定することは、統合とFedRAMP要件の両方を満たすことができるプロバイダーにとって有利となります。
フォーチュン1000企業における生成AIの大規模導入
AIを本番環境に移行することで、サービスの要件は「モデルの実証」から「ビジネスワークフローの維持」へと変化します。2025年にフォーチュン1000企業および世界をリードする組織125社を対象に実施された調査では、23.9%がAI/生成AIを大規模に本番運用していると回答しており、これは2024年の4.9%から増加しています。導入規模の拡大に伴い、モデルとそれを取り巻くワークフローとの連携が商業的に重要になっています。これらのシステムを企業データに接続することで、統合、テスト、運用サポートに対する需要が生まれます。サービスプロバイダーにとって、本番環境のワークロードは再現性のある結果を提供しなければならないため、ビジネスチャンスは初期設定の段階にとどまりません。導入費用を継続的なワークフローサポートと結びつけることで、プロバイダーは初期導入終了後も本番環境での活用に関与し続ける道が開かれます。
クラウドおよびセキュリティ分野のシニア人材の不足
クラウドおよびセキュリティ分野のシニア人材の不足により、プロバイダーが適切な技術的監督の下で提供できる案件数には制約が生じます。クラウド移行やアクセス制御の導入には、設計やレビューに関する意思決定が必要であり、これには経験豊富な専門家の責任が求められます。導入と継続的なサポートを提供するプロバイダーにとって、こうした専門家を1つの案件に割り当てると、他の案件に充てられるリソースが減少してしまいます。このトレードオフにより、堅調な販売パイプラインが、顧客が重複する納品段階で同じ上級専門家の知識を必要とするという順序付けの問題に変わってしまう可能性があります。たとえジュニアスタッフが日常的なタスクを遂行できたとしても、残りのアーキテクチャやセキュリティに関する意思決定により、納品コストが高止まりしたり、作業開始が遅れたりすることがあります。
セグメント分析
2026年、マネージドサービスは米国ITサービス市場規模の27.71%を占めました。2026年6月、WidePoint社は、上限額が約31億米ドルのDHS(米国国土安全保障省)の「Cellular Wireless Managed Services 3.0」調達案件に選定されたことを発表しました。その後、政府監査院(GAO)は入札異議申し立てを認め、新たな落札決定を勧告しました。この調達範囲からは、DHSの各構成機関におけるセルラー無線およびモビリティ支援を、1つのマネージドサービスプロバイダーに統合できることが示されています。このような統合により、省全体にわたるサービス機会が単一の契約に集中するため、サプライヤーの選定を再開すると、特定の構成機関の業務だけでなく、プログラム全体へのアクセスが遅れる可能性があります。
サイバーセキュリティサービスは、2027年から2032年にかけてCAGR8.72%で、最も急速に成長する分野になると予測されています。2025年12月、NASPO ValuePointは、アイダホ州のサイバーセキュリティおよび情報セキュリティに関するマスター契約が、評価、インシデント対応、および関連サービスを対象として11社のサプライヤーに授与されたことを発表しました。契約は2025年11月1日、または契約締結時に発効し、対象となる公的機関による利用は、州の調達承認および地方自治体の法令に従う必要があります。この契約構造により、対象となる購入者は、指定された調達チャネル内の複数のプロバイダーから選択することができます。州の調達承認および地方自治体の法令により、公的サイバーセキュリティ発注へのアクセスには条件が付くため、落札したサプライヤーが実際に利用できる顧客基盤は、協同組合の対象となる人口よりも狭くなる可能性があります。
2026年、オンショア提供は米国ITサービス市場シェアの54.53%を占め、最大のセグメントとなりました。CGIは、アラバマ州、ルイジアナ州、テキサス州、テネシー州、バージニア州、ウィスコンシン州を含む6つの州でオンショア提供センターを運営しています。複数の州に拠点を構えることで、プロバイダーは米国内で提供業務を分散させる余地が生まれます。複数の州の労働市場を活用することで、特定の地域の採用プールへの依存度を低減することができます。業務をオンショアで維持する買い手にとって、こうした幅広い調達基盤が有用となるのは、センター間の引き継ぎにおいて業務の継続性が保たれる場合に限られます。
ニアショア・デリバリーは、2027年から2032年にかけてCAGR 9.17%で、最も急速に成長するセグメントになると予測されています。2026会計年度中、Aeries Technology社は、ニアショア・オフショアの運営モデルを活用し、北米の顧客向けにメキシコでのデリバリー体制をさらに拡大しました。この事例は、ニアショア業務をより広範なデリバリー構造の中に位置づけ、拠点間での機能の割り当てをサービス提案の一部としています。オフショア・デリバリーも米国のバイヤーにサービスを提供しており、TTECの2026年第2四半期の提出書類には、米国およびその他のクライアントにサービスを提供する13カ国にまたがるカスタマーエクスペリエンスセンターについて記載されています。Aeriesのメキシコでの事業拡大は、ブレンド型契約内での追加業務を支援することができ、これにより、バイヤーがオフショア契約全体を置き換える必要なく、ニアショア・プロバイダーがより大きなデリバリーの役割を担うことが可能になります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 米国における公共部門におけるクラウド移行を加速させる連邦政府のインセンティブ
- フォーチュン1000企業における生成AIの広範な導入
- 5Gおよびエッジの展開が、ネットワーク統合の需要を牽引しています
- ゼロトラスト・サイバーセキュリティの義務化がセキュリティサービスの需要を押し上げている
- 医療情報の相互運用性に関する規制が、EHR統合サービスを後押ししています
- 中堅企業におけるPE出資によるERP近代化の波
- 市場抑制要因
- クラウドおよびセキュリティ分野における上級人材の不足
- 成果連動型価格設定モデルによる利益率への圧力
- CCPA/CPRA訴訟におけるコンプライアンスの複雑さ
- 海外での賃金上昇がコスト優位性を損なっている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
- 比較分析-ティア1ベンダーとティア2ベンダー
- 社内対応と外部委託の比較分析
- 投資分析
第5章 市場規模と成長予測
- サービスタイプ別
- ITコンサルティングおよび導入
- アプリケーション開発・保守(ADM)
- インフラサービス
- マネージドサービス
- ITアウトソーシング(ITO)
- ビジネス・プロセス・アウトソーシング(BPO)
- クラウドおよびプラットフォームサービス
- サイバーセキュリティサービス
- デジタルトランスフォーメーションおよび新興技術(AI、IoT、ブロックチェーン)
- 展開モデル別
- オンショア・デリバリー
- ニアショア・デリバリー
- オフショア・デリバリー
- エンゲージメント・モデル別
- プロジェクトベース/ 固定価格
- スタッフ・オーグメンテーション/ タイム・アンド・マテリアル
- マネージドサービス/ 成果ベース
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- 製造業
- 政府・公共部門
- ヘルスケア・ライフサイエンス
- 小売・消費財
- 通信・メディア
- 運輸・物流
- エネルギー・ユーティリティ
- その他のエンドユーザー産業
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture plc
- IBM Corporation
- Cognizant Technology Solutions Corp.
- Tata Consultancy Services Ltd.
- Microsoft Corporation
- Infosys Ltd.
- Wipro Ltd.
- Deloitte Consulting LLP
- Capgemini SE
- HCL Technologies Ltd.
- CGI Inc.
- DXC Technology Co.
- Booz Allen Hamilton Inc.
- Leidos Holdings Inc.
- Slalom Inc.
- EPAM Systems Inc.
- NTT DATA Services
- Kyndryl Holdings Inc.
- LTM Ltd.
- Tech Mahindra Ltd.
- Perficient Inc.
- Thoughtworks Inc.
- Persistent Systems Ltd.
第7章 市場機会と将来の展望



