


パスキー導入サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Passkey Deployment Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156981
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
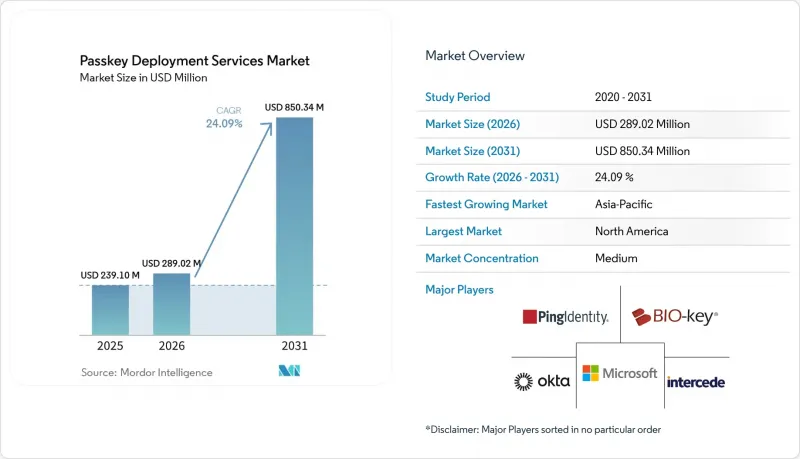
Mordor Intelligenceによると、パスキー導入サービス市場の規模は、2025年の2億3,910万米ドルから2026年には2億8,902万米ドルへと拡大し、2031年までに8億5,034万米ドルに達すると予想されており、2026年から2031年にかけてCAGR24.09%で成長すると見込まれています。
世界のパスキー導入サービス市場の動向と洞察
企業におけるパスキーの導入と、フィッシング対策機能を備えた多要素認証(MFA)の義務化
導入計画と広範な実装との間に明らかなギャップが存在することが、パスキー導入サービス市場の成長を支えています。2026年6月にFIDOアライアンスとHIDが発表した調査によると、93%の組織がパスキー導入の道を歩んでいましたが、大規模にパスキーを導入していたのはわずか13%にとどまりました。また、同調査では、57%の組織が依然として従業員の主要なサインイン手段として、フィッシング攻撃の標的となり得る方法を使用していることが判明しました。このギャップにより、組織は登録、復旧、ライフサイクル管理、およびWebAuthnの運用に関して外部の支援を求めるようになっています。マイクロソフトは2026年9月、関連するEntra IDテナントにおいてパスキーをデフォルトの認証方法とし、2027年2月にはSMSおよび音声による認証コード配信を廃止する予定です。FIDOアライアンスの調査では、パスキーを導入している組織において、セキュリティに対する信頼感の高まり、従業員のサインイン時間の短縮、パスワードリセットに関するサポートチケットの減少、およびフィッシング被害の減少が報告されています。
クラウドおよびハイブリッドIAMの近代化
クラウドIAMの近代化は、パスキー導入サービス市場の需要を牽引する主要な要因であり続けています。主要なIDプラットフォームがFIDO2パスキーをネイティブにサポートしているため、2025年にはサービス提供の67.89%をクラウドベースの環境が占めました。多くの企業がオンプレミスシステムを維持しつつクラウドワークロードを追加しているため、ハイブリッド環境の普及はより急速に進んでいます。こうした環境では、IDのオーケストレーション、APIベースのプロビジョニング、および環境を横断した整合性のある権限付与プロセスが必要となります。マイクロソフトは2026年3月、Entra IDにおいてパスキープロファイルと同期パスキーの一般提供を開始し、グループベースの設定やポリシー制御のためのpasskeyTypeプロパティを追加しました。専任のFIDO2チームを持たない組織では、こうした環境横断的な設定の設計と運用をサービスプロバイダーに依頼する必要がある場合が多くあります。
クロスプラットフォームおよび認証情報管理ツールの多様性
認証情報マネージャーの差異は、パスキー導入サービス市場にとって依然として継続的な制約となっています。AppleのiCloud Keychain、Google Password Manager、およびWindows Helloは、それぞれ異なる保存および同期モデルを採用しています。2025年のIEEE TrustCom調査では、パスキーの認証情報管理、同意、およびエラー報告におけるブラウザレベルの差異についても報告されています。FIDOアライアンスが策定した「Credential Exchange Protocol」および「Credential Exchange Format」の仕様草案は、クロスプラットフォームでの転送に対応していますが、2026年時点でも幅広いプラットフォームでの実装は不完全なままでした。AppleとAndroidのエコシステム間を移動するユーザーは、依然としてサービスごとに個別に認証情報を登録する必要がある場合があります。したがって、プロバイダーは、複数のデバイスが混在する環境向けに、復旧およびポリシー管理のワークフローを設計する必要があります。失効処理の経路や管理インターフェースが異なるため、初期導入後の作業が増加し、管理型運用サービスの更新が遅れる可能性があります。
セグメント分析
2025年、コンサルティングおよびアドバイザリーサービスは、パスキー導入サービス市場の55.12%のシェアを占めました。この状況は、依然としてIAM(アイデンティティ・アクセス管理)の準備状況、規制要件、および展開順序を評価している企業の数に反映されたものです。アドバイザリーチームは、顧客がロードマップを策定し、リスクを評価し、規制当局による審査に向けた文書を準備するのを支援します。FIDOアライアンスは2026年、広範な導入活動が行われているにもかかわらず、組織のわずか13%しかパスキーを大規模に導入していないと報告しました。この状況は、初期段階のプログラム設計に対する需要が引き続き存在することを裏付けています。実装および統合サービスは、この作業に続き、プラットフォームの設定、シングルサインオン(SSO)のブリッジング、およびデバイスのテストを行います。トレーニング、導入促進、および変更管理サービスは、ユーザーの行動や展開の準備状況に対応するものです。FIDOアライアンスの調査によると、組織の53%が、パスキー導入においてユーザーの行動を、軽微ではあるもの根強い懸念事項と見なしていました。
管理型パスキー運用・サポートサービスは、2031年までCAGR25.19%で拡大すると予測されています。この成長傾向は、パスキー導入サービス市場における継続的な収益を支えるものです。2024年および2025年に初期導入を完了する組織は、ライフサイクル管理、デバイスの更新、認証情報の失効、および復旧に関する継続的なサポートを必要とします。2025年2月のFIDOアライアンスによる調査によると、調査対象となった米国および英国の企業の87%が、従業員のサインイン用にパスキーを導入中、または導入済みであることが判明しました。部分的な導入には、異なる従業員グループ向けのデバイス固有の認証情報や同期された認証情報が含まれる場合があります。こうした設計では、デバイスや従業員の変更に伴い、継続的なポリシーチェックが必要となります。2026年に実施されるMicrosoftのEntra ID登録キャンペーンでは、登録済みのユーザーに対し、多要素認証(MFA)によるサインイン時にパスキーを作成するよう促します。こうしたキャンペーンにより、導入後のサポートニーズが生じる可能性がありますが、プロバイダーは定期契約を通じてこれに対応できます。
2025年のパスキー導入サービス市場シェアのうち、クラウドベースの環境が67.89%を占めました。Microsoft Entra ID、Okta、およびPing Identityは、クラウドIAM導入においてFIDO2パスキーをサポートしています。これにより、クライアント側の統合作業が一部軽減され、コンサルティングから実装に至るプロジェクトの進捗をより予測しやすくなります。クラウド導入では、登録やポリシー管理に標準化された構成を利用できます。データ主権の要件がある環境では、オンプレミス展開が依然として重要視されています。政府機関や規制対象の購入者は、認証イベントを自組織の境界内に留めることを要求する場合があります。こうしたニーズにより、エアギャップやネットワーク分離型の展開に関するアドバイスの需要は維持されます。クラウド関連のパスキー導入サービス市場の規模は、クラウドネイティブなIAMアーキテクチャへの継続的な移行によって支えられ続けています。
ハイブリッド環境は、2031年までCAGR25.50%で拡大すると予測されています。大企業は、予測期間中にオンプレミスインフラをすべて撤去する可能性は低いでしょう。ハイブリッドプログラムでは、クラウドIAMプラットフォームとオンプレミスのLDAPまたはActive Directoryシステム間のオーケストレーションが必要となります。また、デバイス認証ルールも、両環境にわたって一貫性を保つ必要があります。マイクロソフトは2026年4月、Windows向け「Entra Passkeys」を一般提供開始しました。この機能により、企業用、個人用、共有のWindowsデバイスから、Entraで保護されたリソースへパスワードレスでサインインできるようになります。クライアント側の設定要件が軽減されるため、オンプレミス環境への依存度が高い組織でも導入を進めることが可能になります。ただし、残りのID設定作業には、引き続き経験豊富な導入チームの対応が必要となります。
地域別分析
2025年、北米はパスキー導入サービス市場の38.71%を占めました。この地域は、規制対象企業の集中度が高く、フィッシング攻撃に耐性のある認証に関する連邦政府の要件が整備されているという利点があります。NISTは2025年7月、デジタルID認証および認証ツール管理に関するSP 800-63B-4を最終確定しました。米国は地域内の需要の大部分を占めており、BFSI(銀行・金融・保険)、医療、テクノロジー分野での導入がプロジェクトのパイプラインを形成しています。また、2026年9月にマイクロソフトが実施したEntra IDのデフォルト有効化は、米国およびカナダの中小テナントにおけるコンサルティング需要を支える要因ともなりました。アクセンチュアは2025年9月、カナダのIAM専門企業であるIAMConceptsを買収し、重要インフラ分野におけるサイバーセキュリティ事業の拡大を図りました。メキシコでの普及は、主に北米全域の事業において認証を標準化しようとする多国籍企業に関連しています。
欧州は、パスキー導入サービス市場において2番目に大きな地域市場でした。NIS2の要件およびENISAの2025年技術ガイダンスが、重要機関における需要を支えました。ENISAのフレームワークでは、パスキーがフィッシング攻撃に対する耐性が最も高い多要素認証(MFA)の階層として位置付けられています。ドイツ、フランス、英国、イタリア、およびベネルクス諸国は、確立された需要の中心地となっています。製造業、エネルギー業界、政府機関、金融機関は、地域的な統合とコンプライアンス支援を必要としています。PSD3およびPSR1により、初期のNIS2コンプライアンス対応の波を超えても、BFSI(銀行・金融・保険)分野の需要が持続すると予想されます。金融機関には、単一方式の導入ではなく、複数の認証手段を組み合わせた設計が求められています。南米は新興地域であり、ブラジルが多国籍企業による標準化と認証の近代化への早期の関心を通じて、導入を牽引しています。
アジア太平洋地域は、2031年までCAGR24.88%で拡大すると予測されています。インドのRBI(インド準備銀行)による指針は2026年4月1日に発効し、デジタル決済取引における多要素認証(MFA)への期待が高まりました。Visaは、IDFC FIRST Bankを初の発行パートナーとして、インドで「Payment Passkey」を立ち上げました。Razorpayは、MastercardおよびVisaと提携し、2026年3月にRBIの規制に準拠した生体認証パスキーソリューションをリリースしました。IBMの報告によると、2024年の世界のサイバーセキュリティインシデントのうち34%がアジア太平洋地域で発生しており、有効なアカウントの悪用が主な侵入経路となっています。日本や韓国でも、金融サービスや電子政府分野での需要が見られます。中東・アフリカ、南米は依然として初期段階の市場であり、需要はUAE、サウジアラビア、南アフリカ、ブラジルに集中しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エンタープライズ・パスキーの導入と、フィッシング対策機能を備えた多要素認証(MFA)の義務化
- クラウドおよびハイブリッド環境におけるIAMの近代化
- アプリケーションと人材の統合における複雑性
- 規制産業における監査対応型認証への需要
- パスキーの復旧、ライフサイクル、およびデバイス・フリートの運用
- オフラインおよびエアギャップ環境におけるパスキーの導入
- 市場抑制要因
- クロスプラットフォームおよび認証情報管理ツールのばらつき
- レガシーアプリケーションおよびフェデレーションの改修に伴う負担
- ユーザーの復旧、ゲストアクセス、およびアカウント変更に関するエッジケース
- WebAuthnおよびFIDO運用に関する専門人材の不足
- バリューチェーン分析
- マクロ経済要因の影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- コンサルティング・アドバイザリーサービス
- 導入および統合サービス
- トレーニング、導入支援、および変更管理サービス
- パスキー運用・サポートサービスの管理型サービス
- 対象認証環境別
- クラウドベースの環境
- オンプレミス環境
- ハイブリッド環境
- 組織規模別
- 大企業
- 中小企業
- 産業分野別
- 政府および公共行政
- 小売・Eコマース
- 運輸・物流
- エネルギー・ユーティリティ
- IT・通信
- メディア・エンターテイメント
- ヘルスケア・ライフサイエンス
- 銀行・金融サービス・保険(BFSI)
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ベネルクス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture plc
- International Business Machines Corporation
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Ernst and Young Global Limited
- Capgemini SE
- Tata Consultancy Services Limited
- Wipro Limited
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- Kyndryl Holdings, Inc.
- NTT DATA Group Corporation
- Okta, Inc.
- Microsoft Corporation
- Cisco Systems, Inc.
- Ping Identity Corporation
- Entrust Corporation
- Thales S.A.
- HID Global Corporation
- OneSpan Inc.
- Intercede Group plc
- Axiad, Inc.
- Yubico AB
- Corbado GmbH
- HYPR Corp.
- Beyond Identity, Inc.
- Nok Nok Labs, Inc.
- Trusona, Inc.
- Versasec AB
- BIO-key International, Inc.
- ForgeRock, Inc.
- OneLogin, Inc.
第7章 市場機会と将来の展望



