


欧州のITサービス:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Europe IT Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 132 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125609
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、欧州のITサービスの市場規模は、2025年に4,787億2,000万米ドル、2026年に4,902億2,000万米ドルとなり、2031年までに6,750億8,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR6.61%で成長すると見込まれています。
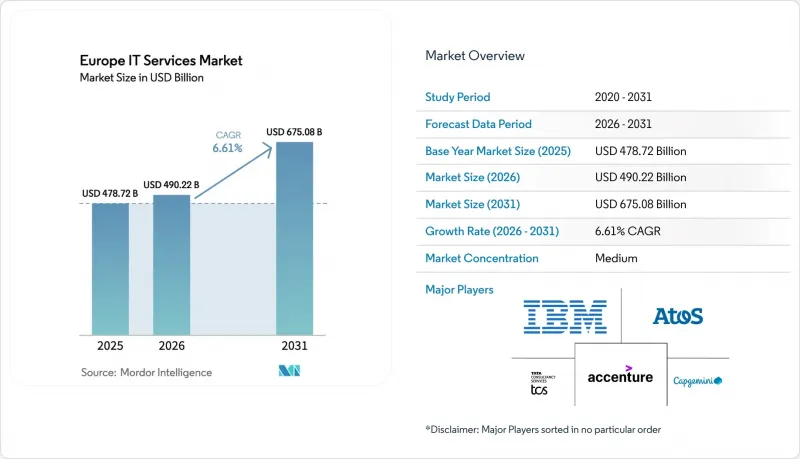
当レポートは、サービスの種類(ITコンサルティング・実装、ITアウトソーシングなど)、企業規模(中小企業、大企業)、展開モデル(オンショア、ニアショア、オフショア)、エンドユーザー業界(BFSI、製造業、政府機関、医療、小売、通信など)、および地域別に分類されています。市場予測は金額(米ドル)で示されています。
欧州のITサービス市場の動向と洞察
企業全体でのクラウド移行の急増
NIS2指令により、重要事業者は代替処理サイトの維持が義務付けられたことを受け、クラウド導入が急増しました。これにより、マルチクラウドによる冗長性は、単なるベストプラクティスではなく、法的要件となりました。ドイツの製造業企業は、機密性の高いワークロードをGaia-X準拠のソブリンクラウドに移行しつつ、重要度の低いデータは世界のハイパースケーラー上に保持しています。「デジタル・ディケイド」プログラムは、2030年までに欧州企業のクラウド利用率を75%にすることを目標としており、リフト・アンド・シフトや近代化プロジェクトのパイプラインを維持しています。SAPの専門知識とコンテナベースのマイクロサービスを組み合わせることができるベンダーが、大規模な変革プロジェクトを受注しています。また、マルチクラウドの複雑化は、FinOps、オブザーバビリティ、およびクラウド間セキュリティゲートウェイに対する追随的な需要を生み出し、長期的なマネージドサービスの収益を強化しています。
EU全域のサイバー脅威対策指令を背景としたマネージドセキュリティへの移行
NIS2指令により、2025年1月には規制対象組織の範囲が約2,000組織から16万組織以上に拡大されました。24時間以内の侵害報告義務やサプライチェーン・リスクのマッピングにより、社内のセキュリティチームは過重な負担を強いられ、購入者は24時間体制のSOCモニタリングやゼロトラスト設計を提供できるマネージド・セキュリティ・サービス・プロバイダー(MSSP)へと向かっています。フランスのANSSIやドイツのBSIが発行した業界別ガイドラインにより、入札仕様が標準化され、調達プロセスの曖昧さが解消され、契約締結が加速しました。定額制の「コンプライアンス・アズ・ア・サービス」パッケージは、最高情報セキュリティ責任者(CISO)を擁していない中堅企業に支持されており、その場限りの監査を予測可能なサブスクリプション型サービスへと転換しています。
主要なサービス提供拠点における人材不足と賃金上昇
ユーロスタットの記録によると、2025年には50万件のICT関連の求人枠が埋まらず、ドイツにおける開発者の給与中央値は前年比8.2%上昇し、ニアショアにおけるコスト優位性が失われつつあります。ポーランドやルーマニアでの9%という賃金急騰は、低インフレ時代に締結された固定価格契約に縛られたベンダーを圧迫しています。北米への人材流出が人材不足をさらに深刻化させ、プロバイダーは生成AIチャットボットを活用したティア1サポートの自動化を余儀なくされ、高利益率のコンサルティング業務を優先せざるを得なくなっています。しかし、こうした応急措置は構造的な人材不足を部分的にしか補えず、欧州のITサービス市場の成長可能性を押し下げています。
セグメント分析
2025年にはクラウドおよびプラットフォームサービスが欧州のITサービス市場の33.74%のシェアを占めていましたが、マネージド・セキュリティ・サービスは2031年までのCAGR6.72%で、成長ランキングのトップに立っています。NIS2およびDORAに基づく脅威監視の義務化により、24時間365日のSOC(セキュリティオペレーションセンター)体制が経営陣レベルの関心事となっており、任意のセキュリティパイロットプロジェクトが必須の運用コストへと転換しています。ERPの導入やクラウド移行に継続的なコンプライアンスチェックを組み込むベンダーは、ウォレットシェアを徐々に拡大しています。
コンサルティングおよび導入関連の収益は、SAP S/4HANAへの移行、CSRDに関連するESGプラットフォームの構築、および欧州ヘルスデータスペース(European Health Data Space)との統合によって支えられています。ロボティック・プロセス・オートメーション(RPA)やAIを活用した文書抽出技術がバックオフィス業務の契約形態を再構築する中、ITO(ITアウトソーシング)とBPO(ビジネスプロセスアウトソーシング)の境界は融合しつつあり、一方、拡張型検知・対応(EDR)プラットフォームの普及により、セキュリティ支出は境界防御から予測型脅威ハンティングへとシフトしています。
大企業は、複数年にわたるグローバルサポート契約のおかげで2025年の収益の60.36%を占めましたが、中小企業は2031年までCAGR6.96%の軌道に乗っています。EUの「デジタル・デケイド」基金やドイツの「Digital Now」助成金は、対象となるクラウド費用の最大50%をカバーしており、導入のハードルを下げています。事前設定済みのSaaSバンドルは導入サイクルを短縮しますが、システム連携、データ移行、サイバーセキュリティ態勢の評価には依然として外部の専門知識が必要であり、これによりモジュール型サービスカタログのビジネスチャンスが拡大しています。
もう一つの成長の原動力となるのが、コンサルティング主導の「デジタル成熟度」診断です。これにより、公的補助金の活用が可能となり、各国のバウチャー制度で既に認定されているソリューションプロバイダーへの支出が促進されます。これにより、初期導入作業に加え、継続的なアドバイザリー業務の機会が生まれます。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 全社的なクラウド移行の急増
- コスト最適化されたITOおよびBPO契約への需要
- EU全域にわたるサイバー脅威対策指令を背景とした、マネージドセキュリティへの移行
- AIを活用したベンダー選定プラットフォームがアウトソーシングを加速させています
- 2027年のサポート終了を前に、SAPおよびレガシーERPの近代化に対する企業の緊急性
- EUのCSRDに関連するESG報告サービスが、コンサルティング需要を押し上げています
- 市場抑制要因
- 主要配送拠点における人材不足と賃金上昇
- 地政学的データの主権上の障壁(シュレムスII判決、AI法)
- マクロ経済の不確実性による顧客の意思決定サイクルの長期化
- エネルギー集約型のデータセンターに対するカーボンフットプリントに関する罰則の強化
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- サービスの種類別
- ITコンサルティング・実装
- ITアウトソーシング(ITO)
- ビジネスプロセスアウトソーシング(BPO)
- マネージド・セキュリティサービス
- クラウド/プラットフォームサービス
- 企業規模別
- 中小企業(SME)
- 大企業
- 展開モデル別
- オンショア・デリバリー
- ニアショア・デリバリー
- オフショア・デリバリー
- エンドユーザー業界別
- BFSI(銀行・金融サービス・保険)
- 製造業
- 政府・公共部門
- 医療・ライフサイエンス
- 小売業・消費財
- 通信・メディア
- 物流・運輸
- エネルギー・ユーティリティ
- その他のエンドユーザー業界
- 国別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture plc
- Capgemini SE
- IBM Consulting
- Atos SE
- Tata Consultancy Services Ltd
- Cognizant Technology Solutions Corp.
- Infosys Ltd
- Wipro Ltd
- CGI Inc.
- Sopra Steria Group SA
- DXC Technology Co.
- NTT DATA Europe and LATAM
- Tietoevry Oyj
- EVRYTHNG Group AB
- Fujitsu Services Ltd
- Orange Business Services
- Swisscom Ltd(Enterprise Services)
- Telefonica Tech
- GFT Technologies SE
- Reply SpA
- Endava plc
- Luxoft(DXC Technology)
- Kyndryl Holdings Inc.
- HCLTech Ltd
- NCC Group plc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 132 Pages
- 納期
- 2~3営業日


