


アジア太平洋の燃料電池車:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia-Pacific Fuel Cell Vehicles - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187706
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、アジア太平洋地域の燃料電池車市場規模は、2025年に27億5,000万米ドルと評価され、2026年には35億3,000万米ドルに達し、2031年までに120億9,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR27.93%で成長すると見込まれています。
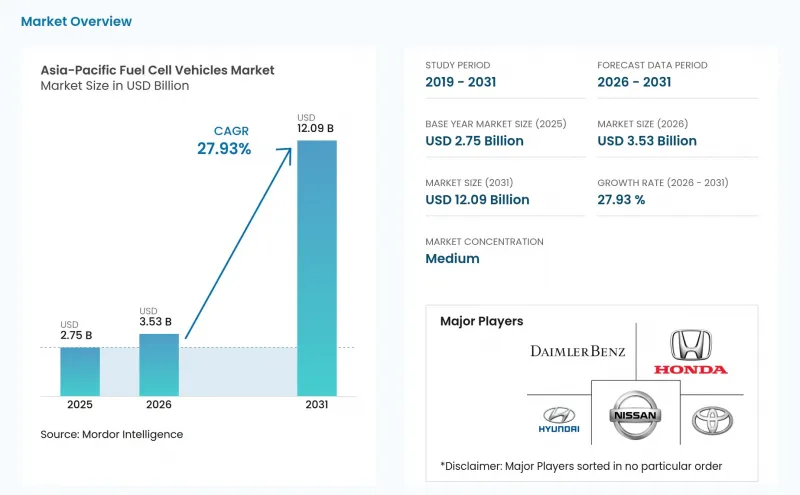
アジア太平洋地域の燃料電池車市場の動向と洞察
商用車および大型車の脱炭素化
バッテリーパックは積載容量を減少させ、充電によるダウンタイムが複数シフト制の運用に支障をきたすため、貨物輸送会社はますます水素への移行を進めています。近年、現代自動車は国内の輸送事業者向けに多数の「Xcient Fuel Cell」トラックを納入し、迅速な燃料補給により顕著な稼働率を達成しました。これは、同社のバッテリー式電気トラックが記録した稼働率を上回るものでした。ほぼ同時期に、トヨタと日野は、近い将来にディーゼル車の走行が禁止される予定の東京~大阪間の港湾ドレージ路線において、数台の燃料電池トラックを用いた実証実験を開始しました。中国の地方自治体の条例に応じ、人口の多い都市では、今後数年のうちに路線バスの一部をゼロエミッションのパワートレインへ移行させなければなりません。この規制により、長距離路線では燃料電池への移行が進む見込みです。社内フリートモデルによると、年間走行距離の長い事業者においては、今後数年のうちに燃料電池トラックのコストがディーゼル車と同等になる見込みです。この走行距離を超える大型シャシーの台数が増加していることから、予測期間中にこれらの車両に対する需要が急速に高まると予想されます。
強力な政府政策と補助金
国や州の財政当局は、購入時の一時的なリベートから、共同資金提供の取り組みへと移行しつつあります。これらの取り組みでは、車両、水素供給、および車両基地のインフラが一体として組み合わされています。中国では、数年にわたり車両1台あたりのインセンティブを継続しています。ただし、現在では、その支給が再生可能エネルギー由来または産業製品別由来の水素の調達と結びつけられています。この動きにより、フリート事業者が低炭素の供給契約を選択するよう促されています。韓国の「水素経済ロードマップ2.0」では、大型トラック専用ルートの整備に多額の資金が割り当てられています。これらのルートは主要都市間を結び、長距離トラックの投資回収期間を競争力のある水準まで短縮することを目指しています。日本が改定した「グリーン成長戦略」では、数年以内に大都市圏の貨物輸送事業者が、新規商用車登録台数の相当部分をゼロエミッション車とすることを義務付けています。これにより、事実上、燃料電池トラック向けの確実な需要基盤が創出されます。インドは、事業性ギャップ資金(VGF)に多額の投資を行っています。
高い初期費用
2025年当時、燃料電池トラックはディーゼル車に比べて大幅に高価であり、かなりの価格プレミアムが課されていました。この価格動向により、その導入は主に、補助金を受けることができる車両群や、長距離の運行サイクルで運用される車両群に限定されていました。例えば、ヒュンダイの燃料電池トラックが投資回収を達成するには、数年にわたる高い年間稼働率が必要でしたが、この基準は通常、ハブ・アンド・スポーク方式の物流や港湾内輸送などの業務で満たされるものでした。一方、日本ではトヨタの「ミライ」がハイブリッドセダンよりも大幅に高価であったため、その販売は主に法人顧客に限定されていました。インドでは、試作バスの価格がCNGバスよりもかなり高かったため、自治体は購入に際して中央政府からの補助金に依存せざるを得ませんでした。商用車クラスにおける価格差を解消するため、メーカー各社は数年以内にスタックコストを大幅に削減することを目指しました。
セグメント分析
大型トラックは、2031年までCAGR28.94%で推移する見込みであり、アジア太平洋地域の燃料電池車市場において、2025年の売上高の57.16%を占めた乗用車セグメントとの差を着実に縮めています。昨年、中国の自治体車両は、数千台に及ぶバスにおいて、1日あたりの稼働時間が大幅に増加しました。日本と韓国が近い将来の都市部におけるディーゼル規制に備える中、ライト商用バンやピックアップトラックが販売の相当な割合を占め、ラストマイル輸送事業者向けの需要に応えています。
粒子状物質の排出を規制する港湾や高速道路における規制の強化が、大型車両セクターの勢いを後押ししています。さらに、車両の年間走行距離が一定水準に達すると、所有者は総所有コスト(TCO)の削減というメリットを享受できます。近年、アジア太平洋地域では、港湾用フォークリフトや空港用牽引車などのオフハイウェイ機械において、燃料電池車の市場シェアが拡大しています。機器所有者が、バッテリーパックが複数シフトの運用を妨げていることに気づくにつれ、このシェアはさらに高まっています。乗用車の需要はインフラによって制限されていますが、OEMの受注残には余剰在庫が見られず、小売市場は控えめながらもバランスの取れたニッチ市場であることを示しています。
2025年にはPEMFC技術が83.37%のシェアを占め、自動車用グレードの膜が推進使用事例を支配するにつれ、サプライヤーの予測ではCAGRが28.98%に達すると見込まれています。固体酸化物燃料電池は、主にトラックや船舶の補助電源として、高温での稼働において効率上のメリットを活かして、注目すべき市場シェアを獲得しました。
アジア太平洋地域では、アルカリ型およびリン酸型燃料電池車の市場は依然として限定的です。これは、重量、起動時間、電解液の取り扱いに関する課題があり、フリートの期待に応えられていないためです。一方、ヒュンダイ・モビスでは、プラチナ使用量の削減により、PEMスタックのコストが大幅に低減されました。一方で、SOFCサプライヤーは依然として起動遅延の問題に取り組んでおり、レンジエクステンダーとしての商用化は、より先の時期へと先送りされています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 業界の主な動向
- 都市化、貨物量の増加、および稼働率の最適化
- 自動車の所有形態
- セグメント別のZEV普及率
- 水素対ディーゼル/電気のコスト差(1kmあたり)
- FCEV対ディーゼル/BEVの総所有コスト(TCO)の差(走行ルート別)
- 資金調達および契約モデルが「H-as-a-service」へと移行しています
- 燃料電池技術のロードマップ(コスト、耐久性、プラチナ充填量)
- 水素充填拠点の整備状況/密度および回廊の整備
- 局の経済性と稼働率(真のボトルネック)
- 水素の供給構成と炭素強度に関する規制
- 補助金や優遇措置が「車両購入」から「エコシステム」へと移行しています
- OEMおよびモデルラインナップが商用車に偏りつつあります
- バリューチェーンの現地化(スタック、MEA、タンク)+産業政策
- 規制・安全/規格の成熟化
- バリューチェーンおよび流通チャネルの分析
- 規制、財政、産業政策の枠組み
第5章 市場情勢
- 市場概要
- 市場促進要因
- 商用車および大型車の脱炭素化
- 強力な政府の政策と補助金
- 戦略的インフラ投資
- 急速給油のメリット
- 国内の製造・研究開発
- エネルギー安全保障に関する取り組み
- 市場抑制要因
- 初期費用の高さ
- 整備途上の燃料補給インフラ
- 水素サプライチェーンの課題
- 技術的および耐久性に関する問題
- ポーターのファイブフォース分析
第6章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- バス
- 小型商用車(バンおよびピックアップトラック)
- 中型・大型トラック
- オフハイウェイ車および特殊用途車
- 燃料電池の種類別
- プロトン交換膜型(PEMFC)
- 固体酸化物(SOFC)
- アルカリ型(AFC)
- リン酸型(PAFC)
- 定格出力別
- 100 kW未満
- 100~250 kW
- 250 kW超
- ドライビングレンジ別
- 400 km未満
- 400~700 km
- 700 km以上
- 国別
- オーストラリア
- 中国
- インド
- インドネシア
- 日本
- マレーシア
- 韓国
- タイ
- その他のアジア太平洋諸国
第7章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Ballard Power Systems
- Daimler Truck
- Dongfeng Motor Corporation
- Honda Motor Co. Ltd.
- Hyundai Motor Company
- Sinopec
- Nissan Motor Co. Ltd.
- Toyota Motor Corporation
- Foton Motor Group
- SAIC Motor Corporation
- FAW Group
- Hyzon Motors
- Weichai Power
- Tata Motors
- Ashok Leyland
- XCMG Automotive
- SANY Group
- UD Trucks
第8章 市場機会と将来の展望
- ホワイトスペースおよびアンメットニーズの評価