


インドの電気自動車:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
India Electric Car - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187696
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
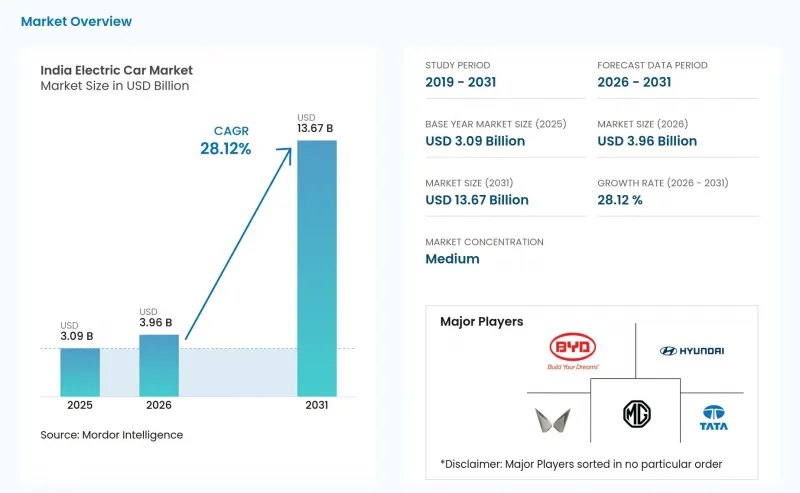
Mordor Intelligenceによると、インドの電気自動車市場規模は2025年に30億9,000万米ドルと評価され、2026年には39億6,000万米ドルと推定されており、2031年までに136億7,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR28.12%で成長すると見込まれています。
インドの電気自動車市場の動向と洞察
2028年までにバッテリーコストが80米ドル/kWhを下回ると予想
国内のセル工場における規模の経済効果により、近い将来、パック単価は大幅に低下すると予想されます。この価格低下により、バッテリー式電気自動車の価格は内燃機関車と同水準になると見込まれ、その結果、購入補助への依存度が低下すると予想されます。タタ・モーターズとマヒンドラ・アンド・マヒンドラは、物流の効率化と利益率の向上を目的として、2026年後半に現地でのセル組立を開始する予定です。グジャラート州およびタミル・ナードゥ州の州政府によるインセンティブプログラムにより、近い将来、ギガファクトリーへの多額の投資が呼び込まれると予想されます。さらに、エントリーモデルにおけるLFP(リン酸鉄リチウム)化学系バッテリーへの業界の移行が、1キロメートルあたりの所有コストの低下を促進しています。
企業平均燃費基準(CAFE-II)の義務化
2027年までに、CAFE-II規制により、車両群の排出量は1キロメートルあたりの二酸化炭素排出量について特定のレベルに制限されることが義務付けられています。この規制により、自動車メーカーは多額の罰金を科されることを避けるため、ゼロエミッション車の割合を大幅に引き上げざるを得ません。多額の財政的負担となり得る罰金を回避するため、マルティ・スズキは2026年に複数の電気SUVを投入することを約束しました。一方、ヒュンダイ・モーター・インディアは戦略を見直し、2028年までにバッテリー式電気自動車のシェアを従来の目標よりもさらに高めることを目指しています。この規制によりプラグインハイブリッド車への関心が高まっていますが、補助金政策の転換により、純粋なバッテリー式モデルにとってより好ましい環境が整いつつあります。
第2・第3級都市における公共充電インフラの密度不足
デリーでは急速充電器の数が著しく多い一方で、ラクナウ、インドール、ジャイプールなどの都市ではその数がはるかに少ない状況です。この格差は、特に自宅に駐車スペースを持たない世帯において、電気自動車の普及を妨げています。新しいガイドラインでは地域ごとに一定の充電器密度が義務付けられていますが、ウッタル・プラデーシュ州やビハール州などの州における進捗状況は、期待される目標値を依然として大きく下回っています。さらに、民間ネットワークは利用率の高い大都市圏に重点を置いているため、小規模な都市部ではサービスが不十分のままとなっています。
セグメント分析
2025年、インドの電気自動車市場において、バッテリー式電気自動車(BEV)は79.22%を占めました。これは、運用コストの低さと公共充電インフラの拡充が後押ししたものです。燃料電池電気自動車(FCEV)は、産業用水素回廊が成熟するにつれ、2026年から2031年にかけて31.22%の急増が見込まれています。BEVの優位性は、バッテリーコストの低下、ゼロエミッション車を優先する政策環境、および幅広い価格帯での車種ラインナップの拡充と一致しています。FCEVの普及は、充填インフラの不足により現時点では依然として小幅にとどまっていますが、大手石油会社の支援を受けたマハラシュトラ州およびグジャラート州でのパイロットプログラムにより、初期のサプライチェーンが構築されつつあります。タタやヒュンダイをはじめとする自動車メーカー各社は、バッテリーの重量が燃費効率を損なう長距離都市間移動向けに、FCEV乗用車のプロトタイプを実地試験しています。かつては過渡的な存在と見なされていたハイブリッド車は、現在、補助金の打ち切りという課題に直面しており、これにより純電気自動車戦略の重要性がさらに強調されています。インドの電気自動車市場では、リチウムの供給契約を確保し、為替リスクを軽減する国内の電池生産ラインに投資する企業に対し、引き続き優位性がもたらされています。
ハイブリッド車は、信頼性の高い充電インフラが整備されていない地域では依然として魅力的ですが、直流急速充電ネットワークが第2級都市へと拡大するにつれ、そのシェアは縮小すると予想されます。プラグインハイブリッド車は、時折長距離走行能力を必要とする購入者向けの狭いニッチ市場を満たしていますが、メンテナンスの複雑さが増すという課題があります。燃料電池のコストパリティは、2028年以降にグリーン水素の生産が拡大するかどうかにかかっています。この年以降、電解槽の価格や再生可能エネルギーの電力料金が低下すると予測されているためです。その頃までに、インドの電気自動車業界では、駆動システムのポートフォリオが多様化している可能性があります。とはいえ、充電インフラの成熟やバッテリー価格の学習曲線により、BEVが販売台数の大部分を占め続ける見込みです。
SUVおよびクロスオーバー車は、2025年の売上高の43.19%を占め、これは消費者が高い最低地上高と広々とした車内空間を好む傾向を反映しています。ライドシェアリング事業者が「座席キロメートルあたりの経済性」を重視する中、多目的車(MPV)は2031年までCAGR29.18%で拡大すると予測されています。「Nexon EV」、「XUV400」、「Ioniq 5」といったモデル(いずれも航続距離300~400km、60分以内の急速充電を誇ります)の成功を受け、SUVの人気は急上昇しています。一方、MPVは、ゼロエミッション車両の導入がますます義務付けられている企業向けシャトル契約や空港送迎サービスに牽引され、ニッチなセグメントから主流へと移行しつつあります。エントリーレベルセグメントでは、航続距離とコンパクトなデザインが都市部の運転や駐車要件に適しているため、ハッチバックが勢いを増しています。
セダンはSUVにシェアを奪われてきましたが、2024年のBYD「Seal」の発売に続き、2026年末にはテスラ「モデル3」の登場が予想されており、いずれも性能とソフトウェアによる差別化を重視しているため、セダンは巻き返しを図る可能性があります。インドの電気ハッチバック市場は、最大7年間に及ぶ長期融資条件に支えられ、成長が見込まれています。これにより、初めて購入する方々の毎月の経済的負担が軽減されるからです。さらに、8人乗り電気シャトルバス向けのフリート入札では、設置面積よりも車室内空間の最大化を優先する「スケートボード型」MPVプラットフォームが有利になると見込まれています。
2025年の販売台数の57.63%をエントリーモデルが占めており、これは国内の購入者の価格に対する敏感さを浮き彫りにしています。プレミアムモデルは、航続距離の延長やADAS機能を求める都市部の富裕層の専門職層に牽引され、2026年から2031年にかけてCAGR29.11%で成長すると予測されています。エントリーモデルの実質価格を引き下げる州政府の補助金により、初めての購入が促進されています。対照的に、プレミアムセグメントの成長は、ゲート付きコミュニティやテクノロジーパークにおける急速充電クラスターの拡大に連動する見込みです。インドの電気自動車市場、特に高級セグメントは依然として規模は小さいもの、高電圧アーキテクチャや高度な熱管理システムなどの技術波及効果の観点からは重要です。
ミドルレンジのモデルは、手頃な価格と十分な航続距離のバランスが取れており、小型ガソリン車からの乗り換えを検討している家族層にとって魅力的な選択肢となっています。高級ブランドは、販売台数が限定的であるにもかかわらず、電気自動車の性能に対する一般の認識を高めるために、フラッグシップモデルを展開しています。エントリーレベルの成長は、バッテリーのサブスクリプションや残存価値保証といった金融面の革新に依存しており、これらはバッテリーパックの交換に対する購入者の懸念を軽減します。プレミアム市場の勢いは、所有者に継続的なソフトウェアアップグレードを提供し、高い定価を正当化するOTA対応機能にかかっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 業界の主な動向
- 都市化、人口、および自動車/公共交通需要
- 自動車保有台数と自動車普及率
- 自動車市場におけるEVの普及率
- 燃料価格と電気料金の価格差(1kmあたり、内燃機関車対電気自動車)
- EVとICEの総所有コスト(TCO)の差
- 資金調達および所有モデル(ローン、リース、サブスクリプション)
- 電池化学組成の構成比とパックのエネルギー密度(LFP対NMCなど)
- 自宅、職場、および公共の充電器へのアクセス/設置密度
- 急速充電ネットワークの普及状況と電力帯域
- 代替燃料インフラ(FCEV用水素)
- 補助金および消費者向けインセンティブの価値(購入、税制、通行料/駐車料金の優遇措置)
- OEMのEVラインナップと今後のモデル展開
- 規制、財政、産業政策の枠組み
第5章 市場情勢
- 市場概要
- 市場促進要因
- 2028年までに、バッテリーコストが1kWhあたり80米ドルを下回ると予想されています
- 企業平均燃費基準(CAFE-II)の義務化目標
- 製造に対する資本補助金を盛り込んだ州レベルのEV政策
- 余剰再生可能エネルギーの導入により、時間帯別EV料金制度が実現
- 家庭用充電に向けた屋上太陽光発電と蓄電システムの普及拡大
- 2027年以降の炭素クレジット取引へのEVの組み込み
- 市場抑制要因
- 第2・第3級都市における公共充電ステーションの設置密度の不足
- 半導体サプライチェーンの変動性
- リチウムイオン電池用原材料の輸入に対する高いGST
- 大都市圏以外における熟練したEV整備士の不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 価格分析
第6章 市場規模と成長予測
- パワートレイン別
- バッテリー式電気自動車(BEV)
- プラグインハイブリッド電気自動車(PHEV)
- 燃料電池電気自動車(FCEV)
- ハイブリッド電気自動車(HEVs)
- 車両クラス別
- ハッチバック
- セダン
- スポーツ・ユーティリティ・ビークル/クロスオーバー
- 多目的車
- 価格帯別
- エントリー
- ミッドレンジ
- プレミアム
- 高級
- バッテリー化学組成別
- リン酸鉄リチウム(LFP)
- リチウム・ニッケル・マンガン・コバルト酸化物(NMC)
- リチウム・ニッケル・コバルト・アルミニウム酸化物(NCA)
- その他
- モーターアーキテクチャ別
- 永久磁石同期モーター(PMSM)
- 誘導電動機(IM)
- その他(SRM、軸流型など)
- 範囲別
- 150 km未満
- 150~250 km
- 251~400 km
- 400 km以上
- 顧客タイプ別
- プライベート
- フリートおよび商用
- 政府・自治体
- 地域別
- 北インド
- デリー
- ウッタル・プラデーシュ州
- ハリヤーナ州
- パンジャブ州
- ラジャスタン州
- 南インド
- カルナータカ州
- タミル・ナードゥ州
- ケララ州
- テランガーナ州
- アーンドラ・プラデーシュ州
- 西インド
- マハラシュトラ州
- グジャラート州
- ゴア
- 東インド
- 西ベンガル州
- オリッサ州
- ビハール州
- ジャールカンド州
- インド中部
- マディヤ・プラデーシュ州
- チャッティースガル州
- インド北東部
- アッサム州
- マニプール州
- メガラヤ州
- トリプラ州
- その他
- 北インド
第7章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Tata Motors Limited
- JSW MG Motor India Pvt. Ltd.
- Hyundai Motor India Limited
- Mahindra & Mahindra Limited
- BYD India Private Limited
- Maruti Suzuki India Limited
- Kia India Private Limited
- Volvo Auto India Private Limited
- BMW India Private Limited
- Mercedes-Benz India
- Toyota Kirloskar Motor Pvt. Ltd.
- Audi India
- Porsche India
- Honda Cars India Ltd.
- Skoda Auto Volkswagen India Pvt. Ltd.
- Stellantis India(Jeep and Citroen)
- Tesla Inc.(India)
第8章 市場機会と将来の展望
第9章 CEOのための重要な戦略的課題
第10章 付録
- 世界の概要
- 概要
- ファイブフォース分析モデル
- 世界のバリューチェーン分析
- 市場力学(DRO)
- 出典および参考文献
- 表・図一覧
- 主な知見
- データパック
- 用語集