


電気自動車市場:車種、推進、車両コネクティビティ、コンポーネント、用途、アーキテクチャ、最高速度、駆動方式、ボディタイプ、HEV構成、トポロジー、および地域別 - 2035年までの世界予測
Electric Vehicle Market by Vehicle Type (PC, LCV), Propulsion (BEV, PHEV), Vehicle Connectivity, Component, End Use, Architecture, Top Speed, Drive Type, Body Type (SUV/MPV, Sedan, Hatchback), HEV Configuration, Topology, & Region - Global Forecast 2035


- 発行日
- ページ情報
- 英文 500 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2183483
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
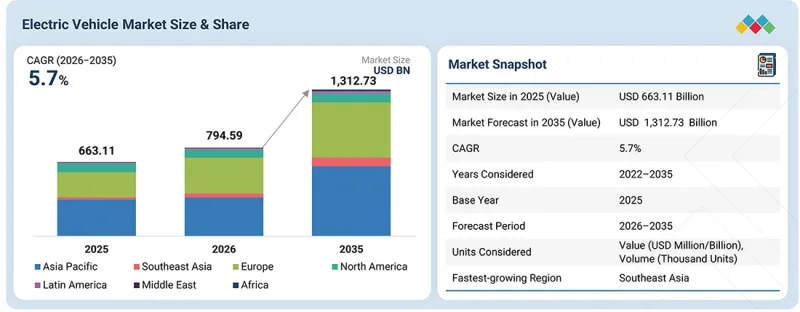
電気自動車市場は、2026年の7,945億9,000万米ドルから、2035年には1兆3,127億3,000万米ドルへと、CAGR5.7%で拡大すると予測されています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2035年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| 対象単位 | 10億米ドル |
| セグメント | 車種、駆動方式、車両コネクティビティ、コンポーネント、用途、アーキテクチャ、最高速度、駆動方式、ボディタイプ、HEV構成、トポロジー、および地域別 |
| 対象地域 | アジア太平洋、東南アジア、欧州、北米、ラテンアメリカ、中東・アフリカ |
電気自動車市場は、価格の手頃さの向上、燃料価格の変動性の高まり、モデルの品揃えの拡大、および排出ガス規制の強化により、電動化の経済的メリットが裏付けられ、継続的な成長を遂げています。国際エネルギー機関(IEA)の報告によると、2025年の世界の電気自動車販売台数は2,000万台を超え、欧州では30%以上の成長を記録し、販売シェアは28%に達しました。欧州では、小型で手頃な価格のモデルの選択肢が増えたことが普及の主要な促進要因となっており、2025年にはBEV(バッテリー式電気自動車)の平均価格が初めて下落し、ドイツの電気自動車販売台数は同年に50%増加しました。また、IEAは、2026年4月の原油価格を基に試算したところ、EUにおける電気自動車の所有による年間燃料費の節約額が35%増加したと推定しており、燃料価格の変動が激化する中で、電気自動車の魅力が高まっています。規制面での圧力は引き続き移行を後押ししていますが、EUは2035年の枠組みにさらなる柔軟性を取り入れています。現行の規制では、2035年までに新車およびバンの車両群平均CO2排出量を100%削減することを目標としていますが、欧州委員会は、排気ガスからのCO2排出量を90%削減し、残りの10%を低炭素素材や燃料によって相殺するという目標を提案するとともに、欧州で生産される小型で手頃な価格のEVに対するインセンティブも盛り込んでいます。一方、2025年には世界中の電気自動車モデルのラインナップが25%以上増加し、1,000モデル近くに達しました。2026年にはさらに約150の電気自動車モデルが発売される見込みであり、消費者は車種サイズや価格帯を問わず、より幅広い選択肢を得られるようになります。こうした動向は、電気自動車の普及が、直接的な購入補助金だけに依存するのではなく、製品の価格手頃さ、ランニングコストの削減、消費者の選択肢、そして規制要件によってますます後押しされていることを示しています。
「大衆市場向けEVの拡大が、前輪駆動システムの普及を加速させる」
前輪駆動(FWD)セグメントは、そのコスト効率、実用性、および都市部や交通量の多い状況への適応性により、予測期間において電気自動車市場で最大の成長が見込まれています。FWDシステムは、後輪駆動(RWD)や四輪駆動(AWD)の構成に比べて構造がシンプルで製造コストも安いため、予算を重視する消費者にとってより手頃な価格のEV選択肢となります。駆動系の軽量化によりエネルギー効率と航続距離が向上する一方、前輪軸への重量配分により雨や雪の条件下でも優れたトラクションが得られるため、FWD車は多様な気候条件下で魅力的です。日産「リーフ」、ヒュンダイ「コナ・エレクトリック」、トヨタ「bZ4X」といった主要なFWD EVモデルや、GW「ブラックキャット」、GW「ホワイトキャット」、GW「グッドキャット」などの小型EVは、その実用性とコストパフォーマンスの高さから、市場で高い支持を得ています。また、メーカー各社は、既存のICE(内燃機関)プラットフォームをEVに転換することでFWDアーキテクチャを活用し、早期導入を加速させています。2026年1月、トヨタ・キルロスカ・モーターは、シングルモーターのFWD構成を採用した完全電気自動車「アーバン・クルーザー・エベラ」をインドで発売しました。このモデルには49 kWhおよび61 kWhのLFPバッテリーオプションが用意されており、ARAI認定の航続距離はそれぞれ440 kmおよび543 kmとなっています。同様に、2026年1月には、マヒンドラも39.4 kWhのバッテリーと110 kWの電動パワートレインを採用した「XUV 3XO EV」を発表し、都市型コンパクトSUVセグメントをターゲットとしています。FWDは、販売台数の多い車種カテゴリーにおいてEVの普及を拡大しようとするメーカーの取り組みと、依然として密接に関連しています。自動車メーカーが、効率的なパッケージングと十分な航続距離を備えた手頃な価格のEVを引き続き優先する中、FWDは引き続き強固な地位を維持する見込みですが、RWDおよびAWDは、パフォーマンス志向のプレミアムEVや大型EVの分野に集中し続けるでしょう。
「EVの普及がマスマーケットセグメントへと拡大する中、400Vアーキテクチャは規模の優位性を維持する」
400Vアーキテクチャは、予測期間中、EV市場で最大のシェアを維持すると予想されます。これは、OEM各社が、システムコストの低さ、確立された部品供給網、そして十分な充電性能により、コストパフォーマンスのバランスに優れていることから、大量生産型かつコスト重視の車両に引き続きこのアーキテクチャを採用しているためです。テスラ、フォルクスワーゲン、ステランティス、ルノー、日産、トヨタ、ヒュンダイ、キア、BMW、メルセデス・ベンツ、BYD、MG、リープモーターといった主要メーカーは、引き続き400Vプラットフォームを採用するか、400V仕様のモデルを提供しています。また、このアーキテクチャは、旧型モデルに限定されることなく、新しい車両プログラムでも採用され続けています。ヒュンダイとキアは、EV3、EV4、EV5などのモデルにE-GMPの400V仕様を採用しており、ルノーのAmpR SmallおよびAmpR Mediumプラットフォームは引き続き400Vのままです。一方、ステランティスのSTLA Largeは400Vと800Vの両方の構成に対応しており、400Vの駆動システムを搭載した電気自動車版ダッジ・チャージャーにも採用されています。同時に、自動車メーカー各社は混合電圧戦略をますます採用しており、800Vアーキテクチャはプレミアム車、高性能車、および急速充電用途に集中しています。これは、新型プレミアムモデルにおいて800Vの普及が進むとしても、大量生産されるEVにおいては400Vが引き続き主流のアーキテクチャであり続ける可能性が高いことを示しています。
「予測期間中、欧州の電気自動車市場は著しい成長を遂げる見込みです。」
欧州では、規制による義務化、自動車メーカーの強力な取り組み、および消費者による普及拡大を背景に、予測期間中に電気自動車市場が著しい成長を遂げると見込まれています。欧州の主要自動車メーカーは、電動化車両の販売の堅調な伸びや、バッテリー、ソフトウェア、充電インフラの継続的な拡充に支えられ、EVの生産と技術投資を加速させています。フォルクスワーゲングループは、2025年に世界のBEV(バッテリー式電気自動車)の納車台数を32%増の98万3,120台に伸ばしました。一方、欧州におけるBEVの納車台数は65.9%増の74万2,800台となり、欧州でのBEV受注台数も約55%増加しました。BMWグループは2025年に電動化車両を64万2,071台(前年比8.2%増)納車し、欧州での販売台数の約4台に1台がBEVを占めました。また、同社のデジタルエコシステムを通じて、顧客は約340万カ所の充電スポットを利用できるようになりました。メルセデス・ベンツは2025年、欧州におけるxEVのシェアを40%に記録し、世界のPHEVの販売台数を9%増加させるとともに、新型CLA、GLC、その他のモデルにより電気自動車のラインナップを拡充しました。こうした投資は、大容量バッテリー、高速充電システム、パワーエレクトロニクス、熱管理、およびソフトウェア対応の車両アーキテクチャに対する需要を支えています。
プラグインハイブリッド車の普及拡大は、デュアルパワートレインシステムへの継続的な需要を支えており、一方でバッテリー式電気自動車は、大容量バッテリーパック、熱管理システム、およびインバーター冷却ソリューションの拡大を牽引しています。国際エネルギー機関(IEA)の報告によると、欧州における電気自動車の販売台数は、2025年に30%以上の成長を記録し、販売台数が420万台に達して新車販売総数の28%を占めたのに続き、2026年上半期には前年同期比で30%近く増加しました。充電インフラの拡充や消費者向けインセンティブに支えられ、ドイツ、ベルギー、オランダがこの成長を牽引しました。ミュンヘンで開催された自動車見本市「IAAモビリティ」において、中国の高級車メーカーである紅旗(ホンチー)は、航続距離550km、急速充電機能(10%から80%まで20分)を備えたコンパクトEV SUV「EHS5」を発表しました。このモデルは、都市部および郊外で運転するドライバーをターゲットとしています。欧州の強力な自動車製造基盤に加え、現地での部品生産や充電ネットワークへの投資が相まって、サプライチェーンの回復力と競争力が確保されています。規制上の圧力、OEM各社の電動化ロードマップ、ハイブリッド車の普及、そして消費者の需要が相まって、欧州は電気自動車市場において持続的な成長を遂げる態勢が整っています。
- 企業タイプ別:ティア1-42%、ティア2-35%、ティア3-23%
- 役職別:取締役-36%、マネージャー-43%、その他-21%
- 地域別:アジア太平洋地域-17%、東南アジア-11%、欧州-28%、北米-31%、ラテンアメリカ-8%、中東-3%、アフリカ-2%
市場は主要企業が主導し、これらの企業は、電気自動車市場における地位を強化するため、製品ラインナップの拡充を進めています。
調査範囲
本レポートでは、電気自動車市場を、車種(乗用車および商用車)、駆動方式(バッテリー式電気自動車、燃料電池式電気自動車、プラグインハイブリッド車、ハイブリッド車、マイルドハイブリッド車)、電気アーキテクチャ(400Vおよび800V)、車両最高速度(時速110マイル未満および時速110マイル以上)、駆動方式(前輪駆動、後輪駆動、全輪駆動)、車体タイプ(SUV/MPV、セダン、ハッチバック)、構成タイプ(直列、並列、直並列)、トポロジー(P0、P1、P2、P3、P4)、車両のコネクティビティ(V2BまたはV2I、V2G、およびV2V)、コンポーネント別(バッテリーセルおよびパック、車載充電器、モーター、パワーコントロールユニット、バッテリー管理システム、燃料電池スタック、燃料プロセッサ、パワーコンディショナー、エアコンプレッサー、および加湿器)、用途別(個人用および商用フリート)、ならびに地域別に分類されています。本調査では、電気自動車市場の主要プレーヤーの競合情勢および企業プロファイルについても網羅しています。
また、本調査では、主要市場プレーヤーに関する詳細な競合分析、各社の企業プロファイル、製品および事業提供に関する主な所見、最近の動向、ならびに主要な市場戦略についても取り上げています。
本レポートを購入する主なメリット:
- 本レポートは、電気自動車市場およびそのサブセグメントにおける売上高の最も正確な推計値に関する情報を提供することで、市場リーダーや新規参入企業の皆様を支援します。
- 本レポートは、利害関係者が競合情勢を理解し、自社のビジネスをより良い位置づけに導き、適切な市場参入戦略を策定するためのさらなる洞察を得るのに役立ちます。
- また、本レポートは、利害関係者が市場の動向を把握するのに役立ち、主要な市場促進要因、制約、課題、および機会に関する情報を提供します。
- また、本レポートは、利害関係者が電気自動車市場の現在および将来の価格動向を理解する上でも役立ちます。
- 本レポートは、推進方式、車種、駆動方式、EVアーキテクチャ、ボディタイプ、地域、およびその他のパラメータに基づく、電気自動車市場のさまざまな動向に関する情報を、市場をリードする企業や新規参入企業に提供します。
本レポートでは、以下のポイントに関する洞察を提供しています:
- 主要な促進要因(EV導入に対する政策支援、運用・維持コストの削減、次世代バッテリーの革新、排気ガスゼロおよび車両ライフサイクルにおける排出ゼロ、EVバッテリーコストの低下)および制約要因(高い初期購入価格、資本集約的な充電インフラの展開、バッテリーの耐久性とライフサイクル管理、地政学的不安定性とサプライチェーンの混乱)の分析、機会(充電インフラへの投資加速、ワイヤレス充電および走行中充電の革新、フリートの電動化と商用展開、Charging-as-a-Service(CaaS)ビジネスモデルの拡大、双方向充電とスマートパーキングの統合)、および課題(充電時間の長期化による制約、充電規格およびインフラの断片化)
- 製品開発/イノベーション:電気自動車市場における今後の技術、研究開発活動、および新製品の発売に関する詳細な洞察
- 市場開発:収益性の高い市場に関する包括的な情報――本レポートでは、さまざまな地域にわたる電気自動車市場を分析しています
- 市場の多様化:電気自動車市場における新製品・サービス、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合分析:主要企業の市場シェア、成長戦略、サービス提供内容に関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 電気自動車市場における事業者にとって魅力的なビジネスチャンス
- 電気自動車市場:車種別
- 電気自動車市場:推進別
- プラグイン電気自動車市場:最高速度別
- 電気自動車市場:駆動方式別
- 電気自動車市場:電気アーキテクチャ別
- 電気自動車市場:車体タイプ別
- ハイブリッド電気自動車市場:車体タイプ別
- ハイブリッド電気自動車市場:構成タイプ別
- 地域別電気自動車市場
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓市場
- 一般消費者向けの、手頃な価格で長距離走行が可能なEV
- 利用頻度の高いEVフリート向けの高出力かつ信頼性の高い充電
- 過酷な運用条件に対応した、気候およびデューティサイクルに最適化されたEV
第5章 業界の動向
- マクロ経済指標
- GDPの動向と予測
- 電気自動車市場の動向
- エコシステム分析
- 電気自動車充電サービス事業者
- 電力会社
- ソフトウェアプロバイダー
- バッテリーメーカー
- 部品メーカー
- OEM
- エンドユーザー
- サプライチェーン分析
- 電気自動車市場における部品調達および「自社製造か外部調達か」の戦略
- 市場概要と戦略的重要性
- 部品調達戦略
- 自社生産か外部調達かの戦略
- 電気自動車(EV)部品の地域別調達と現地化
- 「自社製造か外部調達か」の決定がコストと生産能力に与える影響
- 事例研究の分析
- ヒュンダイE GMP 800Vアーキテクチャ
- CATLのバッテリー交換エコシステム
- タタ・モーターズの電気商用車充電エコシステム
- タタ・モーターズの電気バス・フリートと専用充電
- 総所有コスト
- 部品表(BOM)分析
- OEMの電動化の進捗状況
- OEM各社の目標と投資
- 地域別プラグイン電気自動車(PEV)OEM分析
- OEM分析
- BYD:車体OEM分析(2025年)
- GEELY:車体OEM分析、2025年
- TESLA:車体OEM分析、2025年
- VOLKSWAGEN GROUP:車体OEM分析、2025年
- GENERAL MOTOR:車体OEM分析、2025年
- 2025年の販売台数別バッテリー化学組成の内訳
- ビジネスモデルの機会
- EV-AS-A-SERVICE(車両サブスクリプション)
- EV+充電+エネルギー管理のバンドル
- フリート電動化・アズ・ア・サービス
- 価格分析
- 推進方式別平均販売価格の動向(2024年~2026年)
- 地域別平均販売価格の動向(2024年~2026年)
- 貿易分析
- 輸入シナリオ(HSコード870380)
- 輸出シナリオ(HSコード870380)
- 主要な会議およびイベント(2026年~2027年)
- 顧客のビジネスに影響を与える動向と変革
- 投資および資金調達のシナリオ
- EU・インド貿易協定の影響分析
- EUの関税
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
- 技術分析
- 主要な新興技術
- 補完的技術
- 隣接技術
- EV技術の進化
- スケートボード型vs.統合型EVプラットフォーム
- E-アクスルの統合
- バッテリーパックの統合
- 熱設計電気自動車における進化
- ドメイン集中型およびゾーン型アーキテクチャ
- EVアーキテクチャの進化:400Vおよび800V EVアーキテクチャの比較分析
- EVの電気システムへの影響
- 充電性能
- 炭化ケイ素パワーエレクトロニクスの役割
- 効率、熱、および重量に関するパッケージング要件
- 車両への応用とOEMによる採用
- 特許分析
- 特許一覧
- 将来の応用
- AI/GENAIが電気自動車市場に与える影響
- 車載分野における主な使用事例と市場の可能性
- 製造分野における主な使用事例と市場の可能性
- 電気自動車開発におけるベストプラクティス
- 電気自動車市場におけるAI導入の事例研究
- 相互に連携する隣接エコシステムと市場プレイヤーへの影響
- 電気自動車市場における生成AI導入に対する顧客の準備状況
- 成功事例と実社会での活用例
- RIVIAN:予知保全のためのAI
- HYUNDAI MOTOR GROUP:AIを活用したバッテリー予測により、EVバッテリーの安全性と寿命を向上
- NIO:AIが車両、バッテリー交換ネットワーク、デジタルツインを連携
第7章 顧客情勢と購買行動
- 電気自動車市場への投資に関する意思決定プロセス
- 主要な利害関係者と購入基準
- 購入プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と内部的な課題
- さまざまなエンドユーザーの満たされていないニーズ
第8章 持続可能性と規制状況
- 規制状況
- 規制機関、政府機関、およびその他の組織
- 主要国別の電気自動車(EV)導入促進策
- 業界標準
- サステナビリティの取り組み
- 認証、表示、および環境基準
第9章 電気自動車市場:推進別
- 2025年のバッテリー式電気自動車(BEV)ベストセラーモデル
- バッテリー式電気自動車(BEV)
- プラグインハイブリッド車(PHEV)
- 主な洞察
第10章 電気自動車市場:車種別
- 乗用車
- 商用車
- 主な洞察
第11章 電気自動車市場:コンポーネント別
- バッテリーセルおよびパック
- 車載充電器
- 駆動モーター
- パワーコントロールユニット
- バッテリー管理システム
第12章 電気自動車市場:用途別
- 運用データ
- 個人用
- 商用車・フリート
第13章 電気自動車市場:車両のコネクティビティ別
- 車両から建物への電力供給(V2B)/車両からインフラへの電力供給(V2I)
- 車両ー電力網間(V2G)
- 車車間通信(V2V)
第14章 ハイブリッド電気自動車市場:構成タイプ別
- 直列型
- 並列
- 直列並列
- 主な洞察
第15章 マイルドハイブリッド車市場:トポロジー別
- P0-ベルト統合型
- P1-エンジンとトランスミッションの間
- P2-トランスミッション側統合(ベルト接続型)
- P3-トランスミッション側統合(シャフト接続型)
- P4-リアアクスル統合型
第16章 電気自動車市場:電気アーキテクチャ別
- 400V
- 800V
- 主な洞察
第17章 電気自動車市場:車体タイプ別
- SUV/MPV
- セダン
- ハッチバック
- 主な洞察
第18章 ハイブリッド電気自動車市場:車体タイプ別
- SUV/MPV
- セダン
- ハッチバック
- 主な洞察
第19章 電気自動車市場:車両駆動タイプ別
- 駆動方式別の人気電気自動車モデル
- 前輪駆動(FWD)
- 後輪駆動(RWD)
- 全輪駆動(AWD)
- 主な洞察
第20章 プラグイン電気自動車市場:最高速度別
- 主要EVモデルの加速性能および最高速度のベンチマーク
- 110 MPH未満
- 110 MPH超
- 主な洞察
第21章 電気自動車市場:地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- 東南アジア
- タイ
- インドネシア
- マレーシア
- ベトナム
- シンガポール
- フィリピン
- オーストラリア
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- オランダ
- ノルウェー
- スウェーデン
- 英国
- デンマーク
- オーストリア
- スイス
- スペイン
- ロシア
- イタリア
- 中東
- アラブ首長国連邦
- サウジアラビア
- イスラエル
- ラテンアメリカ
- ブラジル
- コロンビア
- チリ
- ウルグアイ
- コスタリカ
- アフリカ
- モロッコ
- エジプト
- 南アフリカ
第22章 競合情勢
- 主要参入企業の戦略/強み、2023年1月~2026年9月
- 市場シェア分析、2025年
- 電気自動車の市場シェア分析、2025年
- 地域別電気自動車市場シェア分析
- 収益分析、2021年~2025年
- 企業評価および財務指標
- ブランド/製品比較
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 新興リーダー
- 広範な存在感を持つ企業
- 参入企業
- 企業の事業展開
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング
- 競合シナリオ
- 製品の発売・開発・機能強化
- 取引
- 事業拡大
- その他の動向
第23章 企業プロファイル
- 主要企業
- BYD COMPANY LTD.
- TESLA
- ZHEJIANG GEELY HOLDING GROUP
- VOLKSWAGEN GROUP
- GENERAL MOTORS
- CHANGAN
- BMW GROUP
- LI AUTO INC.
- HYUNDAI MOTOR GROUP
- GAC GROUP
- STELLANTIS N.V.
- GREAT WALL MOTOR
- その他の主要企業
- TOYOTA MOTOR CORPORATION
- RENAULT-NISSAN-MITSUBISHI
- HONDA MOTOR CO., LTD.
- MERCEDES-BENZ GROUP AG
- FORD MOTOR COMPANY
- CHERY
- LEAPMOTOR INTERNATIONAL B.V.
- SAIC MOTOR CORPORATION LIMITED
- NIO
- XIAOMI
- RIVIAN
- LUCID
- DONGFENG MOTOR CORPORATION
- FAW TRUCKS CO., LTD.
- XPENG INC.
- KG MOBILITY CORP.
- NETA
- MAZDA MOTOR CORPORATION
- SUBARU CORPORATION
- BAIC GROUP CO., LTD.
- TATA MOTORS LIMITED
- XIAOMI AUTO
第24章 調査手法
第25章 付録



