


欧州の植物性タンパク質成分:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Plant Protein Ingredients - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 262 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187436
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、欧州の植物性タンパク質原料市場の規模は、2025年に39億2,000万米ドル、2026年に41億1,000万米ドルとなり、2031年までに51億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.85%で成長すると見込まれています。
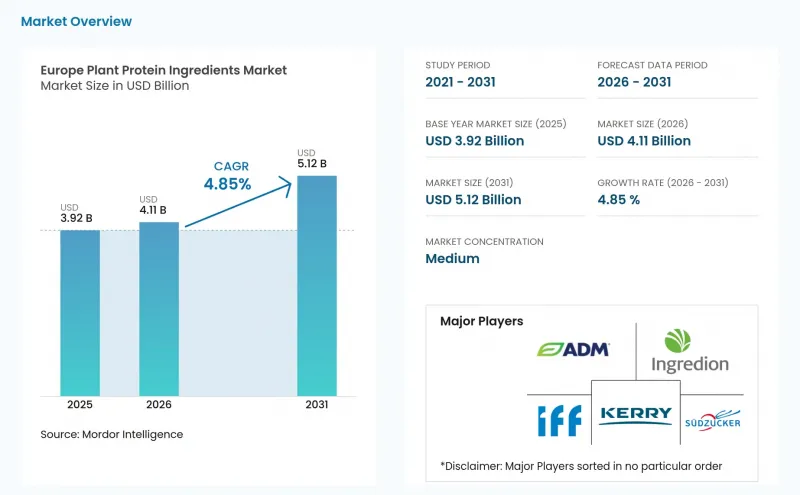
欧州の植物性タンパク質原料市場の動向と洞察
ヴィーガンおよびフレキシタリアン食の普及拡大
より持続的な食生活の変化が、欧州の植物性タンパク質原料市場を支えています。成人4,827名を対象とした調査によると、2024年後半時点で、ドイツの成人の39%、英国の成人の31%が自身をフレキシタリアンと認識していることが明らかになりました。また、同調査では、回答者全体の51%が植物由来食品の摂取量を増やす意向があることが判明しました。フレキシタリアンの消費者は価格と品質を綿密に比較する傾向があるため、専用の植物由来ブランド製品よりも、配合を見直した従来の製品を選ぶことがよくあります。この傾向により、主流の食品における分離タンパク質やテクスチャード製品の使用が増加しています。2025年には、ドイツの回答者の60%、英国の回答者の56%が、少なくとも月に1回は植物由来製品を摂取していると回答しました。
植物由来の肉・乳製品代替品に対する需要の高まり
植物由来の肉や乳製品の代替品は、欧州の植物性タンパク質原料市場において、機能性タンパク質への需要を押し上げています。フランスでは、価格の下落に伴い、2025年に植物由来肉の販売量が16.8%増加しました。ドイツの植物性ミルクカテゴリーは、販売される全ミルクの9.2%を占め、プライベートブランド製品が植物性ミルクの販売量の60%を占めました。欧州の植物性タンパク質原料市場において、プライベートブランドの成長は中級グレードの濃縮物に対する安定した需要を支えており、専門サプライヤーの生産量を増加させる可能性があります。ロケット社は2025年6月、チキン風代替食品向けにタンパク質含有量60%を超える同社初のテクスチャード小麦タンパク質「NUTRALYS(R)T WHEAT 600L」を発売しました。食品メーカーは、動物性製品の食感や食体験を再現するのに役立つ原料をますます重視しています。
従来のタンパク質原料と比較した生産コストの高さ
生産コストは、欧州の植物性タンパク質原料市場にとって依然として大きな制約となっています。限外ろ過および噴霧乾燥機能を備えた商業規模の大豆タンパク質分離物製造施設には、5,000万~1億ユーロの設備投資が必要です。この参入障壁により、新たな加工能力の拡大が制限され、競争によるコスト削減のペースが鈍化する可能性があります。欧州産の大豆およびエンドウ豆の分離タンパク質は、1メトリックトンあたり4,000~8,000ユーロで取引されており、コスト重視の用途においては、従来のタンパク質に比べて割高となっています。国内でのマメ科作物の栽培や乾式分画法は、長期的には原料費や加工コストを削減する道筋となります。したがって、現地での安定した調達網を確立している加工業者は、こうしたコスト改善が進むにつれて、より強固な立場を築くことができるでしょう。
セグメント分析
2025年、大豆は確立された配合システムと長期的な供給契約に支えられ、欧州の植物性タンパク質原料市場で44.32%のシェアを占めました。エンドウ豆タンパク質は、2031年までのCAGR5.68%と、原料レベルで最も急速な成長が見込まれています。EUの森林破壊規制の下では、欧州産の黄エンドウおよび緑エンドウは、輸入大豆のような森林破壊リスクを抱えていません。この規制により、2024年および2025年には、EUの大豆サプライチェーンに10%~15%の再構築コスト負担が追加されたと報告されています。この違いにより、ドイツ、フランス、オランダでは、エンドウ豆の分離タンパク質や濃縮タンパク質への配合変更が進められています。このシフトは、非遺伝子組み換え(非GMO)やクリーンラベルの表示が商業的価値を持つ、肉代替品や乳飲料の分野において特に重要です。
小麦タンパク質はベーカリー製品や塩味系製品において依然として重要ですが、米タンパク質は低アレルギー性という特性から、スポーツ栄養食品や乳製品代替品において注目を集めています。ヘンプやジャガイモのタンパク質は、依然として小規模なニッチな原料にとどまっています。菜種タンパク質は新規食品としての承認を取得し、利用可能な原料プールに欧州産の非遺伝子組み換え原料が加わりました。追跡可能なエンドウ豆およびソラマメのタンパク質を競争力のある価格で供給できるサプライヤーは、製品再配合の進展に伴い恩恵を受けることができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ヴィーガンやフレクシタリアンといった食生活の普及が進んでいます
- 植物由来の肉や乳製品の代替品に対する需要の高まり
- クリーンラベルおよび最小限の加工を施した食材に対する強い需要
- 植物由来の飲食品製品の発売拡大
- 植物性タンパク質の抽出・加工技術への投資の拡大
- 持続可能で環境負荷の低いタンパク質源に対する需要の高まり
- 市場抑制要因
- 従来のタンパク質原料と比較して生産コストが高め
- 味、食感、口当たりなどの感覚的な制約
- 大豆、エンドウ豆、小麦、米、ジャガイモ、その他の植物性タンパク質間の競合
- 高度に加工された植物由来製品に対する消費者の懸念
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソース別
- 大豆
- エンドウ豆
- 小麦
- 米
- ジャガイモ
- ヘンプ
- その他
- フォーム別
- 濃縮物
- 単離株
- テクスチャード/加水分解
- 用途別
- 食品・飲料
- ベーカリー・菓子
- 肉代替品および肉代替素材
- 乳製品代替品
- 塩味のスナックおよびバー
- 飲料
- 乳幼児用栄養食品
- 栄養補助食品およびスポーツ栄養
- 動物用飼料
- パーソナルケア・コスメ
- 医薬品および臨床栄養
- 食品・飲料
- 地域別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ポーランド
- ベルギー
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Roquette Freres
- Cosucra Groupe Warcoing
- BENEO GmbH
- Kerry Group plc
- Azelis Group NV
- Ingredion Incorporated
- Archr Daniels Midland Company
- International Flavors & Fragrances Inc.
- Glanbia plc
- Sudzucker AG
- Emsland Group
- Cosun Beet Company
- Meelunie B.V.
- Vestkorn Milling AS
- Axiom Foods, Inc.
- The Scoular Company
- PURIS Proteins
- Parabel USA Inc.
- Lantmannen ek for
- Aminola B.V.
第7章 市場機会と将来の展望



