


アフリカの植物性タンパク質成分:市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
Africa Plant Protein Ingredients - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 218 Pages
- 納期
- 2~3営業日
- 商品コード
- 1692027
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
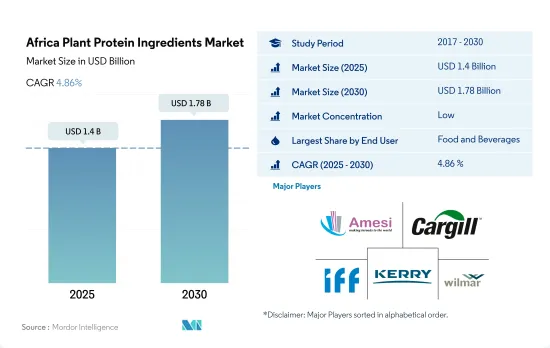
アフリカの植物性タンパク質成分市場規模は2025年に14億米ドルと推定され、2030年には17億8,000万米ドルに達し、予測期間中(2025年~2030年)のCAGRは4.86%で成長すると予測されています。
F&B産業が支配的で、食肉代替セグメントからの植物性タンパク質への需要が旺盛
- F&B産業がアフリカの植物性タンパク質市場を牽引しています。2023年には最大のシェアを占め、2021年から2023年にかけて金額ベースで6.27%の成長を示しています。代替肉における植物性タンパク質の用途は、主要なF&Bサブセグメントの1つであり、2024年から2029年の間にCAGR 4.23%を記録すると予測されています。植物性タンパク質成分の用途は、特に食肉および食肉代替品セグメントにおいて、その膨大な機能性により拡大しています。製品メーカーはまた、消費者の認識の変化により、提供する地域を拡大しています。例えば、植物ベースの肉代替ブランドFuture Farmは2021年に南アフリカで発売されました。
- パーソナルケア・化粧品分野もまた、パーソナルケア製品については特にeコマースにおける拡大的なマーケティングキャンペーンと流通チャネルの増加により、4.35%という高いCAGRで推移すると予測されています。美容・化粧品業界の国際的な大手企業は、業界の「次なるフロンティア」と見なされているサハラ以南のアフリカで予想されるブームを最大限に活用しています。植物性タンパク質は、皮膚の角質層やその付属物と水分を結合させる能力があるため、健康な皮膚や毛髪に適した環境を育むのに有益な成分と考えられています。
- 動物飼料セグメントは、2021年から2023年にかけて金額ベースで4.79%成長しました。動物飼料セグメントにおけるタンパク質用途は、使用コストが低く、消化性に優れ、風味がニュートラルであることから、主に大豆タンパク質と小麦タンパク質を中心とする植物性タンパク質が牽引しています。また、植物性タンパク質は食物繊維が豊富で、動物にとって良質な飼料源となります。
アフリカ諸国における植物性製品に対する需要の高まりと植物性タンパク質成分の注目すべき急増
- アフリカの植物性タンパク質市場はナイジェリアが牽引しており、予測期間中に金額ベースで最速のCAGR 5.97%を記録すると予測されています。同国はベジタリアンの人口が少ないにもかかわらず、菜食主義やベジタリアニズムの受け入れが進んでいるため、業界は拡大すると予測されます。ナイジェリアでは、Z世代とミレニアル世代の5人に4人が植物性タンパク質を試す可能性が高いです。アフリカは歴史的に食糧安全保障の混乱と栄養不良の影響を受けやすく、植物性タンパク質ソリューションは食糧安全保障を向上させる可能性があります。
- 南アフリカはもう一つの主要市場であり、主に動物飼料への大豆タンパク質の応用が牽引しています。同国の動物飼料分野は比較的大きく、アフリカの動物飼料産業全体の33.04%を占めており、南アフリカ市場の成長をさらに後押ししています。大豆タンパク質は、その低コストと高タンパク質含有量により、動物飼料分野で一般的に使用されています。様々な年齢の離乳早期の子豚に給与するために、分離大豆タンパク質をホエイパウダーのような高品質の炭水化物飼料と組み合わせて使用することで、脱脂粉乳と同様の成長成績を達成しています。
- アフリカ全土、特にケニア、ナイジェリア、南アフリカでは、植物性食肉に対する消費者の受容性が広まり、大きな需要があります。ケニア、ナイジェリア、南アフリカでは、それぞれ約182万人、1,700万人、150万人が深刻な栄養不良に苦しんでいます。栄養失調の蔓延が著しいため、植物性タンパク質市場は今後、この地域全体で成長する可能性が高いです。したがって、アフリカの植物性タンパク質市場は、2024年から2029年の間に金額ベースで4.58%のCAGRで推移すると予測されます。
アフリカの植物性タンパク質成分市場動向
ケニアやナイジェリアのような国々では植物性食品への関心が高まっており、植物性タンパク質の消費は着実に成長します。
- グラフはアフリカ全体の一人当たりの植物性タンパク質消費量を示しています。この地域のメーカーは、コスト・リーダーシップを獲得するために常にオープン・イノベーションを採用し、開発初期段階でサプライヤーを固定しています。スポーツ栄養製品に含まれる植物原料が用途別市場の主要シェアを占め、次いで動物飼料が続きます。消費者のライフスタイルの変化とヘルスケアコストの上昇が、植物性タンパク質市場の成長に重要な役割を果たしています。サハラ以南のアフリカにおける医療費は2019年に29.98%上昇しました。小売業界の盛況により市場は加速度的に拡大しています。明確な表示に対する消費者の要求の高まりは、消化のしやすさ、アレルゲンのなさ、持続可能性も提供する植物性タンパク質へのニーズを後押ししています。
- 同国における植物性蛋白質に対する需要の高まりは、主要な市場関係者に需要の高まりに対応する原料を提供するよう促しています。ケニアのような国では、ミレニアル世代の消費者の80%近くが植物性タンパク質を試す可能性があります。ナイジェリアでは、76%の消費者が植物性食品を好んでいます。植物性食品が高いレベルで受け入れられていることは、伝統的な食肉への依存を最小限に抑え、公衆衛生、環境、動物福祉の成果を高める機会を提供します。
- 肥満のような予防可能な病態と闘うために、消費者の健康意識はより広まりつつあり、人々はますます植物に目を向けるようになっています。この地域では、植物性食品を摂取することの健康上の利点に対する消費者の意識の高まりから、ビーガンおよびベジタリアン食品に対する需要が増加しており、ビーガンオプションを特徴とする外食店の設立につながっています。2020年には、南アフリカで菜食主義者の持ち帰り注文が71%急増し、大陸でトップの売上を記録しました。
大豆、小麦、エンドウ豆の生産は、植物性タンパク質成分メーカーの原料として大きく貢献しています。
- グラフはアフリカ全体の乾燥豆、米、大豆、小麦の生産量を表しています。アフリカの生産者が供給する大豆は、世界の大豆の1%にも満たないです。南アフリカ、ナイジェリア、ザンビアがアフリカの大豆生産量トップ3です。南アフリカの大豆生産量は、2016年の74万2,000トンから2020年には124万5,500トンに増加します。大規模農場での商業的大豆生産は、ザンビア、ジンバブエ、南アフリカで行われています。しかし、アフリカの他の地域では、小規模農家による栽培がほとんどで、ソルガム、トウモロコシ、キャッサバの中のマイナーな食用作物として植えられています。
- ナイジェリアの6年間(2016~2021年)の平均大豆生産量は45万4,600トンで、これはアフリカ大陸の生産量の25%です。ザンビアの3年平均生産量は1,040万ブッシェルで、これは大陸の生産量の約10%でした。データが入手可能な他の21カ国の大豆生産量は、アフリカ全体の25%でした。国別平均生産量は402万6,969ブッシェルで、最も生産量が少なかったのはマダガスカルで、3年間の平均生産量は1,470ブッシェルでした。
- 伝統的に、小麦はアフリカの主要な主食作物ではありません。パンのような手軽で速い食べ物への嗜好の変化に伴う急速な人口増加により、重要な食料作物となりつつあります。アフリカの小麦生産量は、2017年の2,660万トンに対し、2021年は約3,040万トンです。2013年、サハラ以南のアフリカにおける小麦の総消費量は2,500万トンに達し、輸入量は1,750万トン、60億米ドルに達しました。同期間、この地域の総面積は290万ヘクタールで、生産量はわずか730万トンに過ぎませんでした。同地域の生産性が低い(2t/ha)のは、主に生物的・生物的ストレスによるものです。
アフリカの植物性タンパク質成分産業概要
アフリカの植物性タンパク質成分市場は断片化されており、上位5社で5.37%を占めています。この市場の主要企業は以下の通りです。 Amesi Group, Cargill Incorporated, International Flavors & Fragrances Inc., Kerry Group PLC and Wilmar International Ltd(sorted alphabetically).
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主な調査結果
第2章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第3章 主要産業動向
- エンドユーザー市場規模
- ベビーフードおよび乳児用調製粉乳
- ベーカリー
- 飲料
- 朝食用シリアル
- 調味料/ソース
- 菓子類
- 乳製品および乳製品代替製品
- 高齢者栄養・医療栄養
- 肉・鶏肉・魚介類および肉代替製品
- RTE/RTC食品
- スナック
- スポーツ/パフォーマンス栄養
- 動物飼料
- パーソナルケアと化粧品
- タンパク質消費動向
- 植物
- 生産動向
- 植物
- 規制の枠組み
- 南アフリカ
- バリューチェーンと流通チャネル分析
第4章 市場セグメンテーション
- タンパク質タイプ
- ヘンプ・プロテイン
- エンドウ豆プロテイン
- ジャガイモ・プロテイン
- 米プロテイン
- 大豆プロテイン
- 小麦プロテイン
- その他の植物性タンパク質
- エンドユーザー
- 動物飼料
- 食品・飲料
- サブエンドユーザー別
- ベーカリー
- 飲料
- 朝食用シリアル
- 調味料/ソース
- 菓子類
- 乳製品・乳製品代替品
- 肉・鶏肉・魚介類および肉代替製品
- RTE/RTC食品
- スナック
- パーソナルケアと化粧品
- サプリメント
- サブエンドユーザー別
- ベビーフードおよび乳児用調製粉乳
- 高齢者栄養と医療栄養
- スポーツ/パフォーマンス栄養
- 国別
- ナイジェリア
- 南アフリカ
- その他のアフリカ
第5章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル.
- A. Costantino & C. SpA
- Amesi Group
- Axiom Foods Inc.
- Cargill Incorporated
- International Flavors & Fragrances Inc.
- Kerry Group PLC
- Wilmar International Ltd
第6章 CEOへの主な戦略的質問
第7章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要洞察
- データパック
- 用語集



