


ベトナムの紙包装市場:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Vietnam Paper Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 132 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187414
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ベトナムの紙製包装市場の規模は2026年に31億1,000万米ドルと評価され、2027年の34億1,000万米ドルから2032年までに54億6,000万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは9.87%となる見込みです。
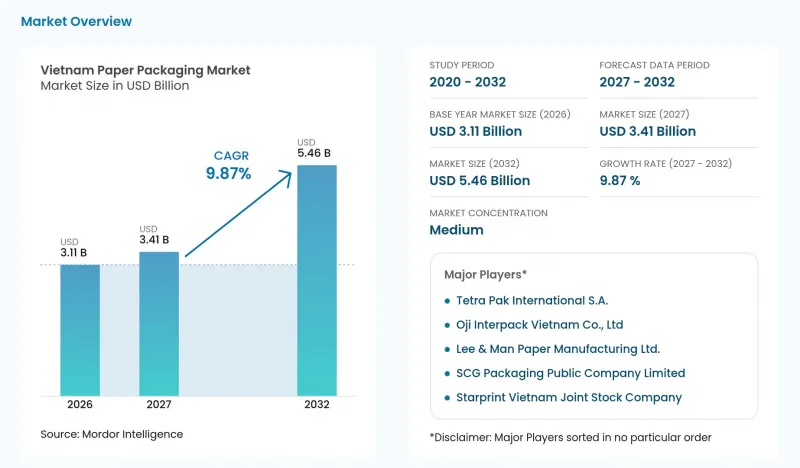
本レポートは、グレード(コンテナボード、カートンボードなど)、製品(段ボール箱・容器、折り畳み式カートンなど)、エンドユーザー産業(食品、飲料など)、および包装形態(硬質、半硬質など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
ベトナムの紙製包装市場の動向と洞察
急増するEコマースの小包取扱量
小包の増加は、紙加工業者にとって取扱量の拡大機会をもたらす一方で、プラットフォームの梱包指示は、販売者が必要とする段ボール箱の仕様を明確にする一助となっています。ベトナムの郵便物取扱量は、2020年の約10億件から2025年には42億件以上に増加し、商品小包が郵便物総量の90%以上を占めています。TikTok Shopが2026年8月21日に発表したベトナム向けガイドラインでは、衣料品や書籍など特定の一般商品を発送する販売者に対し、商品を包み、適切な段ボール箱を使用し、隙間を埋め、箱を密封するよう指示しています。メーカーの梱包箱がない場合は、頑丈な段ボール箱を使用するよう求めています。これらの指示により、商品中心の物流フローと明確な梱包要件が結びつき、加工業者にとっては、プラットフォームの保護要件に適した段ボール箱を通じて、販売者からのリピート注文を獲得する道が開かれます。
ベトナムへのFMCGおよび電子機器の急速なオフショアリング
新たな生産施設の建設により、紙製包装材の産業用購入者層が拡大し、需要が工場だけでなく個人消費にも結びついています。ベトナムの製造業生産指数は、2026年1月から9月にかけて、2025年の同時期と比較して12.9%上昇したと推定されています。LGイノテックのベトナム子会社は、ハイフォンにあるV3工場の建設を完了し、2025年9月に操業を開始しました。これにより、カメラモジュールの生産能力は従来の2倍以上に拡大しました。コカ・コーラ・ベトナムは、2025年7月11日にタイニン省に1億3,600万米ドルを投じた飲料工場を稼働させました。同工場には5つの充填・瓶詰めラインが設置されており、年間最大10億リットルの生産能力を有しています。こうした事業展開は、部品保護や二次飲料包装において様々なビジネスチャンスを生み出しています。コンバーター各社は、生産に連動した流通フローに対応することでこのビジネスを獲得しており、したがって、包装の仕様や工場の処理能力によって、生産能力の拡大がどのように受注につながるかが決まります。
国内のバージンパルプの構造的な不足;輸入への依存
下流需要が拡大する際、バージンパルプの供給状況が板紙生産の拡大を制約する可能性があります。2025年の最初の9か月間、ベトナムの製紙業界では17万8,400メートルトンのバージンパルプを生産したのに対し、消費量は65万3,491メートルトンに達しました。生産量は前年同期比で0.9%減少した一方、消費量は30.9%増加しました。この乖離により、国内生産量が原材料の需要を満たせない場合、生産者は外部からのパルプ供給に依存せざるを得なくなります。2026年8月時点で、VNT19株式会社のクアンガイ漂白パルププロジェクトは95%以上が完成しており、年間設計能力は350,000 metric tonsで、2026年第4四半期の操業開始が予定されていましたが、排水放流口をめぐる紛争により建設が妨げられました。この未完成のプロジェクトにより、国内の繊維供給量の増加は建設上の障害の解決次第となっており、板紙生産拡大に対する上流側の制約が依然として残っています。
セグメント分析
2026年、ベトナムにおける紙包装市場規模のうち、段ボール原紙が55.91%を占め、最大のセグメントとなりました。2025年8月6日、ミンハン・ペーパー株式会社は、フンイエン省のヴァンラム工場において、ANDRITZ社が供給した使用済み段ボール(OCC)処理ラインの稼働を開始しました。このOCCラインの設計能力は1日あたり700メートルトンで、テストライナーおよび段ボール中芯の生産向けに、米国産および現地産の使用済み段ボール箱を処理していました。この稼働により、同セグメントの生産拠点は、再生パルプの調製および特定の板紙グレードの製造と結びつきました。テストライナーと段ボール中芯は、段ボール加工業者の箱製造に供給されるため、上流工程における板紙の供給確保が商業的な利益となります。
カートンボードは最も急成長しているセグメントであり、2027年から2032年にかけてCAGRは11.37%となる見込みです。2025年7月までに、テトラパックのビンズオンにある無菌カートン包装資材工場の生産能力は、ベトナムおよび地域市場向けに年間300億ユニット以上に倍増しました。現地での資材供給により、ベトナムの食品・飲料メーカーは、無菌カートン用途向けの国内調達源を確保できるようになりました。板紙の需要は、ベトナム国内でこれらの充填業者が充填する包装に連動しており、この機会は工場の地域的な生産能力というよりも、現地の充填事業に結びついています。
2026年、ベトナムの紙製包装市場において、段ボール箱およびコンテナは49.66%のシェアを占め、最大のセグメントとなりました。SCG Packaging Public Company Limited(SCGP)は、Vina Kraft Paperのホーチミン市にある施設において、段ボール包装事業の拡張を計画しています。このプロジェクトには高度な自動化技術が導入され、2027年9月までに商業運転が開始される見込みです。こうした自動化への重点化により、追加の工業用箱の供給に加え、生産効率の向上が同セグメントの拡大の根拠の一つとなっています。計画中の施設は、バイヤーに対する現地の供給選択肢を広げる一方で、コンバーターにとっては、箱製造能力とより高度な自動化を組み合わせた投資の基準となるでしょう。
折り畳み式カートンは最も成長が著しいセグメントであり、2027年から2032年にかけてCAGR11.2%が見込まれています。ニューライフ・パッケージング・プリンティング社によると、ベトナムにおける同製品の生産能力は1日あたり20万~25万個です。この製品の成長要因は、個別の小売用パッケージにあり、印刷面や折り畳まれた板紙構造が商品のプレゼンテーションに寄与できる点にあります。報告されているこの生産能力規模では、ビジネスチャンスは個別のデザイン案件にとどまらず、同一の印刷カートンの継続的な供給にまで広がります。これらの生産ロット内で印刷と仕上げを組み合わせることで、コンバーターはパッケージの制作だけでなく、カートンの生産量からも収益を得る手段を得ることができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 急増するEコマースの小包取扱量
- ベトナムへの日用消費財および電子機器の急速なオフショアリング
- プラスチック使用規制
- 海外ブランドオーナーによるスコープ3の炭素排出削減が、軽量リサイクルボードの普及を後押ししています
- 第2級都市におけるソーシャルコマースのマイクロフルフィルメントの台頭
- 高速デジタル印刷ラインへの税制優遇措置を伴う投資
- 市場抑制要因
- 国内のバージン繊維の構造的な供給不足;輸入への依存
- 不安定な古紙輸入政策と品質管理
- 木材製品をめぐる米国・EU間の貿易措置により、パルプ用木材の供給が逼迫しています
- 産業用電力料金の値上げが、中小の段ボール製造業者を圧迫しています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- グレード別
- 板紙
- 固形漂白硫酸パルプ(SBS)
- 無漂白硫酸パルプ(SUS)
- 折り箱用板紙(FBB)
- コート再生板(CRB)
- 非コート再生板(URB)
- その他の板紙グレード
- コンテナボード
- ホワイトトップ・クラフトライナー
- その他のクラフトライナー
- ホワイトトップ・テストライナー
- その他のテストライナー
- セミケミカル・フルーティング
- 再生フルーティング
- その他のグレード
- 板紙
- 製品別
- 折り畳みカートン
- 段ボール箱およびコンテナ
- その他の製品
- エンドユーザー産業別
- 食品
- 飲料
- ヘルスケア
- パーソナルケア
- 家庭用ケア
- 電気・電子機器
- その他のエンドユーザー産業
- 包装形態別
- 硬質(段ボール、厚紙)
- 半硬質(折りたたみ式カートン[固板箱を除く])
- フレキシブル紙(小袋、包装紙)
- 成形繊維およびパルプ製包装製品
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SONG LAM Trading & Packaging Production CO., Ltd
- Asia Pulp & Paper Group(APP)
- Tetra Pak International S.A.
- Oji Interpack Vietnam Co., Ltd
- Khang Thanh Manufacturing CO., LTD
- Hanh Packaging Co. Ltd
- SCG Packaging Public Company Limited
- BINH MINH P.A.T CO.,LTD
- Kraft of Asia Paperboard & Packaging Co., Ltd.
- HC Packaging Vietnam Company Limited
- Starprint Vietnam Joint Stock Company
- Nippon Paper Industries Co., Ltd.
- Box-Pak(Malaysia)Bhd.
- Lee & Man Paper Manufacturing Ltd.
- Sai Gon Paper Corporation
- Dong Hai Ben Tre Joint Stock Company
- Nine Dragons Paper(Holdings)Limited
- Rengo Co., Ltd