


ASEAN諸国のEVバッテリー製造:市場シェア分析、産業動向、成長予測(2025年~2030年)
ASEAN Countries Electric Vehicle Battery Manufacturing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 1636469
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
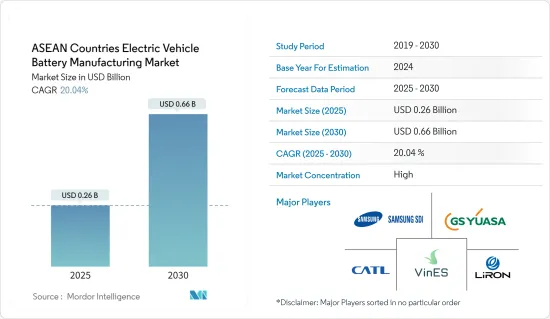
ASEAN諸国のEVバッテリー製造市場規模は、2025年に2億6,000万米ドルと推定され、予測期間(2025-2030年)のCAGRは20.04%で、2030年には6億6,000万米ドルに達すると予測されます。
主なハイライト
- 中期的には、電気自動車(EV)の普及が進み、バッテリー生産強化のための政府の支援策や投資が、予測期間中のASEAN諸国のEVバッテリー製造市場の需要を牽引すると予想されます。
- 一方、原材料の需給ミスマッチが予測期間中の市場成長の妨げになると予想されます。
- とはいえ、電池技術の技術的進歩や自動車メーカーと電池メーカーの協力関係は、将来的に各国のEVバッテリー製造市場に大きなチャンスをもたらすと予想されます。
- この地域のすべての国の中で、タイはEVバッテリー製造に参加するプレーヤー数の増加により、大きな成長が見込まれています。
ASEAN諸国のEVバッテリー製造市場動向
乗用車セグメントが大きな成長を遂げる
- ASEAN(東南アジア諸国連合)の電気自動車(EV)用バッテリー製造市場は、特に乗用車セグメントで大幅な成長を遂げようとしています。この急成長の背景には、EVの普及拡大、クリーンエネルギーを支持する政府の取り組み、環境問題に対する消費者の意識の高まりがあります。近年では、インドネシア、マレーシア、タイ、ベトナム、フィリピンをはじめとする情勢が、EVをめぐる情勢における重要なプレーヤーとして台頭してきています。
- ASEAN自動車連盟(AAF)の報告によると、ASEAN地域の2023年の乗用車生産台数は274万8,000台で、2022年の266万5,000台から3.11%増加します。2023年の同地域の生産台数は約228万3,000台で、前年の221万2,000台から3.21%増加しました。特筆すべきは、インドネシア、マレーシア、タイが合計で同地域の乗用車生産台数の83%以上を占めていることです。
- 今後、ASEAN地域の乗用車の成長は、電気自動車の導入を促進する政府の支援策によって強化されると予想されます。その結果、EV用バッテリーの需要が増加することになります。タイ、インドネシア、シンガポール、マレーシア、フィリピンといった国々は、政府の積極的な施策により、急速なEV普及の軌道に乗っています。例えばフィリピンは、2030年までにEVが自動車全体の21%を占め、2040年までに50%を占めることを目指しています。その他の特典として、フィリピン電気自動車協会(EVAP)は、2030年のEV普及目標を30万台から100万台へと大胆に引き上げ、予想されるセクター・インセンティブ、規制の明確化、EVの恩恵に対する意識の高まりに期待しています。
- インドネシアの野心も同様に顕著で、2025年までに自動車販売に占めるEVの割合を20%に、2030年までにEVの国内生産目標を60万台としています。こうした野心は、販売、生産、充電インフラを含むEVサプライチェーン全体の具体的なマイルストーンに反映され、EVバッテリー製造業界を後押ししています。
- この勢いを裏付けるように、インドネシアは2024年7月、西ジャワ州に初の電気自動車用バッテリー工場を稼働させました。この工場は、現代自動車グループ、LGエナジー・ソリューション、インドネシア・バッテリー・コーポレーションのコンソーシアムが10億米ドルを投資して共同で建設したもので、年間生産能力は10ギガワット時(GWh)を誇り、EV15万台分に相当します。この施設はヒュンダイの自動車工場とシームレスに統合されており、コナ電気自動車を年間5万台生産する予定です。さらにコンソーシアムは、20億米ドルの追加投資を背景に、工場の能力を20GWhに倍増させる野心的な計画を持っています。
- 2023年、フィリピンのエネルギー省(DOE)は、2040年までに630万台の電気自動車(EV)を普及させ、道路を走る全車両の50%をEVが占めるようにするという野心的な目標を設定しました。この構想は、同時期に約14万7,000カ所のEV充電ポイントを設置することで支えられます。短期的には、DOEは2028年までに約245万台の電気自動車、オートバイ、バスを普及させる計画です。このような大規模な計画は、乗用車セグメントにおけるバッテリー市場の急成長を裏付けるものであり、EVバッテリー市場の成長をさらに後押しするものです。
- このような力学を考えると、乗用車セグメントは今後数年で大きく拡大することになります。
タイが著しい成長を遂げる
- タイは自動車分野への投資先として傑出しています。過去50年の間に、タイは単に自動車部品を組み立てるだけの国から、東南アジアにおける自動車生産と輸出の主要拠点へと変貌を遂げました。自動車メーカーからの投資が増加するなか、タイのバッテリー産業は、特に急成長する電気自動車(EV)の生産を支えるべく、着実な成長を遂げようとしています。
- タイ電気自動車協会(EVAT)の報告によると、タイでは2023年に約10万219台のバッテリー式電気自動車(BEV)が登録され、前年比380%という驚異的な急増を記録しました。この勢いは続き、2024年2月末までにタイでは約2万2,278台のBEV新規登録が記録され、同国のバッテリー需要がさらに高まっています。
- EV導入の急増は、購入者に対する政府のインセンティブと、メーカーに対する支援策に起因しています。例えば、タイが国産EVの購入補助金制度をイントロダクションとして導入したことは、東南アジアのEV生産ハブになるという野心を強調しています。2024年から2027年まで実施されるEV3.5計画では、1台当たり5万バーツ(1397.02米ドル)から10万バーツ(2794.04米ドル)の補助金が支給されます。
- タイの戦略的な動きは、2030年までに地域のEV生産拠点になるというビジョンに沿ったもので、EVが全自動車販売台数の30%を占めることを目指しています。このような取り組みにより、タイは将来的にEV用電池、特にリチウムイオン電池の拠点となり、電池メーカーにとって大きなチャンスとなります。
- このビジョンに沿って、多くの電池メーカーがタイでの生産能力を増強しています。注目すべき例はBMWグループで、2024年3月に「Gen-5」高電圧バッテリー製造施設の起工式を行った。タイ東海岸のラヨーンに位置する4,000平方メートルのバッテリー組立工場は、BMWの既存の自動車工場に統合されています。2025年後半にEVの展開を開始する予定のこの新しい組立ラインは、BMWの世界の電動化戦略において極めて重要な役割を果たし、輸入されたバッテリー・セルを高電圧バッテリー用のモジュールに変換します。BMWはこの野心的なプロジェクトに4,200万ユーロ以上を投じています。
- こうした開発状況を踏まえると、予測期間中、タイはASEAN地域のEVバッテリー製造の展望をリードすることになると思われます。
ASEAN諸国のEVバッテリー製造業界の概要
ASEAN諸国のEVバッテリー製造市場は、適度に統合されています。同市場の主要企業(順不同)には、Samsung SDI、VinES Energy Solutions Joint Stock Company、Contemporary Amperex Technology(CATL)、LiRON LIB Power Pte Ltd、GS Yuasa Corporationなどがあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリスト・サポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2029年までの市場規模および需要予測(単位:米ドル)
- 最近の動向と開発
- 政府の規制と政策
- 市場力学
- 促進要因
- 電気自動車の普及拡大
- バッテリー生産強化に向けた政府の支援策と投資
- 抑制要因
- 原材料の需給ミスマッチ
- 促進要因
- サプライチェーン分析
- 業界の魅力- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威製品・サービス
- 競争企業間の敵対関係
- 投資分析
第5章 市場セグメンテーション
- バッテリータイプ別
- リチウムイオン
- 鉛蓄電池
- ニッケル水素電池
- その他のバッテリータイプ
- 車両タイプ別
- 乗用車
- 商用車
- その他の車両タイプ
- 推進別
- バッテリー電気自動車
- ハイブリッド電気自動車
- プラグインハイブリッド電気自動車
- 地域別
- タイ
- インドネシア
- フィリピン
- マレーシア
- ベトナム
- その他のASEAN諸国
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Panasonic Corporation
- Samsung SDI Co., Ltd.
- Contemporary Amperex Technology Co. Ltd(CATL)
- LG Energy Solution Ltd.
- LiRON LIB Power Pte Ltd
- GS Yuasa Corporation
- VinES Energy Solutions Joint Stock Company
- SVOLT Energy Technology Co., Ltd.
- Energy Absolute Public Company Limited.
- Exide Industries
- その他の有名企業一覧
- 市場ランキング分析
第7章 市場機会と今後の動向
- 自動車メーカーと電池メーカーの提携
- バッテリー技術の技術的進歩