


アジア太平洋地域のEVバッテリー製造装置:市場シェア分析、産業動向、成長予測(2025年~2030年)
Asia-Pacific Electric Vehicle Battery Manufacturing Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 1636457
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
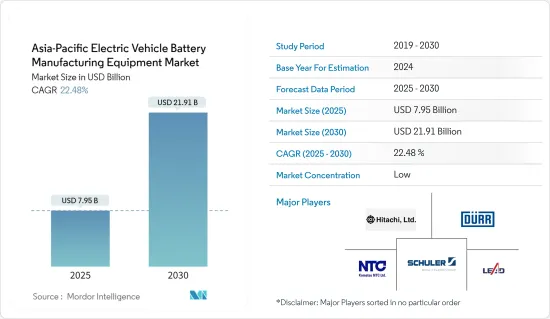
アジア太平洋地域のEVバッテリー製造装置市場規模は、2025年に79億5,000万米ドルと推定され、予測期間(2025-2030年)のCAGRは22.48%で、2030年には219億1,000万米ドルに達すると予測されます。
主なハイライト
- 中期的には、電気自動車(EV)の普及が進み、EVバッテリー製造に向けた政府の支援策や投資が、予測期間中のアジア太平洋地域のEVバッテリー製造装置市場の需要を牽引すると予想されます。
- 一方、高額な初期投資とセットアップコストが必要であることが、予測期間中の市場成長の妨げになると予想されます。
- とはいえ、EV用バッテリーの現地生産の拡大は、将来的にアジア太平洋地域のEVバッテリー製造装置市場に大きなビジネスチャンスをもたらすと期待されています。
- この地域のすべての国の中で、インドは予測期間中に電気自動車バッテリー製造産業で大きな成長を遂げると予想されています。
アジア太平洋地域のEVバッテリー製造装置市場動向
リチウムイオン電池が急成長
- リチウムイオン(Li-ion)電池は電気自動車(EV)産業に変革をもたらし、アジア太平洋地域の電池製造における顕著な進歩に拍車をかけています。その高いエネルギー密度、長いサイクル寿命、急速充電能力は、EV市場における優位性を確固たるものにしています。
- リチウムイオン電池を際立たせているのは、その優れた容量対重量比です。リチウムイオン電池が割高であるにもかかわらず、アジア太平洋の主要企業は研究開発への投資と生産拡大を進めています。このような活発な動きは競争を激化させ、価格を引き下げ、リチウムイオン電池の入手可能性を広げています。
- 2023年には、EV用バッテリーパックの平均価格は139米ドル/kWhまで下がり、13%の大幅な下落を記録しました。予測によると、この下落の勢いは持続し、2025年には113米ドル/kWhに達し、2030年にはさらに80米ドル/kWhまで下落すると予想されています。技術と製造の進歩が拍車をかけるこうした価格引き下げは、この地域のリチウムイオン電池用特殊製造装置の需要を増幅させる可能性が高いです。
- アジア太平洋諸国の政府は、電気自動車ムーブメントを積極的に支持し、有利な政策やインセンティブを通じてリチウムイオン電池の生産を強化しています。こうしたイニシアチブの中心は研究開発であり、特にコバルトのような高価な部品の代替となるコスト効率の高い材料を特定することです。この戦略は、製造コストを削減するだけでなく、持続可能なサプライチェーンを強化し、最先端の製造ツールの需要を高めます。
- 例えば、中国は2024年5月、固体電池を含むEV用次世代電池技術の開拓を目的とした約60億人民元(8億4,500万米ドル)の巨額投資を発表しました。従来のリチウムイオン電池よりもエネルギー密度と安全性が向上していることから、こうした技術革新がこの地域の先端製造装置の需要を押し上げるとみられます。
- さらに、韓国財務省は2023年12月、今後5年間で38兆ウォン(~285億米ドル)の政策資金をリチウム電池部門に投入することを決定し、2024年に正式展開することを決定しました。その戦略には、リチウム電池産業のための1兆ウォン(約7億5,000万米ドル)の振興基金、736億ウォン(約5,520万米ドル)の研究開発投資、地元での電池生産のための重要な鉱物資源の強化などが含まれます。これらの動きは、電池の再利用とリサイクルのエコシステムを育成する努力と並んで、リチウムイオン電池部門、ひいてはEV用電池製造装置市場を活気づけることになります。
- 加えて、リチウムイオン電池に対する需要の高まりは、アジア太平洋全域にギガファクトリーを出現させるきっかけとなった。これらの巨大な生産拠点は、急増するEV需要に対応するバッテリーセルの安定供給を確保する上で重要な役割を果たしています。同地域の主要企業は複数のプロジェクトに着手しており、EV用バッテリー市場の繁栄に向けて自らを位置づけています。
- その一例として、BMWは2024年2月、タイのラヨーンにEVバッテリー工場を建設する計画を発表しました。同工場がリチウムイオン電池の生産で積極的な目標を掲げていることから、この事業は最先端の製造ツールの需要を刺激するに違いないです。
- こうした進歩に伴い、リチウムイオン電池の生産能力は増加傾向にあり、洗練されたEV用電池製造ツールのニーズが高まっています。生産設備の継続的な拡張と最先端技術の採用は、アジア太平洋地域のEVバッテリー製造装置の将来を形作る上で極めて重要です。
著しい成長を遂げるインド
- インドの電気自動車(EV)用バッテリー製造業界は、環境に優しいモビリティ・ソリューションの導入に伴い急速に拡大しています。この成長の原動力となっているのは、政府の取り組み、電気自動車に対する需要の急増、国内外の企業からの多額の投資です。
- インドがクリーンエネルギーに軸足を移す中、電気自動車への重点投資は多くの企業にとって最重要課題となっています。この地域でのEV販売は劇的に急増しています。例えば、国際エネルギー機関(IEA)の報告によると、インドにおけるバッテリー電気自動車(BEV)の販売台数は2023年に約8万2,000台に達し、2022年比で70%増という驚異的な伸びを示します。EVの普及がこれほど堅調に進むと、EV用バッテリー製造の需要も急増する見通しです。さらに、インド政府は2030年に向けて、新たに登録される自家用車の30%、バスの40%、商用車の70%、そして二輪車と三輪車の80%を電気自動車にするという野心的な目標を掲げています。このような目標は、電池、特にリチウムイオン電池の需要が急増していることを裏付けるものであり、EV用電池の製造と関連製造装置の市場が活況を呈していることを示しています。
- インドはEVバッテリー製造への投資の磁石として台頭し、国内外のプレーヤーを引き付けています。この資本流入は、国の電気自動車インフラを強化し、化石燃料への依存を抑制し、持続可能な輸送を支持することを戦略的な目的としています。政府の支援政策とインセンティブに後押しされ、こうした投資は世界のEV分野でインドの地位を確固たるものにしています。
- 例えば、オラ・エレクトリックは2024年7月、インドのタミル・ナードゥ州にあるギガファクトリーの初期段階に1億米ドルを投資することを発表しました。この施設では、国産のリチウムイオン電池を生産する予定です。オラ・エレクトリックは来年初頭までに、電気自動車用のバッテリーセルを現在の韓国や中国からの輸入から自社製に切り替える予定です。このような動きは、今後数年間におけるバッテリー生産設備の需要急増の起爆剤となると思われます。
- さらに、インド政府は電気自動車(EV)の普及を促進し、現地でのバッテリー製造を活性化させるための一連のイニシアチブを展開しています。これらの施策には、EV購入者への補助金、メーカーへの減税、充電インフラへの投資強化などが含まれます。
- その一例として、インド政府は2023年、野心的な目標を改めて発表した:2030年までに自家用車の30%、商用車の70%、二輪車と三輪車の80%を電気自動車にするというものです。さらに政府は、1kWhあたり10,000インドルピー(120米ドル)から15,000インドルピー(180米ドル)の補助金優遇措置を導入しました。こうした協調的な取り組みにより、EVの生産と販売が促進されるだけでなく、バッテリーの製造と関連機器の需要も増大することになります。
- 2022年初頭、業界大手のエグゼイド・インダストリーズは、カルナタカ州にリチウムイオン電池製造工場を設立するため、7億1,800万米ドルを投資する計画を発表しました。この工場は6GWhの生産能力でスタートし、2024年までに操業を開始する予定です。
- 2023年4月、電池技術の新興企業であるLog9 Materialsは、ベンガルールのJakkurにインド初のリチウムイオン電池製造施設を開設しました。50MWhの生産能力からスタートしたLog9は、2025年第1四半期までにセル製造用に1GWh、バッテリーパック用に2GWhまで拡大する野心的な目標を掲げています。このような開発により、インドではEV用バッテリー製造装置に対する旺盛な需要が高まっています。
- こうした力学を踏まえると、インドは今後数年間で、EVバッテリー製造装置の重要な市場として台頭してくるものと思われます。
アジア太平洋地域のEVバッテリー製造装置産業の概要
アジア太平洋地域のEVバッテリー製造装置市場は半分断されています。同市場の主要企業(順不同)には、日立製作所、Duerr AG、Schuler AG、コマツNTC、無錫鉛智能設備が含まれます。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2029年までの市場規模および需要予測(単位:米ドル)
- 最近の動向と開発
- 政府の規制と政策
- 市場力学
- 促進要因
- 電気自動車の普及拡大
- EVバッテリー製造に向けた政府の支援政策と投資
- 抑制要因
- 高額な初期投資と立ち上げコストが必要
- 促進要因
- サプライチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- 投資分析
第5章 市場セグメンテーション
- プロセス別
- 混合
- コーティング
- カレンダー
- スリット・電極加工
- その他のプロセス
- バッテリー別
- リチウムイオン電池
- 鉛蓄電池
- ニッケル水素電池
- その他のバッテリー別
- 地域別
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他アジア太平洋地域
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Duerr AG
- Hitachi Ltd.
- Schuler AG
- Wuxi Lead Intelligent Equipment Co Ltd
- Xiamen Tmax Battery Equipments Limited
- Xiamen TOB New Energy Technology Co., Ltd.
- TC Machinery Co., Ltd.
- Komatsu NTC Ltd.
- Shenzhen Yinghe Technology Co.,Ltd.
- Xiamen Lith Machine Limited
- その他の有名企業一覧
- 市場ランキング分析
第7章 市場機会と今後の動向
- EV用電池の現地生産の拡大