


紙包装:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Paper Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187243
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、紙製包装市場の規模は、2026年の4,800億米ドル、2027年の5,021億米ドルから、2032年までに6,231億米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は4.41%となる見込みです。
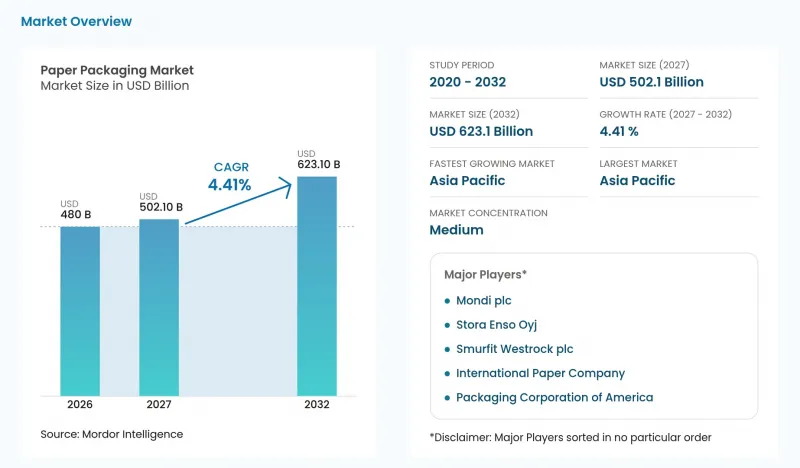
本レポートは、グレード(コンテナボードおよびカートンボード)、製品(段ボール箱、折りたたみ式カートンなど)、エンドユーザー産業(食品、飲料など)、包装形態(硬質、半硬質など)、および地域(アジア太平洋、欧州など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界の紙製包装市場の動向と洞察
バリアコーティングを施した板紙ソリューションの開発
食品の購入者が紙製包装を検討する際、保護要件によってコーティングシステムが決定的な要素となる場合があります。2025年5月、イスタンブールに拠点を置くMetpack社は、BASF社のecovio 70 PS14H6コーティングを使用した食品包装向けのEzycompostコーティング紙および板紙を発売しました。この製品は、液体、脂肪、油脂、鉱物油に対するバリア性と、認定された家庭用堆肥化可能性を兼ね備えています。BASF社によると、このコーティングはポリ乳酸(PLA)よりも40%薄いとのことです。また、このコーティングはFDAによる食品接触承認を受けており、100°Cまでの沸騰水温度でも安定性を維持するため、コンバーターがこの構造を提供できる食品用途の幅が広がります。
Eコマースによる段ボール需要の増加
物流とECは、段ボールサプライヤーにとって重要な最終市場を形成しています。インターナショナル・ペーパー社の推計によると、2025年には、物流とECが北米の段ボール包装業界の需要の19%を占める見込みです。2025年、アマゾン・インディアは12カ所のフルフィルメントセンターを開設し、さらに6カ所を拡張して、860万立方フィートの保管容量を追加しました。戦略的物流パートナーがこれらの新拠点を運営・管理し、2025年の祝祭シーズンに先立ち、稼働準備が整いました。段ボールメーカーにとって、インドでの事業拡大は、北米のエンドマーケットと併せて、さらなる配送用梱包用途への潜在的な道筋となります。
森林伐採と繊維供給への監視
繊維のトレーサビリティは、生産者が物理的な原材料を入手できていても、商業的に利用可能な供給量を制限する可能性があります。SCG Packaging(SCGP)は2025年のリスク報告書において、トレーサビリティを検証できない場合、欧州連合(EU)向けパルプおよび紙製包装材の輸出に支障が生じる可能性があると指摘しました。同社はまた、原材料の調達におけるコスト上昇や遅延の可能性も指摘しました。こうしたリスクに直面する輸出業者にとって、書類によって仕向地の要件を満たせない場合、利用可能な繊維資源の価値は低下することになります。SCGPは、EUの森林破壊規制に基づくトレーサビリティ確保のため、FSCチェーン・オブ・カストディ体制を強化しており、現在もシステムの改善を続けているとしています。検証が確実に行えるようになるまでは、原産地証明に伴う潜在的なコストや遅延のリスクは、輸出業者が負い続けることになります。
セグメント分析
2026年、コンテナボードは紙包装市場規模の53.03%を占めました。2025年の米国のコンテナボード生産量は3,610万ショートトンで、2024年比4.4%減となりました。米国森林・製紙協会(AF&PA)の報告によると、2025年の米国のコンテナボード生産能力は5.1%減少した一方、製紙工場の稼働率は91.9%でした。米国の生産能力は生産量よりも急速に減少したため、この高い稼働率は、生産能力の拡大ではなく、需要への適応を示しています。したがって、残存する米国の製紙工場からの収益は、その生産量を吸収する加工段ボール箱の需要に依存することになります。
カートンボードは最も成長が著しいセグメントであり、2027年から2032年までの年間平均成長率(CAGR)は6.85%と予測されています。2025年の世界のカートンボード上流消費量は2%増加しましたが、欧州の需要は横ばいであり、特に中国において世界の供給過剰が継続しました。フィンランドのストーラ・エンソ社によるオウル消費者向け板紙生産ラインは、2025年初頭に操業を開始し、折り畳み箱用板紙とコート未漂白クラフト紙を合わせた年間生産能力は75万メトリックトンです。2026年上半期も生産拡大が続き、2027年中にフル稼働が見込まれる中、この合計生産能力のうち段ボール原紙が占める割合は、ストーラ・エンソ社が2つの板紙製品間で生産ラインをどのように配分するかによって決まります。
2026年、段ボール箱は紙製包装市場において61.37%のシェアを占めました。スマーフィット・ウェストロックの段ボール事業は、2025年に北米で約1,000億平方フィート、欧州・中東・アフリカおよびアジア太平洋地域で約968億平方フィートを出荷しました。同社のラテンアメリカ事業部門(中米およびカリブ海地域を含む)は、同年に約230億平方フィートの段ボール容器を出荷しました。北米における約1,000億平方フィートは、同社の3つの報告セグメント全体で出荷された約2,200億平方フィートの半分にも満たなかったため、同社の段ボール事業の規模は、複数の地域にまたがるネットワークに支えられています。
折り畳み式カートンは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR4.92%が見込まれています。マイヤー・メルンホフ・カルトンのMMフード&プレミアム・パッケージング部門は、世界中で約1,100社の顧客を抱えており、同部門の売上高の約88%は多国籍企業グループによって生み出されています。それにもかかわらず、同部門は2026年上半期において折り畳み式カートンの需要が低調であったと報告しており、第2四半期後半には特定の市場で受注が部分的に改善しました。多国籍企業の顧客は通常、上流工程での入札を経て、複数年契約を通じて供給を手配します。この買い手構造により、予測されるビジネスチャンスはプログラムの落札を通じて実現される一方、受注の改善が限定的であることは、短期的な需要基盤にばらつきがあることを示唆しています。
地域別分析
アジア太平洋地域は2026年に紙製包装市場の48.02%のシェアを占めており、2027年から2032年にかけてCAGR5.31%を記録すると予測されており、最大かつ最も急成長している地域となっています。Oji India Packagingは2025年3月21日、スリ・シティにインド国内5番目の工場を開設しました。同工場では、包装資材の生産に加え、南インドの需要拡大に対応するため、段ボール箱の年間生産能力を1億平方メートルに拡大しています。2026年9月、SCG Packagingは、タイのチョンブリーにある繊維包装メーカーであるJin Zhong Fa Paper Industrialの株式90%を取得しました。タイの紙・包装生産指数は2025年に0.50%上昇し、特に国内市場の消費が牽引しました。南インドの段ボール需要と、タイの生産指数上昇の背景にある国内消費は、各国ごとの生産体制の重要性を裏付けており、買収は既存の現地製造拠点への新たな進出ルートとなっています。
北米では、2025年に米国の包装用紙生産量が1.7%増加した一方で、紙および板紙の総生産量は3.7%減少したため、包装用紙は国内の生産構成において際立った事業機会となっています。欧州では、2025年5月までに、モンディ社がポーランドのクラプコヴィツェに新ラインを導入し、紙製リサイクル「MailerBAG」の生産能力を拡大し、Eコマース顧客のサイズおよび保護要件に対応しました。米国におけるこうした相違により、紙の総生産量は包装用紙の事業機会を測る指標としては不適切となっています。ポーランドにおける加工分野への投資は、特定のEC向け配送フォーマットを追加するものであり、サプライヤーには、その広範な生産基盤に加え、用途主導型の事業展開の道を開いています。
南米では、報告対象企業における2025年のブラジル段ボール箱および付属品の出荷量の51.1%を食品が占めました。2025年、スマーフィット・ウェストロック社は、コロンビアのバランキージャにある段ボール包装工場に新ラインを導入し、消費者向け、産業向け、およびバナナ輸出向けの顧客に対応するため、生産能力を約30%増強したと発表しました。グリーンライナー社は、2025年10月にエジプトのラマダン10日市にてPM 1号機の稼働を開始したと報告しており、80グラム/平方メートルのコンテナボードを現地および輸出向けに供給しています。南米、中東・アフリカ全域において、これらの事例は、食品向け段ボールの需要、産業用および輸出向けの加工、そして上流の板紙供給を明確に示しています。現地で最も有力な提案は、顧客が用途に応じた完成品段ボールを必要としているか、それともその後の加工用の板紙を必要としているかによって異なります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- バリアコーティングを施した板紙ソリューションの開発
- Eコマースによる段ボール需要の増加
- ブランドオーナーによる単一素材パッケージへの移行
- 拡大生産者責任(EPR)の義務化
- ナノセルロースバリア技術における画期的な進展
- 加工工場におけるオンサイトデジタル印刷の経済性
- 市場抑制要因
- 森林伐採と繊維供給に対する監視
- 再生繊維価格の変動
- PFAS「フォーエバー・ケミカル」の段階的廃止にかかる費用
- 新興市場における物流の回復は限定的です
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 世界の古紙生産統計
- 古紙- 生産量
- 古紙- 輸入額および輸入量
- 古紙- 輸出額および輸出量
- 古紙生産量- 主要国
- 段ボール板の輸出入シナリオ
- 輸出
- 輸入
第5章 市場規模と成長予測
- グレード別
- 板紙
- 固形漂白硫酸パルプ(SBS)
- 無漂白硫酸パルプ(SUS)
- 折り箱用板紙(FBB)
- コート再生板(CRB)
- 非コート再生板(URB)
- その他の板紙グレード
- コンテナボード
- ホワイトトップ・クラフトライナー
- その他のクラフトライナー
- ホワイトトップ・テストライナー
- その他のテストライナー
- セミケミカル・フルーティング
- 再生フルーティング
- 板紙
- 製品別
- 折り畳みカートン
- 段ボール箱
- その他の製品
- エンドユーザー産業別
- 食品
- 飲料
- ヘルスケア
- パーソナルケア
- 家庭用ケア
- 電気・電子機器
- その他のエンドユーザー産業
- 包装形態別
- 硬質(段ボール、厚紙)
- 半硬質(折りたたみ式カートン)
- フレキシブルペーパー(小袋、ラップ)
- 成形繊維およびパルプ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- International Paper Company
- Smurfit Westrock plc
- Mondi plc
- Packaging Corporation of America
- Stora Enso Oyj
- Graphic Packaging International, LLC
- Nippon Paper Industries Co. Ltd.
- Sonoco Products Company
- Oji Holdings Corporation
- Georgia-Pacific LLC
- Nine Dragons Paper Holdings
- Lee & Man Paper Manufacturing
- Sappi Limited
- Ilim Group
- Klabin S.A.
- Asia Pulp & Paper(APP)