


貨物輸送:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Freight Forwarding - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187332
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、貨物フォワーディング市場の規模は、2026年の6,026億米ドルから2027年には6,339億米ドルへと拡大し、2032年までに8,032億米ドルに達すると予想されており、2027年から2032年にかけてCAGR4.85%で成長すると見込まれています。
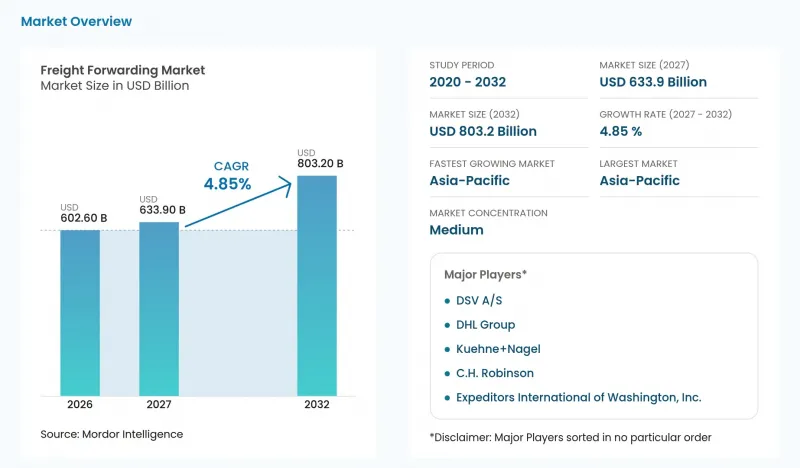
本レポートは、輸送手段(海上フォワーディングなど)、企業規模(大企業など)、フォワーダーのビジネスモデル(従来の資産軽量型フォワーダーなど)、エンドユーザー業界(小売・Eコマースなど)、および地域(アジア太平洋地域など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のフォワーディング市場の動向と洞察
国境を越えるEコマース小包の急増
国境を越える小包の増加は、多数の少量貨物を管理しやすい国際輸送に統合するというフォワーディングの機会を生み出しています。EUへの低額輸入貨物(ほとんどのEコマース貨物およびその他の輸入品の一部を含む)は、2025年に26%増加し、59億個近くに達しました。この輸送量の拡大により、個々の商品価値が低くても、混載、書類作成、引き渡しにかかる潜在的な作業負荷が増加します。販売事業者にとって、これらの工程を調整するフォワーディングサービスを利用することで、分散した国際注文への対応が容易になります。
エンドツーエンドの貨物可視化の導入
貨物の可視化により、輸送信号が顧客にとって有用な情報となる限り、フォワーダーは物理的な輸送の手配を超えたサービス層を提供できるようになります。2025年11月、キューネ・ナゲル社は、同社の「Road Customer Visibility」プラットフォームが、Chorusviewを用いて構築された1億台以上のネットワーク対応デバイスからなるグローバルネットワークを活用していると報告しました。同プラットフォームは、スマートラベルやセンサーのデータをクラウドに送信し、人工知能(AI)が輸送に関する洞察を生成できるようにしています。この組み合わせにより、物理的な輸送情報をフォワーダーの顧客サービスと結びつけることができ、単なる位置情報の更新にとどまらない有用な情報を提供することが可能になります。リーダーネットワークにより、陸上フォワーディングサービスにAI処理された輸送に関する洞察を組み込むことができるため、陸上フォワーダーを選ぶ荷主は、輸送料金だけでなく、輸送状況に基づいて提供される情報に基づいて各社の提案を比較検討することが可能になります。
港湾の混雑とコンテナの需給不均衡
港湾の混雑は、荷主の輸送要件を満たすために利用可能な船舶の輸送能力を十分に確実に投入できない場合、フォワーディング業務を制約します。UNCTADの報告によると、2025年のコンテナ貨物流量の増加は港湾運営に負担をかけ、船舶のターンアラウンドタイムや遅延を増加させ、実質的な船舶供給量と信頼性を低下させました。この貨物流量の増加には、中国から米国への輸送も含まれていました。こうした輸送を手配するフォワーダーにとって、港湾での遅延は、たとえ船便の予約が済んでいても、サービス契約の履行を妨げる可能性があります。これにより、単なる名目上の船腹不足にとどまらず、輸送全体にわたるタイミング上の制約が生じることになります。
セグメント分析
2026年、海上貨物フォワーディングは、貨物フォワーディング市場規模の61.78%を占めました。DHLの推計によると、2025年のフォワーダーが管理する世界の海上貨物輸出量は6,900万TEUでした。この最大のセグメントにおけるコンテナ規模は、コンソリデーションおよびルーティングサービスを支えることができ、フォワーダーは幅広いコンテナ化された輸出需要を調整しています。
マルチモーダルおよびインターモーダルフォワーディングは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR6.05%が見込まれています。2025年9月、CMA CGMグループは、統合された低炭素インターモーダルサービスの提供を強化するため、英国のインターモーダル鉄道貨物事業者であるFreightliner Ltdの買収を発表しました。発表された合意に基づき、フレイトライナー社は、複数の顧客を抱える事業者として、運営上の自律性を維持しました。このような取り決めにより、鉄道輸送能力をより広範な物流サービスと結びつけつつ、買収グループ以外の顧客へのアクセスも維持することが可能となります。フォワーディングにおけるビジネスチャンスは、各輸送モード間の連携を単一のサービスとして調整することであり、その基盤となる輸送事業者はそれぞれ独自の運営役割を維持します。
2026年、大企業が貨物フォワーディング市場の68.1%を占めました。アマゾン・インディアは2025年8月、12カ所の新たなフルフィルメントセンターの開設と、その他6カ所の拡張を発表し、これにより860万立方フィートの保管容量が追加されました。これらの新施設の運営・管理は、物流業界のパートナー企業が担当することになっていました。このような複数拠点にわたるプログラムでは、国際的な貨物輸送を複数のフルフィルメント拠点と整合させる必要が生じる可能性があり、フォワーダーにはプログラム全体にわたる調整業務が課せられます。この種の顧客向けの輸送は、より広範な流通ネットワークに適合させる必要があり、個々の輸送を統合することがサービス提案の一部となります。
中小企業は最も急成長しているセグメントであり、2027年から2032年にかけてのCAGRは6.2%と予測されています。英国の中小企業(SME)のうち、商品やサービスを直接輸入している企業の割合は、2024年の23%から2025年には24%に上昇しました。その中の商品輸入企業においては、個別の貨物輸送に特化したフォワーディングサービスを利用することで、複数の物流拠点を網羅するプログラムを必要とせずに、国境を越えた輸送と通関手続きを連携させることができます。
地域別分析
アジア太平洋地域は、2026年の貨物フォワーディング市場規模の37.4%を占めており、2027年から2032年にかけてCAGR7.4%で最も急速に成長すると予測されています。ベトナムの空港では2025年に約180万メートルトンの貨物を扱い、過去最高を記録しました。そのうち、国際貨物が取扱量の74.7%を占めています。また、アジア太平洋地域に登録されている航空会社では、2026年8月に、トンキロメートルベースで測定した航空貨物需要が前年比4.3%の伸びを記録しました。ベトナムの過去最高の取扱量と国際貨物の構成比は、現地の空港での業務と国境を越えた輸送能力を結びつけることで、フォワーダーに地域的な成長の機会をもたらしています。
北米では、2025年にカナダから米国以外の地域への輸出額が16%増加し、カナダの港湾や空港を通じた貨物需要が高まりました。カナダの商品や資源に対する需要が海外での成長を支え、海運、鉄道、航空のゲートウェイへの依存度が高まりました。南米では、道路輸送に基づく異なる機会が見込まれており、2025年のブラジルからの同地域向け道路輸出額は合計226億米ドルに達しました。工業製品や高付加価値品が同地域の道路貿易を支え、国境を越える道路輸送が貨物構成において重要な役割を果たしています。それに応じて商業上の特徴も異なり、カナダにおける海外ゲートウェイとの統合や、ブラジルからの地域内工業製品輸送ルートは、それぞれ異なる輸送ニーズに対応しています。
欧州では、2025年のEUの道路貨物輸送量(メトリックトンキロメートルで測定され、EU登録車両によって輸送されたもの)のうち、国際輸送が24.4%を占めました。この国境を越える要素は、フォワーダーにとって各国のネットワーク間の道路輸送を調整するためのサービス基盤を提供しており、その機会は国境を越えた輸送の実行に集中しています。中東およびアフリカでは、DPワールドが2025年10月、アラブ首長国連邦のジェベル・アリからソマリランドのベルベラへの海運サービスを開始しました。発表されたこのサービスには、アデンおよびジブチへの定期寄港が含まれており、ベルベラからエチオピアへ向けて貨物を中継することが可能となっています。この内陸ルートという選択肢により、フォワーダーは追加の海上ゲートウェイを通じてエチオピア行きの輸送ルートを開発する基盤を得ることができ、荷主が利用できるルート選択肢を拡大することになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 国境を越えた電子商取引による小包の急増
- エンドツーエンドの出荷可視化の導入
- ニアショアリングと「チャイナ・プラス・ワン」による貿易のシフト
- 医薬品・食品分野におけるコールドチェーンへの投資
- 荷主のESG目標と炭素価格設定への需要
- 生成AIによる動的負荷マッチング
- 市場抑制要因
- 港湾の混雑とコンテナの需給不均衡
- 世界のドライバー不足および倉庫作業員不足
- 地政学上の紛争地域とルートリスク
- デミニミス基準の引き締めとコンプライアンス負担
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 価格分析
- 地政学的出来事の影響
第5章 市場規模と成長予測
- 輸送モード別
- 海上貨物フォワーディング
- フルコンテナ積載(FCL)
- 小口混載(LCL)
- 道路貨物フォワーディング
- フルトラック積載(FTL)
- 小口貨物輸送(LTL)
- 航空貨物フォワーディング
- 鉄道貨物フォワーディング
- マルチモーダルおよびインターモーダルフォワーディング
- 海上貨物フォワーディング
- 企業規模別
- 中小企業
- 大企業
- フォワーダー・モデル別
- 従来の資産軽量型フォワーダー
- デジタルファースト/ オンラインプラットフォーム
- ハイブリッド・アセット・イネーブルド・フォワーダー
- エンドユーザー産業別
- 産業・製造
- 小売・Eコマース
- 医療・医薬品
- 石油・ガス・エネルギー
- 食品・飲料
- 自動車
- 化学品
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- オランダ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- ベトナム
- インドネシア
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- A.P. Moller-Maersk
- C.H. Robinson
- CIMC Wetrans Logistics
- CMA CGM Group(including CEVA Logistics)
- DACHSER
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx
- GEODIS
- Hellmann Worldwide Logistics
- KLN Logistics Group, Ltd.
- Kintetsu World Express
- Kuehne+Nagel
- Lineage, Inc.
- LX Pantos
- Nippon Express Co., Ltd.
- Rhenus Logistics
- Sinotrans, Ltd.
- Toll Group
- Uber Freight LLC
- UPS Supply Chain Solutions, Inc.
- XPO, Inc.
- Yusen Logistics Co., Ltd.