


NVOCC海上グループ化の統合:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
NVOCC Ocean Groupage Consolidation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185980
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、NVOCCによる海上混載コンソリデーション市場の規模は、2026年の136億米ドル、2027年の144億6,000万米ドルから、2032年までに192億9,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は5.93%となる見込みです。
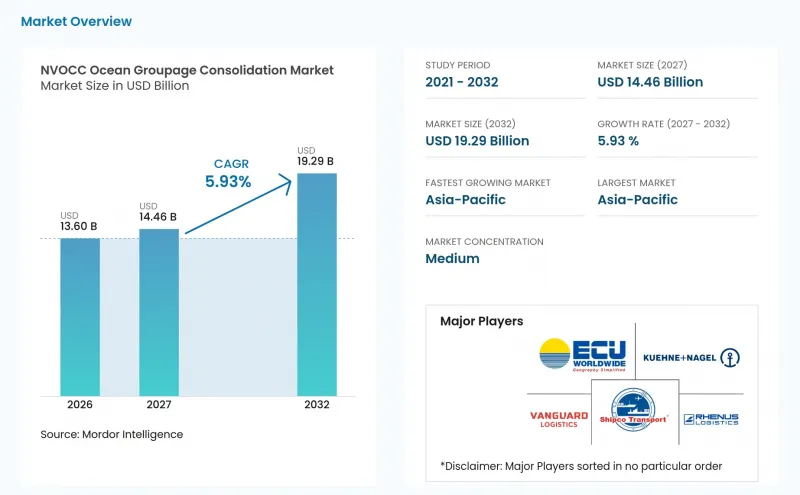
NVOCC海上混載コンソリデーション市場は、フルコンテナや航空貨物を利用するには不経済な、コンテナ未満の貨物輸送の増加に支えられています。本レポートは、サービスタイプ(混載、分解、書類作成・コンプライアンス、付加価値サービス)、エンドユーザー(製造、Eコマース、ヘルスケア、エレクトロニクスなど)、貨物タイプ(ドライ貨物、冷蔵貨物、危険物、高価値貨物、その他)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のNVOCC海上混載コンソリデーション市場の動向と洞察
越境ECと小口貨物
越境ECは、消費者への直接補充(D2C)活動を増加させることで、海上輸送の貨物サイズの傾向を変えました。アジアから仕入れる販売業者は、専用20フィートコンテナの閾値を下回る10立方メートル未満の貨物を頻繁に輸送しています。小包エクスプレス便は、より大規模な補充貨物には適していないため、こうした注文はコンテナ混載ネットワークに組み込まれます。2025年初頭に、中国および香港発の貨物に対する800米ドルの「デミニミス(de minimis)」基準が撤廃されたことで、小包貿易の一部が、正式な書類を伴う海上輸送へと移行しました。UNCTAD(国連貿易開発会議)は、コンテナ化された海上貿易が2026年から2030年にかけて年率2.3%成長すると予測しており、これはNVOCC(非船舶運航コンテナ輸送業者)の海上混載集荷市場にとって安定した輸送量の基盤となるでしょう。
中小企業の輸出参画と調達先の多様化
世界税関機構(WCO)、世界貿易機関(WTO)、国際商工会議所(ICC)によると、先進国における輸出の36%、輸入の41%を中小企業が占めています。こうした企業の出荷量は、エクスプレス便には大きすぎるもの、毎週コンテナ1個分を埋めるには小さすぎる場合が少なくありません。したがって、NVOCCによる海上混載集荷市場は、こうした企業が正式な貿易手続きを利用でき、予測可能な通関プロセスを確保できるかどうかに依存しています。2025年、関税政策により代替供給拠点の価値が高まったことを受け、製造業者はベトナム、インド、メキシコにおける二次調達を拡大しました。バイヤーによるコンソリデーション(混載)により、輸出前にアジアの複数のサプライヤーからの貨物を統合することができ、コンテナ貨物ステーションから港までのコストを15%~25%削減できます。段階的な認定経済事業者(AEO)プログラムは、小規模な輸出業者が直面する貿易円滑化の障壁を軽減することができます。
港湾の混雑と運航スケジュールの不確実性
2025年9月の世界のコンテナ船運航スケジュールの信頼性は平均65.2%でしたが、2025年10月には61.4%に低下しました。2025年10月の船舶遅延の平均日数は4.98日に達しました。出航便を逃すと、各貨物の出荷準備日や配送要件が異なるため、共同積載コンテナ内のすべての共同荷主に影響が及びます。アジア-北欧州航路における輸送能力の変動量は、2025年に1,100万TEUに達しましたが、2012年から2019年までの過去の範囲は300万~500万TEUでした。2025年10月下旬、アントワープのヤード稼働率はドライコンテナおよびリーファーコンテナともに90%に達し、サントスやパラナグアでもボトルネックが発生しました。こうした状況下では、医薬品、ファッション、季節限定の小売貨物など、遅延を許容できない貨物については、海上混載輸送の利点が薄れてしまいます。
セグメント分析
2026年、NVOCC(非船舶運航事業者)による海上混載コンソリデーション市場規模のうち、コンソリデーションサービスが43.50%を占めました。このサービスでは、複数の荷送人の貨物を1つのコンテナにまとめ、各荷送人に使用した容積分に応じて料金を請求します。バイヤー主導のコンソリデーションを利用することで、個別のLCL(小口混載)予約と比較して、コンテナ貨物ステーションから港までのコストを15%~25%削減できます。このサービスは、小規模な荷送人がコンテナ1個分の費用を負担することなく海上輸送を利用できるため、依然として重要な役割を果たしています。シンガポール、ロッテルダム、ロングビーチ、ドバイなどの主要ハブでは、貨物のマッチングが活発に行われ、頻繁な出航がサポートされています。輸入された混載コンテナは到着後に仕分けと配送が必要となるため、コンソリデーションの解除と配送が次の主要な作業となります。出発地でのコンソリデーションと目的地でのコンソリデーション解除を管理するプロバイダーは、輸送プロセスのより多くの部分をコントロールすることができます。
付加価値サービスは、2027年から2032年にかけてCAGR7.69%を記録すると予測されています。このカテゴリーには、通関アドバイス、カーボンデータ報告、関税計算、ラストマイルの調整などが含まれます。混載コンテナでは、書類上の誤りが貨物全体を遅延させる可能性があるため、一貫した輸送情報が必要です。したがって、NVOCCによる海上混載コンソリデーション市場では、貨物が港に到着する前に記録を精査する事業者が優位に立ちます。DCSAの基準は、各運送業者のシステム間で、電子予約データおよび船荷証券データの整合性を高めることを支援しています。顧客は、個別のプロバイダーからサービスを購入するのではなく、単一のインターフェースを通じてこれらのサービスを受けることができます。これにより、顧客維持率の向上や、TEU換算出荷1件あたりの収益増加が期待できます。
地域別分析
アジア太平洋地域は2026年にNVOCC海上混載市場の35.80%のシェアを占めており、2032年までCAGR7.78%を記録すると予測されています。中国、ベトナム、インド、韓国、およびASEAN地域全体が、輸出側のLCL貨物の最大の集積地となっています。また、同地域では個人消費や電子商取引の拡大に伴い、輸入需要も生じています。こうした双方向の貨物流動により、航路の運航頻度が高まり、より確実な貨物マッチングが可能となります。同一航路で輸出貨物と輸入貨物の両方が存在する場合、NVOCC海上混載コンソリデーション市場は恩恵を受けます。内陸部の鉄道、道路、港湾の接続網は、ASEANのコンソリデーション・ハブの貨物集荷エリアを拡大させることができます。こうした連携により、小規模な輸出業者も定期的な海上コンソリデーション・サービスを利用できるようになります。
北米と欧州は、依然として次に大きな地理的グループです。USMCA(米国・メキシコ・カナダ協定)地域では、調達パターンがより地域密着型になるにつれ、米国、メキシコ、カナダ間の国境を越えた需要が生まれています。ロッテルダム、アントワープ、ハンブルクなどの欧州の港湾は、アジア・欧州間の貿易における発地およびコンソリデーション解除地点として機能しています。中東・アフリカ地域は規模は小さいもの、港湾および内陸物流への投資を通じて、NVOCCによる正式なサービス提供範囲が拡大しつつあります。ジェベル・アリは、共有コンテナ貨物にとって依然として重要な地域ハブです。南米も、欧州との貿易関係が深まるにつれて、発展の余地があります。これらの地域におけるサービスの質は、ターミナルの処理能力、税関手続き、および定期的な運航スケジュールに左右されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 越境ECと小口発送
- 中小企業の輸出参入と調達先の多様化
- 緊急性を要しない貨物における海上輸送のコスト優位性
- APIを活用した予約、書類作成、および出荷状況の可視化
- 多産地調達とマイクロ統合の密度
- 自由貿易協定と港湾・内陸部の連携
- 市場抑制要因
- 港湾の混雑と運航スケジュールの不安定さ
- 海上運賃の変動性とコンテナ稼働率の変動
- 税関、セキュリティ、および混載貨物のコンプライアンス
- カーボン・アカウンティングとデータのトレーサビリティに伴う負担
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 地政学的出来事が市場に与える影響
第5章 市場規模と成長予測
- サービスタイプ別
- 統合サービス
- デコンソリデーションと流通
- 書類作成、通関およびコンプライアンスサービス
- 付加価値サービス
- エンドユーザー別
- 製造業および自動車業界
- 小売・Eコマース
- 医療・医薬品
- 電子・電気機器
- 化学・石油化学
- 農林業
- その他の産業
- 貨物タイプ別
- ドライ貨物および一般貨物
- 冷凍・温度管理貨物
- 危険物
- 高価値貨物およびセキュリティ上重要な貨物
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- ペルー
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア(ASEAN)
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場における主要な戦略的動き
- 市場シェア分析
- 企業プロファイル
- ECU Worldwide(Part of Allcargo Logistics)
- Vanguard Logistics Services
- Shipco Transport
- Rhenus Logistics
- Kuehne+Nagel
- DHL Global Forwarding
- DSV A/S
- CEVA Logistics
- GEODIS
- Sinotrans Limited
- NIPPON EXPRESS HOLDINGS, INC.
- Yusen Logistics Co., Ltd.
- JAS Worldwide
- Hellmann Worldwide Logistics SE & Co. KG
- Expeditors International of Washington, Inc.
- Savino Del Bene S.p.A.
- Scan Global Logistics
- DACHSER SE
- CWT Globelink
- Kintetsu World Express, Inc.
- Dimerco Express Corporation
- Kerry Logistics Network Limited
- OEC Group
- Amass Global Network