


リチウムイオンバッテリー:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Lithium-ion Battery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187255
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
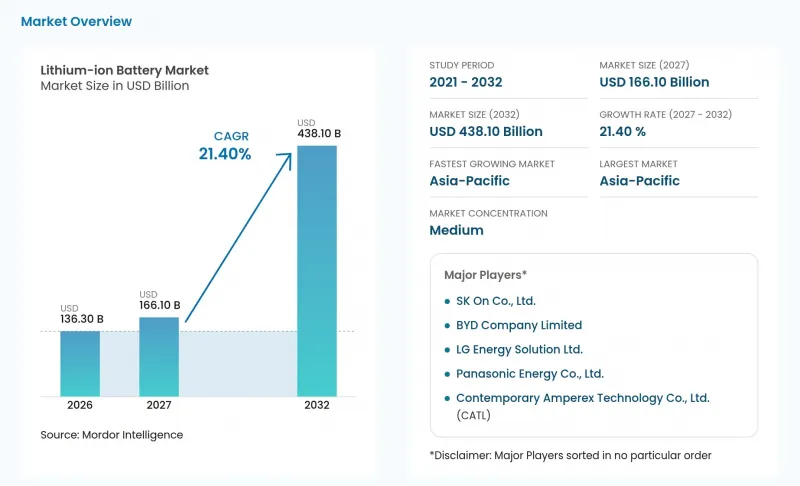
Mordor Intelligenceによると、リチウムイオン電池の市場規模は、2026年の1,363億米ドルから2027年には1,661億米ドルへと拡大し、2032年までに4,381億米ドルに達すると予想されており、2027年から2032年にかけてCAGR21.4%で成長すると見込まれています。
世界のリチウムイオン電池市場の動向と洞察
長距離EVプラットフォームにおける高エネルギー密度バッテリーへの需要急増
長距離EVプラットフォームでは、限られた車体スペース内で利用可能なバッテリーエネルギーが、商業的な差別化の要因となっています。世界の販売台数加重平均による電気自動車の航続距離は、2020年から2025年の間に約10%増加しましたが、平均航続距離は近年横ばい状態となっています。長距離走行プラットフォームにおいては、バッテリー質量単位あたりのエネルギー密度が高ければ、より軽いバッテリーで所定の走行距離目標を達成できます。購入者が固定された車体サイズの中でより長い航続距離を求める場合、1キログラムおよび1リットルあたりのセルエネルギー密度が、そのプラットフォームが提供できる航続距離を決定します。これにより、個々の車両プログラムの設計を通じて、高密度セルに対する潜在的な需要チャネルが生まれます。したがって、セルサプライヤーは、長距離走行車両プログラムに選定された場合にのみ、密度の優位性を販売数量に結びつけることができます。
中国の産業政策(「中国製造2025」)が国内のリチウムイオン・ギガファクトリー建設を加速
リチウムイオン電池業界において、中国のセルメーカーは、製造クラスターとより広範な下流の電池用途を結びつける政策課題に直面しています。2026年9月に7つの省庁が発表した計画は、2030年までの成長および応用目標を盛り込んだ、より広範な新電池産業のロードマップを定めています。また、この計画では、地域ごとの特色ある開発を通じてリチウム電池製造クラスターを強化し、生産能力と地域の産業的強みを結びつけることも目指しています。Contemporary Amperex Technology(CATL)は、2026年上半期に国内外の生産拠点建設への投資が増加したと報告しており、これには済寧での継続的な工事も含まれています。バッテリー製造装置サプライヤーにとっては、この建設支出により短期的なビジネスチャンスが生まれますが、セル購入企業にとっては、生産拠点への投資が追加のバッテリー供給につながるかどうかは、その後の稼働開始次第となります。
中国の環境規制によるグラファイト負極材の供給逼迫
2025年初頭、原料コストが合成負極メーカーの足かせとなりました。同期間、中国のニードルコークス市場価格は1トン当たり750米ドルに達しましたが、原材料費の高騰と負極価格の下落により、合成負極メーカーの利益率は圧迫されました。IEAは、原料価格の高騰について、製油所が制裁対象の原油供給業者に依存していること、港湾措置、および税制政策が要因であると指摘しました。負極1単位あたりの収益が少ないメーカーほど、さらなる原料価格の上昇を吸収する余地が限られています。したがって、バッテリーメーカーの黒鉛負極コストは、追加の投入コストを吸収する供給業者の能力が限られていることに引き続き左右されることになります。
セグメント分析
2026年、リチウム・ニッケル・マンガン・コバルト(NMC)はリチウムイオン電池市場規模の44.42%を占め、最大のセグメントとなりました。2025年時点で、NMCは欧州の電池セル生産能力の55%を占めており、この生産能力の数値は各社の発表に基づいています。フォルクスワーゲングループの電池セル製造子会社であるPowerCo SEは、ザルツギッターのギガファクトリーを稼働させ、2025年12月に初のNMCユニファイドセルを生産し、グループ各ブランドの最終路上試験に供しました。フォルクスワーゲングループによると、このセルは従来のセルに比べてエネルギー密度が約10%向上したとのことです。このような性能の向上は、自動車メーカーが自らNMCの生産能力を構築する理由となり、その結果、独立系セルサプライヤーが参入できる車両プログラムの幅が狭まる可能性があります。
リン酸鉄リチウム(LFP)は、2027年から2032年にかけてCAGR23%を記録し、最も急速に成長するセグメントになると予測されています。中国では、2025年のLFP動力用バッテリーの設置容量が625.3 GWhに達し、前年比52.9%増となりました。世界的には、2025年に新規登録された電気自動車のバッテリー容量のうち、LFPが55%以上を占めました。中国以外の新興国や発展途上国でも、LFPの採用は拡大しています。したがって、LFPの次の成長段階は、サプライヤーが中国以外の自動車市場にアクセスできるかどうかにかかっています。
2026年、円筒形セルはリチウムイオン電池市場で48.9%のシェアを占め、最大のセグメントとなりました。パナソニックエナジーは、2025年7月、カンザス州の工場で電気自動車向け2170型円筒形リチウムイオンセルの量産を開始しました。2025年7月の計画では、新工場における自動車用2170型セルの年間生産能力を約32 GWhと想定していました。この地域での生産体制により、自動車メーカーは円筒形電池の新たな製造オプションを得られる一方、計画されている生産規模の大きさから、同拠点での生産拡大は商業的な展開において重要な意味を持ちます。
パウチ型バッテリーは、2027年から2032年にかけてCAGR22.2%を記録し、最も急速に成長するセグメントになると予測されています。LGエナジーソリューション社は、欧州向けパウチ型EVバッテリーの出荷増加が、2026年第2四半期の四半期売上高の伸びを支えたと報告しました。同社はまた、2025年6月1日にミシガン州ホランドで、エネルギー貯蔵用LFPパウチ型バッテリーの大規模生産を開始しました。LGエナジーソリューションの完全子会社であり、システム統合を手掛けるVertech社が、Terra-Gen社およびDelta社への供給契約の締結当事者となりました。したがって、この事例において、システム統合は蓄電市場の成長メカニズムの一環となっており、Vertech社が契約関係を担う一方で、メーカーはパウチ型セルの生産能力を保有しています。
地域別分析
2026年のリチウムイオン電池市場規模のうち、アジア太平洋地域が57.65%を占め、2027年から2032年にかけてCAGR30.2%を記録し、最も急速に成長する地域になると予測されています。2025年には、世界の電池セル生産量の80%以上を中国が占めており、同地域内に製造拠点を形成しています。中国を除くアジア太平洋諸国では、2026年第1四半期に約45万台の電気自動車が販売され、2025年第1四半期から80%増加しました。したがって、この地域の成長メカニズムは、中国における集中したセル生産と、その他の地域での自動車需要の拡大が組み合わさったものであり、サプライヤーは巨大な生産拠点と新たな自動車購入者の双方にビジネスチャンスを見出すことができます。
北米のグリッド貯蔵事業の一例として、2025年5月7日にオンタリオ州で278基のリチウムイオン電池ユニットを用いて商業運転を開始した「オナイダ・エナジー・ストレージ・リミテッド・パートナーシップ」が挙げられます。同社が発表した収益モデルは、オンタリオ州の独立電力系統運営機関(IESO)との間で締結された20年間の容量サービス契約に基づく固定支払いと、電力販売および付帯サービスを組み合わせたものです。オンタリオ州のこのモデルでは、蓄電資産に対し、契約容量に基づく収入に加え、その他の系統サービス収入も得られるため、バッテリーの稼働可能性がもたらす商業的役割が拡大しています。EUの自動車需要チャネルは、2024年から2025年にかけて、バッテリー式純電気乗用車の新規登録台数が29.7%増加し、189万台に達したことで拡大しました。EUにおける登録台数の増加は、セルおよびパックサプライヤーに対し、乗用車プログラムやその新車導入要件への注力を促しています。
南米では、BYD Auto do Brasil社が2025年11月までにバイア州カマカリ工場で、電気自動車「Dolphin Mini」を含む1万台の車両を生産し、現地生産モデルを全国のディーラーに供給しました。ブラジルの事例は、潜在的なバッテリー事業と自動車メーカーの全国的なディーラー網を結びつけるものです。ハンガリーでは、CATL社が2026年9月22日、デブレツェンのセル工場で量産に先立ち試作生産を開始しました。中東およびアフリカでは、サウジアラビア南西部にあるサウジ・エレクトリック・カンパニーのビシャ施設が、2025年1月に稼働を開始しました。同施設では、BYDが供給したリン酸鉄リチウムモジュールを用いた500 MW/2,000 MWhの蓄電システムが導入されています。このサウジアラビアの施設は、電力会社が所有する蓄電資産へのモジュール供給ルートを示す好例となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 長距離EVプラットフォームにおける高エネルギー密度バッテリーへの需要の急増
- 中国の産業政策(「中国製造2025」)が、国内のリチウムイオン電池ギガファクトリーの建設を加速させています
- 米国におけるユーティリティ規模の蓄電池調達案件の急速な拡大
- 北欧諸国における据置型データセンターのバックアップ用バッテリーのVRLAからリチウムイオンへの移行
- IMOの海運分野における温室効果ガス(GHG)削減目標が、欧州における船舶用リチウムイオン電池の導入を後押ししています
- インドにおけるコスト重視のエントリーレベルEV向け、OEMによるLFP化学系への移行
- 市場抑制要因
- 中国の環境規制による黒鉛負極材の供給逼迫
- ウクライナ紛争後の高電圧用電解液添加剤のコスト高騰
- 重要鉱物をめぐる米国とEUの貿易障壁が、大西洋横断のサプライチェーンを損なっている
- リサイクルインフラの遅れが、オセアニアにおける循環型資材の流れを遅らせている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 最近の動向と展開
- 価格動向の分析
第5章 市場規模と成長予測
- 製品タイプ別
- コバルトリチウム酸化物(LCO)
- リン酸鉄リチウム(LFP)
- リチウム・ニッケル・マンガン・コバルト(NMC)
- リチウム・ニッケル・コバルト・アルミニウム(NCA)
- リチウムマンガン酸化物(LMO)
- チタン酸リチウム(LTO)
- フォームファクター別
- 円筒形
- プリズマティック
- パウチ
- 電力容量別
- 0~3,000 mAh
- 3,000~10,000 mAh
- 10,000~60,000 mAh
- 60,000 mAh以上
- 最終用途産業別
- 自動車(EV、HEV、PHEV)
- 家庭用電子機器
- 産業用および電動工具
- 据置型エネルギー貯蔵
- 航空宇宙・防衛
- 海事
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Contemporary Amperex Technology Co., Ltd.(CATL)
- BYD Company Limited
- LG Energy Solution Ltd.
- Panasonic Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- AESC(Envision AESC Group)
- CALB Co., Ltd.
- Gotion High-Tech Co., Ltd.
- EVE Energy Co., Ltd.
- Farasis Energy(Ganzhou)Co., Ltd.
- Sunwoda Electronic Co., Ltd.
- Murata Manufacturing Co., Ltd.
- VARTA AG
- Toshiba Corporation
- Saft Groupe SAS
- Northvolt AB
- Microvast Holdings, Inc.
- A123 Systems LLC
- Hitachi Energy Ltd.
- Reliance Lithium Werks BV
- Tesla, Inc.(Battery Division)
第7章 市場機会と将来の展望



