


鉛蓄電池輸送:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Lead-Acid Battery Transportation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 300 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186096
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
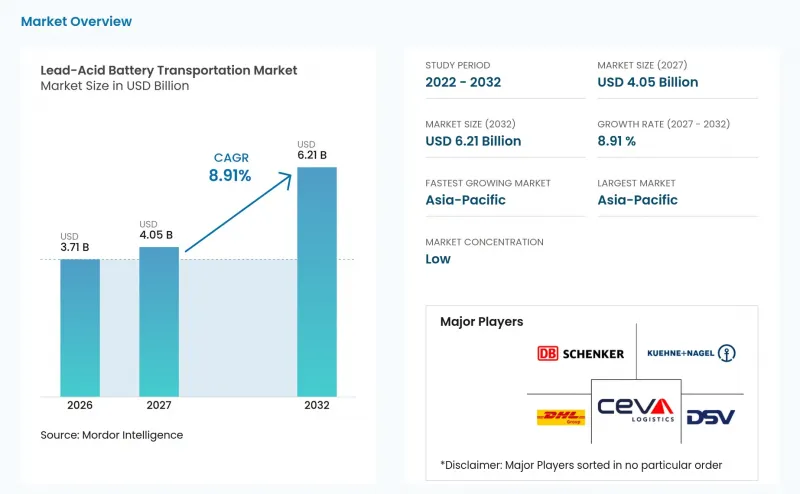
Mordor Intelligenceによると、鉛蓄電池の輸送用市場規模は、2026年に37億1,000万米ドル、2027年に40億5,000万米ドルとなり、2032年までに62億1,000万米ドルに達すると予測されており、2027年から2032年にかけてCAGR8.91%で成長すると見込まれています。
世界の鉛蓄電池輸送市場の動向と洞察
導入済み車両台数と交換需要
交換需要があるため、鉛蓄電池の輸送市場は、多くの貨物カテゴリーに比べて新車販売への依存度が低くなっています。バッテリー・カウンシル・インターナショナル(BCI)の報告によると、北米における自動車用鉛蓄電池の出荷量は2025年に2.5%増加し、2026年には2.8%、2027年には2.6%の成長が見込まれています。同報告では、北米の軽自動車の平均車齢が12.5年を超えていることも指摘されています。古い車両は、より長期間にわたり整備や交換部品を必要とするため、流通業者や小売業者にとって予測可能な配送ルートが確保されます。運送業者が回収スケジュール、集荷拠点の収容能力、および地域ごとの配送ルートを、こうした交換サイクルに合わせて調整できれば、鉛蓄電池の輸送市場は恩恵を受けます。この需要パターンにより、自動車アフターマーケットが集中する地域では、確立された地域ネットワークが実用的な優位性を得ることになります。
商用車、フォークリフト、および非常用電源の需要
商用車、フォークリフト、および非常用電源設備は、鉛蓄電池の輸送市場を乗用車の交換需要の枠を超えて拡大させています。バッテリー・カウンシル・インターナショナル(BCI)は、産業用鉛蓄電池の需要が、データセンター、バッテリーエネルギー貯蔵システム(BESS)、および産業用途によって引き続き支えられていると述べています。産業用バッテリーは標準的な自動車用バッテリーよりも重量が重くなるため、その輸送には積載能力の計画、安全な積載手順、および適切な車両が必要となります。また、フォークリフトの車両群も、倉庫、製造現場、および物流施設において継続的な需要を生み出しています。非常用電源システムに関しては、配送頻度は低いもの、事業者が無停電の電力供給を必要とするため、時間的制約が厳しいケースが多く見られます。こうした輸送ニーズにより、専門の運送業者は、鉛蓄電池輸送市場において、複数の顧客タイプに対応した業務体制を構築することが可能となります。
セグメント分析
2026年、鉛蓄電池輸送市場シェアの46.3%を道路輸送が占めました。流通業者から小売店、整備工場、自動車サービス拠点への地域配送により、定期的な電池交換の流れにおいて、道路貨物輸送は不可欠となっています。危険物輸送認定を受けたトラックは、他の輸送手段に比べて中継回数が少ない短距離ルートに対応可能です。これにより、湿式電池に伴う取り扱いリスクが低減され、返却された製品の定期的な回収が可能になります。産業用バッテリーパックには、適切な積載方法や車両容量が必要となる場合があり、これも道路貨物輸送の利用を後押ししています。水路輸送は、製造拠点からのバルク輸送を、単位当たりの運賃コストを抑えて行うことができます。鉄道は、ターミナルやコンプライアンス手続きが整備されている特定の国内長距離輸送において、依然として適した手段です。
鉛蓄電池輸送市場規模において、マルチモーダル輸送は2032年までにCAGR12.4%を記録すると予測されています。荷主は、主要区間を海上または鉄道で輸送し、最終配送を道路輸送と組み合わせることができます。この仕組みにより、長距離輸送における航空貨物への依存度を低減することが可能です。IATAによる2025年のバッテリー輸送規制の改定により、液漏れのある湿式バッテリーの安全な輸送に対する注目が高まりました。日本通運、ホンダ、JR貨物は、2025年に日本で電気自動車(EV)用バッテリーパックの長距離鉄道輸送を開始しました。このプロジェクトは別の化学組成のバッテリーを対象としていますが、バッテリー輸送事業者が鉄道と道路を併用することで、荷役作業を削減し、安全性を向上させることができることを示しています。鉛蓄電池の輸送市場においても、大量輸入や流通の流れにおいて同様のルートを活用することが可能です。
地域別分析
アジア太平洋地域は2026年に鉛蓄電池輸送市場シェアの47.3%を占めており、2032年までCAGR13.1%で成長すると予測されています。同地域は、車両の密集度の高さ、大規模な電池製造拠点、そして急速に発展する組織的なリサイクルシステムを兼ね備えています。インドでは、回収および処理能力の拡大に伴い、リバースロジスティクス活動の重要な拠点となっています。Gravita India Limitedは、インド国内に1,000カ所以上の回収拠点を有していると発表しました。フェデックスは2025年、グレーター・ジャカルタおよびバタムにおいて、ほとんどの危険物クラスに対応する輸送能力を拡充しました。こうした動きにより、東南アジアのバッテリー顧客が利用できる取り扱いオプションが改善される可能性があります。この地域のビジネスチャンスは、運送業者が製造拠点と、各地に分散する修理・小売・回収拠点を結びつけられるかどうかにかかっています。現地の道路輸送能力と国境を越える書類手続きの専門知識を持つ事業者は、これらの拠点間の遅延を軽減することができます。アジア太平洋地域の鉛蓄電池輸送市場においても、人口密度の高い都市部と、より遠隔地の回収地域では、それぞれ異なるサービスモデルが求められます。
北米には、確立された自動車アフターマーケットと明確な鉛蓄電池回収システムがあります。同地域の鉛蓄電池輸送市場は、車両の老朽化と、アフターマーケットにおける着実な交換需要に支えられています。バッテリー・カウンシル・インターナショナル(BCI)の報告によると、2025年の北米における自動車用鉛蓄電池の出荷量は2.5%増加すると予測されています。また、同地域では、取り扱いおよび輸送に関する詳細な危険物規制が設けられています。欧州には、密な物流インフラ、国境を越える輸送ルート、そして専門的なバッテリー施設への投資拡大が見られます。DHLのオランダ・ハブやCEVAのリバースロジスティクス・プログラムは、欧州全域におけるバッテリー物流能力への投資を如実に示しています。両地域において、確立された回収規則は、各輸送工程を一貫して文書化できる事業者にとって有利に働きます。輸送ルートの経済性は、事業者が新品バッテリーの配送と使用済みバッテリーの回収を組み合わせることができる場合に最も高まります。この運営モデルは、車両の積載率向上に寄与し、不必要な空荷での帰路を回避します。
南米では、車両フリート、鉱業、および産業ユーザーの交換需要に連動した需要があります。ブラジルには大規模な車両ベースがあり、一方、鉱業地域では、操業現場と回収場所の間で重量のあるバッテリーシステムの輸送が必要となります。中東およびアフリカでは、商用車両の増加、主要な物流ハブを通じた輸入、そして鉱業や非常用電源用途からの産業需要が組み合わさっています。これらの地域では、北米や欧州に比べて専門の運送業者が少ない可能性があります。これは、危険物輸送の許可を既に取得しており、現地のパートナーシップを持つ事業者にとっての機会となります。これらの事業者が集荷拠点、安全な保管施設、一貫した越境プロセスを整備することで、鉛蓄電池輸送市場は拡大する可能性があります。遠隔地の鉱山やインフラ施設にある顧客は、電池の輸送が遅延した場合の代替手段が少ないため、サービスの信頼性が重要となります。同様の立地上の課題により、定期的な集荷や計画的な混載の価値が高まることもあります。信頼できる現地ネットワークを構築した事業者は、基本的なサービス要件を変更することなく、規制に準拠した輸送手段の不足に対処することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 車両保有台数と買い替え需要
- 商用車、フォークリフト、および非常用電源の需要
- リバースロジスティクスと鉛回収の要件
- 特殊バッテリーおよび危険物物流サービスの成長
- モード別の分類と文書化の複雑さ
- 貨物密度の経済性とバックホール最適化の機会
- 市場抑制要因
- 新車および据置型用途におけるリチウムイオン電池の代替
- 環境規制への対応および酸封じ込めコスト
- 不統一な使用済みバッテリーの状況データと運送業者の受入基準
- 規制に準拠した移送能力および一時貯蔵能力の不足
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 輸送モード別
- 道路
- 航空
- 水路
- 鉄道
- マルチモーダル輸送
- バッテリーの現状別
- 新型セルおよびパック
- 使用済みおよび返却されたバッテリー
- 損傷・欠陥バッテリー
- 試作バッテリー
- 使用済みバッテリー
- エンドユーザー別
- バッテリーおよび自動車メーカー
- セルおよびパックメーカー
- 販売代理店およびディーラー
- リサイクル業者およびセカンドライフ事業者
- 政府および防衛機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- A.P. Moller-Maersk
- C.H. Robinson Worldwide, Inc.
- CEVA Logistics
- DB Schenker
- DHL Group
- DSV A/S
- Exide Industries Limited
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- Gravita India Limited
- GXO Logistics, Inc.
- J.B. Hunt Transport Services, Inc.
- Kuehne+Nagel International AG
- Nippon Express Holdings, Inc.
- Rhenus Group
- Ryder System, Inc.
- Schneider National, Inc.
- United Parcel Service, Inc.(UPS)
- XPO, Inc.