


アメリカの貨物および物流:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
United States Freight And Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 389 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187235
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、米国の貨物・物流市場の規模は2026年に1兆4,300億米ドルと評価され、2027年の1兆4,800億米ドルから2032年までに1兆7,600億米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは3.52%となる見込みです。
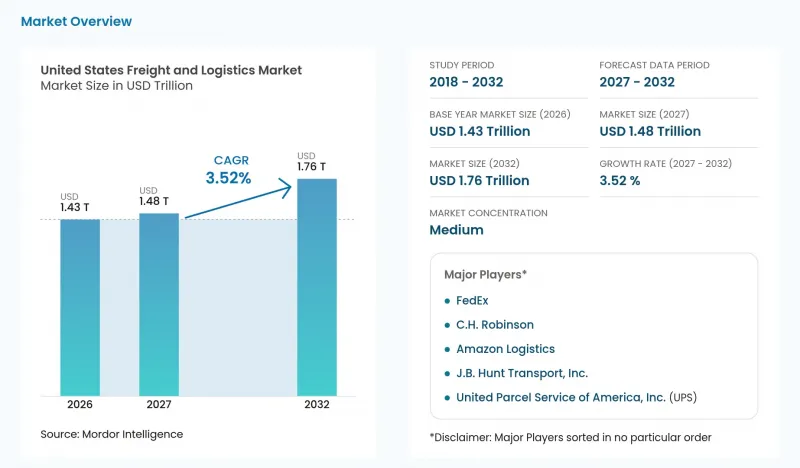
本レポートは、エンドユーザー産業(製造業、卸売・小売業など)および物流機能(貨物輸送、宅配便、エクスプレス・小包便など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
米国の貨物・物流市場の動向と洞察
爆発的に増加するB2C Eコマースの小包取扱量
消費者向けの小包の増加は、営業日単位での需要機会を生み出しており、追加の小包の取り扱いおよび配送能力が必要となります。フェデックスの米国国内陸送による宅配・エコノミーサービスの1日平均取扱量は、2025会計年度の704万個から2026会計年度には744万個へと5.7%増加しました。同社は、週5日稼働を前提として、これらのカテゴリーの合計取扱量を算出しました。したがって、この増加は平均処理要件の高まりを示しており、サービス能力と需要を整合させる上で、1日あたりの小包処理量が重要な基準となります。ビジネスチャンスは、追加の宅配・エコノミー業務を遂行することにあり、営業日あたりの平均処理量が、対応すべき能力規模の指針となります。
リショアリングに牽引される国内製造業の貨物流量
貨物輸送事業者にとって、リショアリングにより、生産量はもちろん、生産拠点もビジネス上の変数となります。2026年の米国リショアリング調査では、回答したOEM企業の36%が、リショアリングを完了したか、または追加のリショアリングに積極的に取り組んでいると報告しており、これは2025年の29%から増加しています。この調査は、249社の回答者のうち、118社のOEMおよび131社の受託製造業者を対象としています。移転が完了した案件と進行中のプロジェクトを併せて見ると、実施のさまざまな段階でサービス提供の機会が生まれていることが示唆されます。したがって、生産拠点の移転は、運送業者にとって、新たな産業拠点とその供給・配送ネットワークを中心としたルート開発の機会をもたらす可能性があります。
深刻な長距離ドライバー不足と賃金インフレ
ドライバーの報酬は、トラックロードサービスの拡大と商業的に持続可能な運賃との間にコスト上の障壁を築いています。2025年、有償トラックロード運送業者がドライバン不定期路線の正社員ドライバーに支払った年間報酬の中央値は7万3,639米ドルで、2023年比で8.3%上昇しました。調査対象の運送業者は各調査で異なっており、この数値は当該ドライバーカテゴリーに対する総報酬を反映しています。報酬総額の増加は、サービスを維持するために必要な収益を引き上げ、運送業者が運賃を引き下げる余地を制限します。2026年10月1日、シュナイダー社は、米国の研修拠点における研修および新規採用の受け入れ能力を拡大するため、ドライバー指導員のポストを26%増員すると発表しました。この提案された対応策により、運送業者は自社が雇用するドライバーに関連する報酬コストを負担することになります。
セグメント分析
2026年、製造業は米国の貨物・物流市場規模の28.58%を占め、最大のセグメントとなりました。米国の製造業者は2025年に7兆2,400億米ドル相当の商品を輸送し、2024年から1.7%増加しました。トヨタの自社バッテリー工場である「トヨタ・バッテリー・マニュファクチャリング・ノースカロライナ」は、2025年4月にバッテリーの出荷を開始しました。この出荷開始は、製造製品における操業上の重要な節目であり、生産準備が整った状態と、出荷可能な製品とを結びつけるものです。製造製品の出荷は、生産フローとその配送ニーズに合わせて輸送契約を確保した物流事業者にとって、サービス収益を生み出す可能性があります。
卸売・小売業は、2027年から2032年にかけてCAGR3.82%で成長すると予測されており、最も成長の速いセグメントとなります。2026年5月、ウォルマートは、米国内の42カ所の地域物流センターへの配送に先立ち、サプライヤーからの出荷を統合する段階的な「プリペイド・コンソリデーション・プログラム」を発表しました。サプライヤーは前払い運賃条件を維持し、輸送を手配する一方、ウォルマートが混載を管理し、承認されたサードパーティ物流プロバイダーが参加することができます。参加資格は、取扱量の整合性と輸送能力の拡大を優先しており、サプライヤーは自社の適格性を確認する必要があります。物流プロバイダーにとってのビジネスチャンスは、サプライヤーの輸送責任を維持しつつ、その物流ネットワーク全体で適格な入荷フローを調整することにあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- B2C Eコマースの小包取扱量の爆発的な増加
- リショアリングに牽引される国内製造業の貨物流量
- 中堅企業の荷主における3PL/4PLアウトソーシングの拡大
- インフラ投資・雇用法(IIJA)による資金提供
- デジタル貨物マーケットプレースとAPIを活用した輸送能力の集約
- ゼロエミッショントラック・コリドー実証事業(水素/BEV)
- 市場抑制要因
- 深刻な長距離トラック運転手不足と賃金上昇
- 港湾、鉄道積み替え施設、および都市部の渋滞によるボトルネック
- サイバーリスク保険とコンプライアンス費用
- 「巨額」な陪審評決が、自動車運送業者向け保険料の急騰を招いています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 人口統計
- 経済活動別GDP内訳
- 経済活動別GDP成長率
- インフレ
- 経済実績と概要
- Eコマース業界の動向
- 製造業の動向
- 運輸・倉庫部門のGDP
- 輸出動向
- 輸入動向
- 燃料価格
- トラック輸送の運営コスト
- 車種別のトラック保有台数
- 主要なトラック部品サプライヤー
- 物流パフォーマンス
- 交通モード別シェア
- 海運船隊の積載能力
- 定期船の接続性
- 寄港地と業績
- 運賃の動向
- 貨物トン数の動向
- インフラ
第5章 市場規模と成長予測
- エンドユーザー産業別
- 農業、漁業、林業
- 建設
- 製造業
- 石油・ガス、鉱業・採石業
- 卸売・小売業
- その他
- ロジスティクス機能別
- 宅配・エクスプレス・小包(CEP)
- 配送先タイプ別
- 国内
- 国際
- 配送先タイプ別
- フォワーディング
- 輸送モード別
- 航空
- 海上および内陸水路
- その他
- 輸送モード別
- 貨物輸送
- 輸送モード別
- 航空
- パイプライン
- 鉄道
- 道路
- 海上および内陸水路
- 輸送モード別
- 倉庫・保管
- 温度制御別
- 温度管理なし
- 温度管理
- 温度制御別
- その他のサービス
- 宅配・エクスプレス・小包(CEP)
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon Logistics
- C.H. Robinson
- DHL Group
- DSV A/S(Including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx
- GXO Logistics, Inc.
- J.B. Hunt Transport, Inc.
- Kuehne+Nagel
- Landstar System, Inc.
- Lineage, Inc.
- A.P. Moller-Maersk
- NFI Industries
- Old Dominion Freight Line
- Penske Logistics
- Ryder System, Inc.
- Schneider National, Inc.
- SEKO Logistics
- United Parcel Service of America, Inc.(UPS)
- XPO, Inc.
第7章 市場機会と将来の展望



