


フィリピンの貨物および物流:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Philippines Freight And Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187227
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、フィリピンの貨物・物流市場の規模は、2026年の162億米ドル、2027年の171億6,000万米ドルから、2032年までに224億1,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は5.48%となる見込みです。
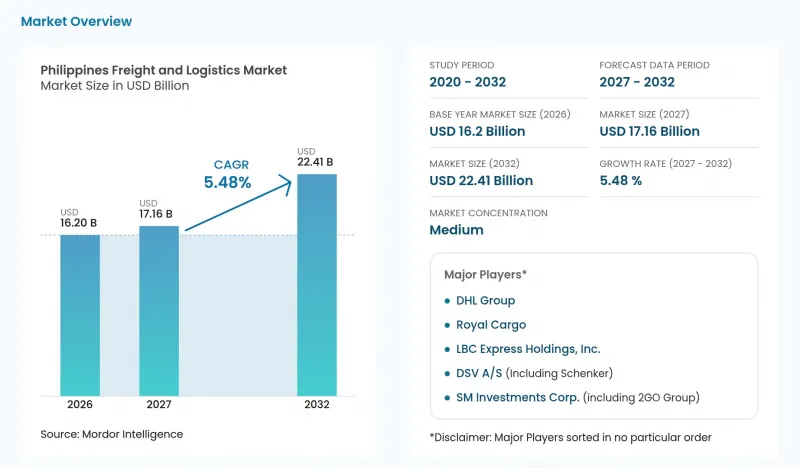
本レポートは、エンドユーザー産業(卸売・小売業、製造業など)および物流機能(貨物輸送、フォワーディングなど)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
フィリピンの貨物・物流市場の動向と洞察
B2C Eコマースの小包取扱量の急増
オンラインでの消費者活動が、フィリピンにおける小包配送の需要基盤を強化しています。Google、テマセク、ベインの推計によると、フィリピンのEコマース総取引額(GMV)は、2024年の200億米ドルから2025年には240億米ドルへと20%増加しました。また、同社の2025年報告書では、フィリピンのビデオコマース取引量が前年比35%増加した一方で、販売者および店舗数は90%増加したことも記録されています。Eコマース取引の活発化と、販売者や店舗の基盤拡大により、ラストマイル配送への需要が高まっています。そのため、CEP事業者は取扱量のさらなる拡大が見込まれており、サービスの密度と配送の経済性が、オンライン市場の成長がどれほど収益性の高い小包配送に結びつくかを決定づけることになります。
「Build Better More」インフラ整備計画
公共事業により、貨物輸送の接続性を支える物理的なインフラ計画が拡大しています。DBMは、2027会計年度の「Build Better More」予算案として、2026会計年度の一般会計予算(GAA)を13.8%上回る支出を提案しており、その資金の一部は、現在進行中の国内資金によるプロジェクトや外国援助による主要プロジェクトに充てられる予定です。また、DBMの報告によると、主要プロジェクトの計画数は186件から207件に拡大し、その総額は約1,767億米ドルに達しました。PPPセンターの報告によると、2025年中に13件の契約が締結された結果、2025年末時点でフィリピンのPPPパイプラインには251件のプロジェクトが登録されています。運送業者や倉庫開発業者は、提案されている事業の進捗段階に応じて、各回廊をターゲットに設定することができます。物流面のメリットは調達と完成状況に左右されるため、パイプラインの規模のみに基づいた拡張よりも、段階的な輸送能力の確保の方が適切です。
メトロ・マニラにおける慢性的な道路渋滞
メトロ・マニラにおける道路の渋滞は、港湾のスケジュールが順守されている場合でも、貨物輸送の生産性を制約しています。TomTom社の2025年指数によると、マニラの渋滞率は57%で、ラッシュアワーには143時間の損失が発生しています。2026年6月には、ターミナルでの待機時間、予測不可能な渋滞、および厳格化された締切時間により生産性が低下したため、トラックによるコンテナ輸送は、以前の1日3~4回から、1日わずか2回にとどまることが多くなりました。PHLPostは、荷役作業を削減し、コスト効率を向上させるため、2025年1月にマニラ、マカティ、パサイにEMSハブを開設しました。分散型の発送体制は、単一のネットワークへの負荷を軽減できますが、遅延、保管料、締め切り時間への未達などが、密集した都市部ルートでのサービスコストを引き上げ続けています。
セグメント分析
2026年、フィリピンの貨物・物流市場規模のうち、卸売・小売業が31.1%を占め、2027年から2032年にかけてCAGR6.1%で最も急速に成長すると予測されています。フィリピン・セブン(Philippine Seven)のセブンーイレブン・ネットワークは、2025年12月31日時点でフィリピン国内の店舗数が4,491店舗に達し、2024年の4,130店舗から増加しました。第4四半期の既存店売上高は3.1%増加しましたが、通年の既存店売上高は0.9%減少しました。自動車およびオートバイの修理を含む卸売・小売業は、2025年に5.2%の成長を記録し、経済拡大への最大の寄与要因となりました。店舗ネットワークの拡大により、通年の既存店売上高は伸び悩んだもの、流通網のカバー範囲は拡大しています。
DBCCの中期報告書によると、2025年上半期の卸売・小売業の成長率は5.7%で、2024年下半期の5.2%を上回りました。第4四半期の4.6%という数値は、年末にかけて成長が加速するのではなく、鈍化していることを示しています。2025年7月、フィリピン・セブンは、主にビサヤ地方とミンダナオ島に計画されている500店舗の新規出店を支援するため、ザンボアンガ市とオルモック市に物流センターを設置すると発表しました。この地域別物流計画により、全国的な貿易成長の継続的な加速を前提とした供給能力の拡大よりも、南部地域の店舗へのアクセス確保の方が、より具体的な物流上の機会となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- B2C Eコマースの小包取扱量の急増
- より優れたインフラ整備計画の構築
- ASEAN域内における製造業のリショアリング
- 温度管理された食品および医薬品の流通量の増加
- デジタル貨物マッチングプラットフォームの拡大
- EV用バッテリーのサプライチェーン向けニッケル鉱石の輸出
- 市場抑制要因
- マニラ首都圏における慢性的な道路渋滞
- 島々間の国内輸送コストの高さ
- 台風によるサプライチェーンの混乱
- 中小企業における貨物保険の加入率が低い
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 人口統計
- 経済活動別GDP内訳
- 経済活動別GDP成長率
- インフレ
- 経済実績と概要
- Eコマース業界の動向
- 製造業の動向
- 運輸・倉庫部門のGDP
- 輸出動向
- 輸入動向
- 燃料価格
- トラック輸送の運営コスト
- 車種別のトラック保有台数
- 物流パフォーマンス
- 交通モード別シェア
- 海運船隊の積載能力
- 定期船の接続性
- 寄港地と業績
- 運賃の動向
- 貨物トン数の動向
- インフラ
第5章 市場規模と成長予測
- エンドユーザー産業別
- 農業、漁業、林業
- 建設
- 製造業
- 石油・ガス、鉱業・採石業
- 卸売・小売業
- その他
- ロジスティクス機能別
- 宅配・エクスプレス・小包(CEP)
- 配送先タイプ別
- 国内
- 国際
- 配送先タイプ別
- フォワーディング
- 輸送モード別
- 航空
- 海上および内陸水路
- その他
- 輸送モード別
- 貨物輸送
- 輸送モード別
- 航空
- パイプライン
- 鉄道
- 道路
- 海上および内陸水路
- 輸送モード別
- 倉庫・保管
- 温度制御別
- 温度管理なし
- 温度管理型
- 温度制御別
- その他のサービス
- 宅配・エクスプレス・小包(CEP)
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SM Investments Corp.(including 2GO Group)
- A.P. Moller-Maersk
- AAI Worldwide Logistics
- Air21 Global Inc.
- AP Cargo
- CMA CGM Group(Including CEVA Logistics)
- DHL Group
- DSV A/S(Including Schenker)
- Fast Logistics
- FedEx
- JRS Business Corporation
- Kuehne+Nagel
- LBC Express Holdings, Inc.
- LF Global Logistics Solutions, Inc.
- Mitsui O.S.K. Lines, Ltd.
- Ninja Van Group(Including Ninja Van Philippines)
- NYK(Nippon Yusen Kaisha)Line
- Orient Freight
- Royal Cargo
- United Parcel Service of America, Inc.(UPS)
第7章 市場機会と将来の展望



